





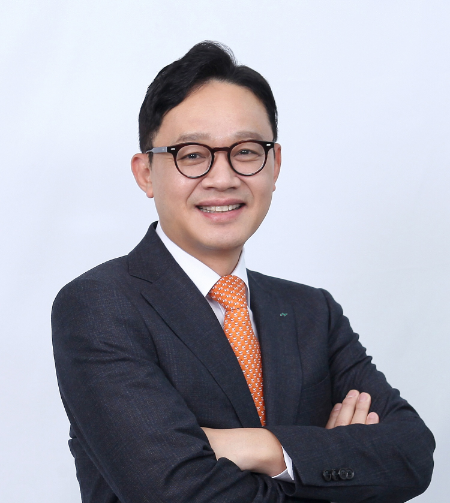
강정훈 iM뱅크 은행장 / 사진=iM뱅크
 강정훈기사 모아보기 행장이 이끄는 iM뱅크가 대기업대출을 중심으로 여신을 늘리면서 고정이하여신(NPL)비율과 전체 연체율을 낮췄다. 시중은행 전환 이후 추진한 기업금융 확대와 우량자산 중심의 포트폴리오 조정이 외형 성장과 건전성 개선으로 이어졌다. 여신 증가에도 위험가중자산(RWA)은 감소하면서 자본효율 역시 개선됐다.
3분기 누적 이자이익은 전년 동기 대비 6.8% 증가했고 충당금전입액은 11.8% 감소했다. 다만 비이자이익 적자 전환과 판매관리비 증가로 순이익은 1.4% 줄어든 3615억원을 기록했다. 대출 성장과 건전성 관리에서 거둔 성과를 전체 이익 증가로 연결하기 위해 비이자 수익 회복과 비용 효율 개선이 과제로 남았다.
대기업 여신 비중 확대…중기대출 증가율 3.4%


27일 iM금융그룹이 발표한 3분기 경영실적에 따르면 9월 말 iM뱅크 원화대출금은 62조425억원으로 전년 동기보다 6.8%, 지난해 말보다 7.4% 늘었다. 기업대출은 38조3619억원으로 전년 동기 대비 9.4% 증가해 전체 원화대출의 61.8%를 차지했다.
대기업대출은 지난해 말 4조4804억원에서 7조1667억원으로 60.0% 증가했다. 같은 기간 중소기업대출은 30조1558억원에서 31조1952억원으로 3.4% 늘었다. 원화대출 순증액 4조2533억원 가운데 대기업대출 증가분이 2조6863억원으로 약 63%를 차지한다. 기업대출에서 대기업이 차지하는 비중도 지난해 말 약 12.9%에서 18.7%로 높아졌다.
대기업 중심의 여신 확대는 큰 규모의 자산을 확보하는 데 유리하지만 대출 잔액 증가가 수익성 개선을 보장하지는 않는다. 여신 규모가 커질수록 대출금리뿐 아니라 위험가중치와 거래기업의 예금·수수료 거래까지 고려한 수익 관리가 중요해진다. 부동산업과 건설업 대출도 지난해 말 대비 각각 7.1%, 15.7% 증가해 업종별 익스포저 변화도 주목할 대목이다.
가계대출은 지난해 말보다 2.6% 증가한 22조4116억원을 기록한 반면 주택담보대출은 6.1% 감소한 12조8985억원으로 집계됐다. 기업영업 전담채널인 PRM(기업금융전문가)의 여신 잔액은 6조2179억원으로 전년 동기 대비 32.0% 늘었다. 영업점에 소속되지 않고 기업고객을 직접 발굴하는 방식이 전국 단위 영업 기반을 넓히고 있지만, 신규 취급 여신의 사후관리 성과까지 지속적으로 확인해야 한다.
NPL·연체율 동반 하락…충당금 부담 완화


9월 말 NPL비율은 0.77%로 전년 동기 0.84%보다 0.07%p 하락했다. 전체 연체율도 0.82%에서 0.78%로 0.04%p 낮아졌다. 가계대출 연체율이 0.57%에서 0.38%로 0.19%p 떨어지면서 전체 지표 개선에 힘을 보탰다.
기업대출 연체율은 0.95%에서 0.98%로, 중소기업대출 연체율은 1.14%에서 1.17%로 각각 0.03%p 상승했다. 두 지표 모두 직전 분기보다는 0.20%p 낮아졌지만 전년 수준을 회복하지는 못했다. 기업대출 NPL비율은 같은 기간 1.12%에서 1.02%로 하락해 연체와 부실여신 지표가 엇갈렸다. 전체 건전성 개선을 기업 차주 전반의 상환능력 회복과 동일하게 평가할 수 없는 배경이다.
PRM 여신 연체율은 직전 분기 0.41%에서 0.17%, NPL비율은 0.36%에서 0.20%로 떨어졌다. 다만 PRM NPL비율은 전년 동기 0.18%보다 소폭 높은 수준이다. 빠르게 늘어난 여신의 건전성을 중장기적으로 유지할 수 있는지도 평가 대상이다.
3분기 누적 충당금전입액은 2204억원에서 1944억원으로 11.8% 감소했고 대손비용률(CCR)은 0.50%에서 0.40%로 낮아졌다. 우량여신 편입과 부실자산 정리가 대손 부담을 덜었다는 게 그룹 측 설명이다. 대손준비금을 포함한 NPL 커버리지 비율은 203.3%에서 213.0%로 높아졌으나 준비금을 제외하면 115.0%에서 105.2%로 하락했다. 직전 분기 88.7%에서는 회복했지만 적립 수준의 변화를 함께 살펴야 하는 수치다.
여신 성장에도 RWA 감소…CET1 15.74%


9월 말 보통주자본비율(CET1)은 15.74%로 전년 동기 대비 0.13%p 상승했다. 위험가중자산(RWA)은 33조1404억원에서 33조546억원으로 0.3% 감소했다. 원화대출이 6.8% 증가한 기간에 위험가중자산은 오히려 줄었다. 그룹은 우량차주 중심의 여신 취급과 보증서 활용 등으로 대출 증가에 따른 자본 부담을 관리하고 있다고 밝혔다.
자본비율별 흐름에는 차이가 있다. 보통주자본은 5조1739억원에서 5조2029억원으로 늘었지만 총자기자본은 5조8117억원에서 5조7218억원으로 감소했다. 기본자본비율(Tier1)은 16.04%로 전년 동기 대비 0.13%p 높아진 반면 국제결제은행(BIS) 총자본비율은 17.54%에서 17.31%로 0.23%p 떨어졌다. 핵심 자본과 총자본의 변화가 서로 다른 방향으로 나타난 셈이다.
박병수 iM금융그룹 최고리스크책임자(CRO)는 컨퍼런스콜에서 "저수익성 자산이나 부실자산을 정리하는 작업을 진행하면서 효과를 보고 있다"고 설명했다. 앞으로도 기업여신을 늘리는 과정에서 RWA 증가를 억제하면서 자본 대비 수익성을 확보할 수 있느냐가 관건이다.
비이자 906억 감소…이자이익 성장 상쇄


iM뱅크의 3분기 누적 순이익은 3615억원으로 전년 동기 3666억원보다 1.4% 감소했다. 영업이익도 4620억원에서 4386억원으로 5.1% 줄었다. 이자이익은 750억원 증가한 1조1851억원을 기록했지만 비이자이익이 878억원 흑자에서 28억원 적자로 전환하며 906억원 감소했다. 총영업이익이 1조1979억원에서 1조1823억원으로 1.3% 줄어든 직접적인 배경이다.
충당금전입액은 260억원 줄어 건전성 비용 부담을 덜었지만 판매관리비가 5155억원에서 5492억원으로 337억원 늘었다. 비이자이익 감소와 판관비 증가가 이자이익 성장 효과를 넘어선 것이다. 다만 영업외손익은 110억원 손실에서 94억원 이익으로 204억원 개선돼 순이익 감소 폭을 완충했다.
3분기 단일 분기 비이자이익은 218억원 적자였다. 은행 수수료수익이 늘었음에도 채권 등 유가증권 부문에서 기대했던 수익이 실현되지 못했다. 천병규 iM금융그룹 최고재무책임자(CFO)는 컨퍼런스콜에서 "대출채권 매각과 관련된 손실은 거의 발생하지 않았다"며 채권 등 유가증권 운용수익이 기대에 못 미쳤고 신용보증기금 출연료·예금보험료 증가도 비이자이익에 영향을 미쳤다고 설명했다.
판매관리비 중 인건성 경비는 2352억원에서 2612억원으로 260억원 증가했다. 통상임금 관련 비용과 교육세율 인상 등이 반영되면서 영업이익경비율(CIR)은 43.0%에서 46.5%로 높아졌다. 특이요인 제외 CIR은 43.9%로 제시됐다. 자기자본이익률(ROE)도 9.41%에서 9.01%로 낮아져 비용 증가가 수익성 지표에 반영됐다.
3분기 단일 분기 순이자마진(NIM)은 1.75%로 전분기 1.82%보다 0.07%p 하락했다. 핵심예금은 전분기보다 0.4% 감소한 반면 정기예금은 5.8% 증가했고 원화예수금에서 핵심예금이 차지하는 비중도 38.3%에서 37.0%로 낮아졌다. 저원가성 자금이 정기예금으로 이동하며 운용금리 상승보다 조달비용 부담이 더 크게 나타났다.
신수환 iM뱅크 경영기획그룹장은 컨퍼런스콜에서 운용금리 재산정 효과가 조달 부문보다 약 2.5배 크게 나타날 것으로 예상하며 4분기 NIM이 전분기보다 1~2bp 상승할 수 있다고 내다봤다. 이자이익 확대가 순이익 증가로 이어지려면 마진 반등뿐 아니라 비이자이익 회복과 판관비 부담 완화가 동시에 이뤄져야 할 것으로 보인다.
지다혜 한국금융신문 기자 dahyeji@fntimes.com





















