• 구독신청
  • My스크랩
  • 지면신문
FNTIMES 대한민국 최고 금융 경제지
ad

디마케팅 전략 선회한 롯데손보, 디지털 채널로 점유율 확대 모색 [중소형사 자동차보험 경쟁력 확보 방안]

강은영 기자

eykang@fntimes.com

기사입력 : 2025-04-08 19:21

TM·GA 등 판매 채널 확대 통해 원수보험료 증가
플랫폼 앨리스 차별화 전략…디지털 측면 강화 방점

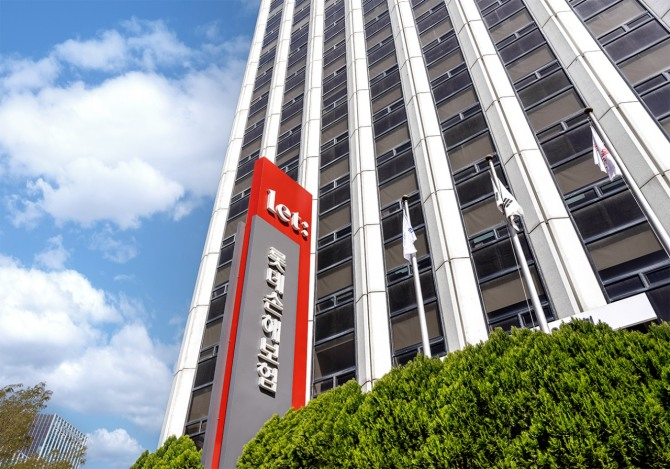
사진제공=롯데손해보험.

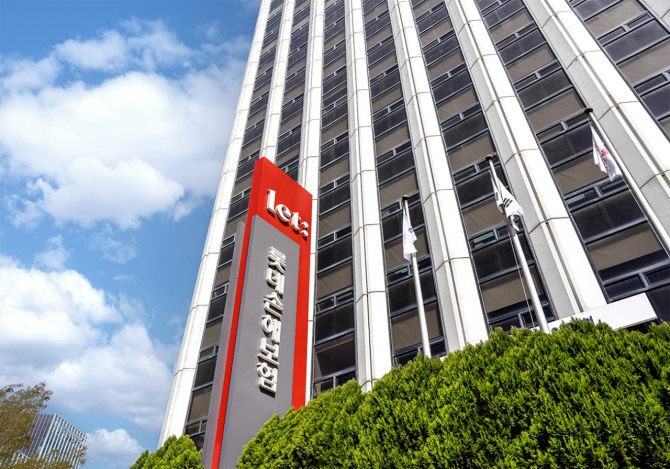
사진제공=롯데손해보험.

이미지 확대보기
[한국금융신문 강은영 기자] 코로나19 시기를 겪으며 자동차보험이 4년 연속 흑자를 기록했지만, 연이은 보험료 인하와 자동차 사고 증가로 인해 다시금 손해보험사들의 고민거리가 됐다. 특히 자동차보험 시장을 주도하는 손보 빅4 삼성화재·현대해상·DB손해보험·KB손해보험 사이에서 중·소형 보험사들의 자동차보험 시장 경쟁력 확보는 더 어려워진 상황이다. 어려움 속에서 중소형사들은 플랫폼 자동차보험 비교추천서비스2.0 등으로 기회를 모색하고 있다. 중소형사들의 자동차보험 현황을 진단하고 경쟁력 확보 전략을 살펴본다. <편집자주>

자동차보험 시장이 수익성 악화로 어려운 상황에 직면한 가운데, 롯데손해보험이 최근 디마케팅(의도적인 판매 감소 정책)에서 판매 채널을 확대하며 원수보험료를 늘리는 데 성공했다. 손익 변동성이 큰 자동차보험 성격상 보수적인 판매 기조를 유지해 왔으나, 디지털 역량 강화에 무게를 두며 점진적으로 시장점유율을 확대해 나가겠다는 방침이다.

손해율 상승 악재 불구 원수보험료 증가

8일 금융감독원에 따르면, 지난해 롯데손해보험은 자동차보험에서 전반적인 시장 악화로 인해 적자를 기록했으나 5개 중·소형 보험사 중 유일하게 원수보험료가 늘어나 선방하는 모습을 보였다.

자동차보험 시장은 보험료 수입 감소와 손해율 상승 등으로 인해 2020년 이후 지난해 적자로 돌아섰다. 4년 연속 이어진 보험료 인하와 2025년 정비공임 인상 등의 영향으로 올해 손해율도 악화될 가능성이 높다는 분석이 나온다.

어려운 환경 속에서도 롯데손보가 선전할 수 있었던 배경에는 기존 TM(전화 판매) 중심 채널에서 벗어나 GA(법인보험대리점), 전속 설계사, CM(온라인 판매)을 활용한 비교추천 플랫폼과 원데이보험 등 다양한 판매 경로를 확대한 전략이 있다.

아울러 머신러닝 기반 운영모델(예상손해액 예측모델)을 구축해 인수심사에 활용하고, 자동화 모니터링 시스템을 도입해 문제발견부터 분석, 적기 의사결정까지 신속히 처리하는 체계를 갖췄다. 이를 통해 지난해 자동차보험 손해율은 84.5%로 손익분기점(80%대)을 유지했다.

디지털 판매 채널 역량 강화… 자동차보험 성장 ‘목표’

롯데손보는 그동안 장기보험 판매에 집중해 왔지만, 올해는 자동차보험 시장점유율을 확대할 계획이다. 지난 2021년부터 전사적으로 디지털 전환을 추진해 온 롯데손보는 자동차보험 부문에서도 서비스 과정에서 디지털 고도화 CM(온라인채널)을 확대하는 등 고객 편의를 높이고 있다.

그 일환 중 하나로 최근 롯데손보는 인공지능(AI) 서비스 고도화와 생성형 AI 개발 기반 확보를 위해 ‘AI 개발 운영 플랫폼’을 구축했다. 이 플랫폼에서는 텍스트뿐만 아니라 이미지 등 다양한 형태의 데이터를 통합 처리할 수 있는 ‘멀티 모달 모델(Multimodal Model)’을 활용할 계획이다.

기존에는 자동차보험 주행거리 정보 확인을 위해 차량 계기판 이미지 모델을 사용해 왔지만, 멀티 모달 모델을 활용하면 소량의 학습 데이터로 주행거리 정보를 정확하게 인식할 수 있다.

롯데손보가 생활밀착형 보험서비스를 제공하는 플랫폼 ‘앨리스’에도 자동차 CM 상품을 탑재할 계획이다. 지난달 진행된 주주총회에서는 이은호닫기이은호기사 모아보기 롯데손보 대표이사는 이 같은 계획을 밝히며 디지털 보험 플랫폼 회사의 핵심 성장 축으로 육성시키겠다는 계획을 발표했다.

이 외에도 우량물건 중심으로 가변적 가격 책정(Dynamic Pricing) 및 할인특약 등 신상품 개발을 통해 손익기반 마케팅 전략을 추진 중이다.

롯데손보 관계자는 “최근 디지털 관련 채널에 적극적으로 나서면서 장기보험뿐만 아니라 자동차보험의 MS를 확대하기 노력하고 있다”며 “디지털 부문에서의 강점을 지속적으로 고객들에게 알리면서 고객 인지도를 제고할 계획이다”고 말했다.

강은영 한국금융신문 기자 eykang@fntimes.com

데일리 금융경제뉴스 FNTIMES - 저작권법에 의거 상업적 목적의 무단 전재, 복사, 배포 금지
Copyright ⓒ 한국금융신문 & FNTIMES.com

가장 핫한 경제 소식! 한국금융신문의 ‘추천뉴스’를 받아보세요~

보험 다른 기사

1 구본욱 KB손보 대표, 유병자 상품 매출 확대로 계리적 가정 영향 방어 [금융사 2026 3분기 실적] 구본욱 KB손해보험 대표가 계리적 가정 가이드라인 여파에도 장기보험과 일반보험을 중심으로 보험손익을 제고했다. 올해 3분기 누적 보험손익은 전년 동기 대비 두 자릿수 증가했으며, CSM 잔액도 10조원대를 유지하며 미래 수익 기반을 확대했다. 다만 금융시장 변동성에 따른 투자손익 감소로 전체 순이익은 줄어든 가운데, 신계약 수익성 확보와 자본건전성 관리에 주력하고 있다.29일 KB금융그룹 실적 발표에 따르면, KB손해보험의 올해 3분기 누적 기준 당기순이익은 6811억원을 기록했다. 이는 전년 동기 대비 11.2% 감소한 수준이다.KB손보 관계자는 “올해 3분기 금리·환율 등 금융시장 변동성 확대로 투자손익이 감소했다”며 “감독 2 송춘수 농협손보 대표, 보험손익 회복 불구 투자손익 부진에 수익성 감소 [금융사 2026 3분기 실적] 송춘수 NH농협손해보험 대표가 보험금 예실차 개선과 신계약 확대에 힘입어 보험손익 수익성을 회복하고 있다. 장기보험 경쟁력 강화를 통해 보험손익과 보험계약마진(CSM)이 동반 성장하며 미래 수익 기반을 확충했다. 다만 금리 상승에 따른 채권 평가손익 감소와 전년도 채권 교체매매에 따른 역기저 효과로 투자손익이 줄면서 전체 순이익은 감소했다.28일 농협금융지주 실적 발표에 따르면, NH농협손해보험의 올해 3분기 누적 당기순이익은 950억원을 기록했다. 이는 전년 동기 대비 22.1% 감소한 수준이다.농협손보 관계자는 “보험금 예실차 개선과 신계약 확대에 힘입어 보험손익은 증가했지만, 금리 상승에 따른 채권 평가손익 감소와 전 3 천상영 신한라이프 대표, CSM 8조원 돌파…미래 수익 기반 강화 [금융사 2026 3분기 실적] 천상영 신한라이프 대표가 수익성 중심의 상품 포트폴리오 조정과 보험 본업 경쟁력 강화를 통해 미래 수익 기반 확대에 주력하고 있다. 올해 3분기 보험계약마진(CSM) 잔액이 8조원을 돌파하며 역대 최고치를 기록한 가운데 저축성·연금보험 판매 확대를 통해 상품 경쟁력을 강화하고 있다.27일 신한금융그룹 실적 발표에 따르면, 신한라이프의 올해 3분기 누적 기준 당기순이익은 4194억원을 기록했다. 이는 전년 동기 대비 18.5% 감소한 수준이다.이번 당기순이익 감소는 예실차 손실 확대와 보유 유가증권 평가 손실 반영에 따른 보험 금융 손익 감소가 주요한 영향을 미쳤다.신한라이프 관계자는 “지속가능한 이익 창출 능력을 높이고 고객
ad
ad
ad

한국금융 포럼 사이버관

더보기

FT카드뉴스

더보기
[그래픽 뉴스] ‘순대’가 경제용어라고? 순(純)대외자산, 한국의 진짜 해외자산은 얼마일까?
[그래픽 뉴스] ISA 대개편! 나에게 유리한 계좌는?
[그래픽 뉴스] 미국 증시 새로운 키워드 'MANGOS'
환전·로또·육아휴직까지 하반기부터 달라지는 제도 TOP11
[그래픽 뉴스] 은퇴후 30년 부모님 세대의 생존전략

FT도서

더보기