





18일 금융당국과 GA업계에 따르면, 금융당국은 유지·관리 수수료 분급확대, 설계사 1200%룰 적용, 지급 수수료 공시 등 내용을 담은 '보험판매수수료 개편방향'을 발표했다.
금융당국은 판매수수료 선지급 관행이 과당 경쟁과 부당 승환 원인으로 진단했다. 중장기 계약 기간에 걸쳐 지급되어야 하는 계약 유지·간리비 대부분이 시책비로 지급해 과도한 신계약 유치 경쟁을 촉발하고 있다는 분석이다.
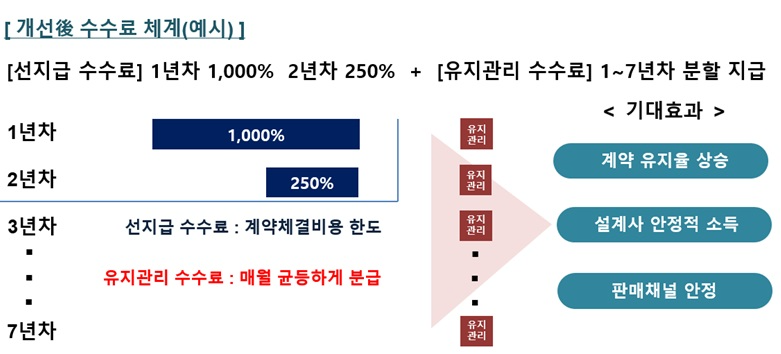
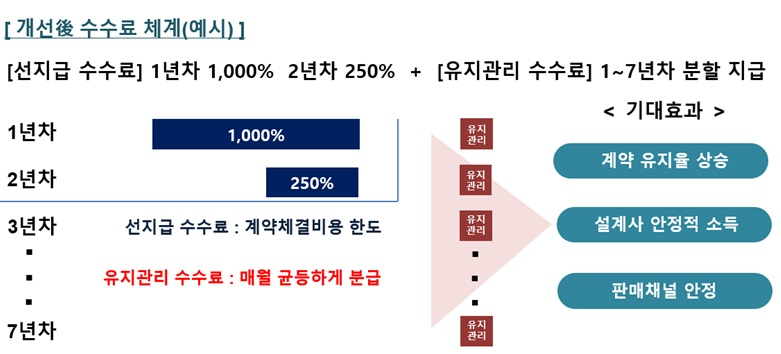
보험판매수수료 개편방향은 이를 개선하기 위해 GA 설계사 1200%룰을 적용하고 유지·관리 수수료를 장기간 분급하도록 했다. 수수료는 계약 체결 1~2년차 선지급이 아닌 계약체결비용 한도 내에 지급하도록 하고 계약유지·관리 대가는 분급하는게 골자다.
설계사 생계·중소형GA 생존 위협
GA업계에서는 해당 정책이 설계사 생계를 위협한다고 지적했다.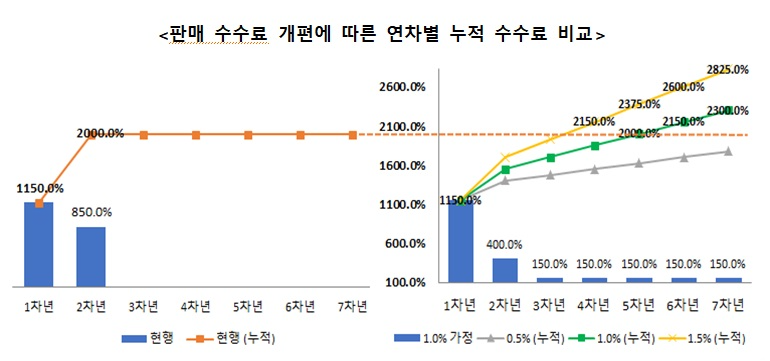
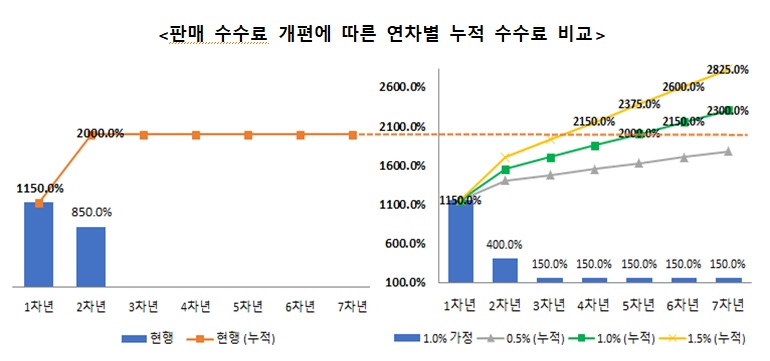
GA업계 관계자는 "업적이 큰 설계사는 영향이 크지 않지만 한달에 10~30만원 정도 체결하는 설계사들은 수수료가 100~150만원 수준"이라며 "1200%룰을 설계사에 적용하면 1차년도 지급비율이 줄어든다. 예를 들어 기존 150만원이 전체 수수료라고 하면 1차년도는 100만원, 나머지 50만원을 7년동안 나눠주겠다는 뜻으로 설계사로 생계 유지가 힘들다"라고 말했다.
선지급 관행을 개선해 과당 경쟁을 막겠다는 취지에도 부합하지 않는다고 입을 모은다. 시책이 1200% 내에는 반영되지 않아 분급을 지급하면 오히려 1200% 내에서 더 많이 주는 곳을 설계사들이 선호하게 돼 GA 간 또다른 경쟁을 유발한다고 말한다.
또다른 GA업계 관계자는 "실제 원수보험사에서 제공하는 시책까지 고려하면 금융당국이 제시한 개편 이후 수수료 시뮬레이션은 맞지 않는다. 시책을 포함한다면 결국 시책을 줄인다는 이야기"라며 "자금 여력이 있는 GA들은 1200% 내에서 더 많이 지급할 수 있어 자금 여력이 있는 GA 간 지급 경쟁이 더 심화될 것"이라고 말했다.
관련기사
자금 여력이 큰 GA가 유리해져 사실상 자회사GA 쏠림 현상이 심화된다는 이야기도 나온다.
GA업계 관계자는 "자금 여력이 없는 중소형GA들은 수수료를 줄일 수 밖에 없게되고 초년도 시책이 줄어들면 설계사 소득이 줄어들게 된다"라며 "대형사 중에서도 한화생명금융서비스 같은 자회사형GA들은 분급 정책으로 깎인 이연 수수료를 보전해줘 자회사형 GA 쏠림 현상만 심화될 것"이라고 말했다.
GA 수수료 경쟁력이 줄어들면서 원수보험사 설계사 쏠림 현상이 심화될 수 밖에 없는 구조라고 지적했다.
GA업계 관계자는 "1200%도 높인 수준이 아니었던 상황에서 1200%의 70% 수준으로 원수보험사와 1차년도 지급이 맞춰졌다. 원수보험사는 여기에 추가적으로 지급받을 수 있는게 많아 GA에 있을 이유가 없다"라며" 게다가 유지관리비를 최대 7년까지 분급해서 주게되면 월 60~70만원 정도 실적을 하는 설계사들은 사실상 집에가란 얘기"라고 말했다.
또다른 GA업계 관계자는 "GA 수수료 규제가 강화되면서 원수보험사 전속 설계사가 유리해졌다"라며 "일본에서도 GA 규제가 강화되면서 전속설계사 시장 영향력이 커지게 된 사례도 있어 우리나라도 일본을 따라갈 것으로 보인다"라고 말했다.
수수료 공개 과도한 시장 개입…형평성 부재
금융당국은 설계사들이 높은 수수료 중심 상품으로 승환계약을 유도하고 있다며 보험 가입 권유 시 고객에게 수수료율 정보를 공개하도록 했다. 소비자들이 높은 수수료를 받을 수 있는 상품만 추천했는지 의구심을 갖도록 해 설계사들이 합리적으로 상품비교 권유하도록 유도한다는 의도다.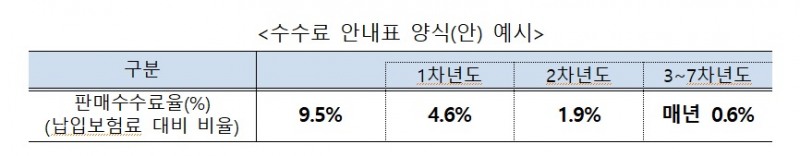
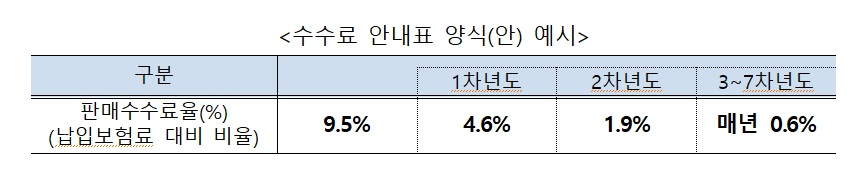
업계에서는 부당승환을 막기 위한 수수료 공개는 과도하다고 입을 모으고 있다.
GA업계 관계자는 "정수기, 자동차 등 판매수수료를 공개한 사례가 없는데 보험만 수수료를 공개하는건 형평성에 맞지 않다"라며 "가격에 개입하는 것으로 과도한 시장 개입"이라고 말했다.
수수료 공개가 오히려 과도한 리크루팅을 조장할 수 있다는 지적도 나온다.
또다른 GA업계 관계자는 "수수료를 공개하게 되면 설계사들 사이에서 높은 수수료를 요구하는 GA가 어딘지 알게 된다"라며 "설계사들이 더 높은 수수료를 주는 GA를 예시로 GA에 더 많은 수수료를 요구할 가능성이 높아져 다른 굽부로 리베이트를 조장할 수 있다"라고 말했다.
금융당국은 수수료 개편 방안 반대급부로 준법경영비를 제시했다. 준법경영비는 GA업계에서는 운영비로 본래 1200%룰 안에 포함됐던 항목으로 그동안 GA업계에서는 1200%에서 제외해야한다고 지속적으로 요구해왔다.
업계에서는 준법경영비 항목을 별도로 둔다고 해도 이번 정책 시행과 맞물리면 GA업계 운영유지에 도움이 되지 못한다고 지적한다.
GA업계 관계자는 "준법경영비가 최대 월 보험료 3%인데 GA 운영, 유지를 위해서는 턱없이 부족한 비용"이라며 "사실상 유명무실하다"라고 말했다.
보험GA협회, GA업계는 오늘(17일) 보험판매수수료 개편 방안 반대 입장을 발표할 예정이다.
전하경 한국금융신문 기자 ceciplus7@fntimes.com





















