





이석용 농협은행장. /사진제공=NH농협은행
 이석용기사 모아보기 NH농협은행장이 대손충당금을 전년보다 2배 이상 늘렸지만 이자이익과 비이자이익을 두 자릿수 성장세를 보이면서 상반기 당기순이익이 35% 증가한 실적을 거뒀다.
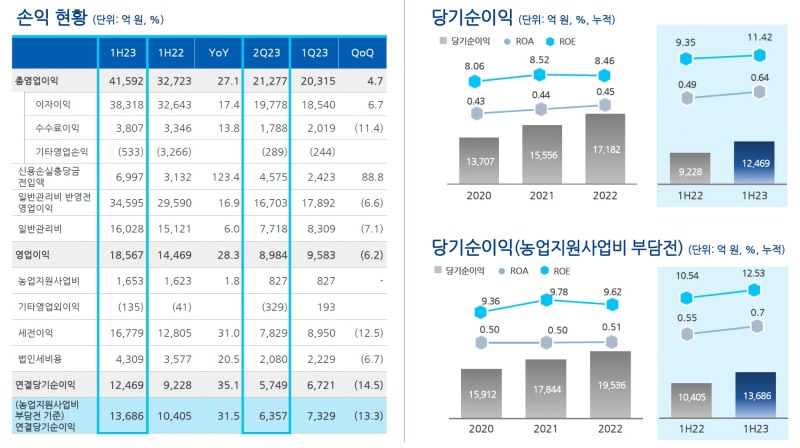
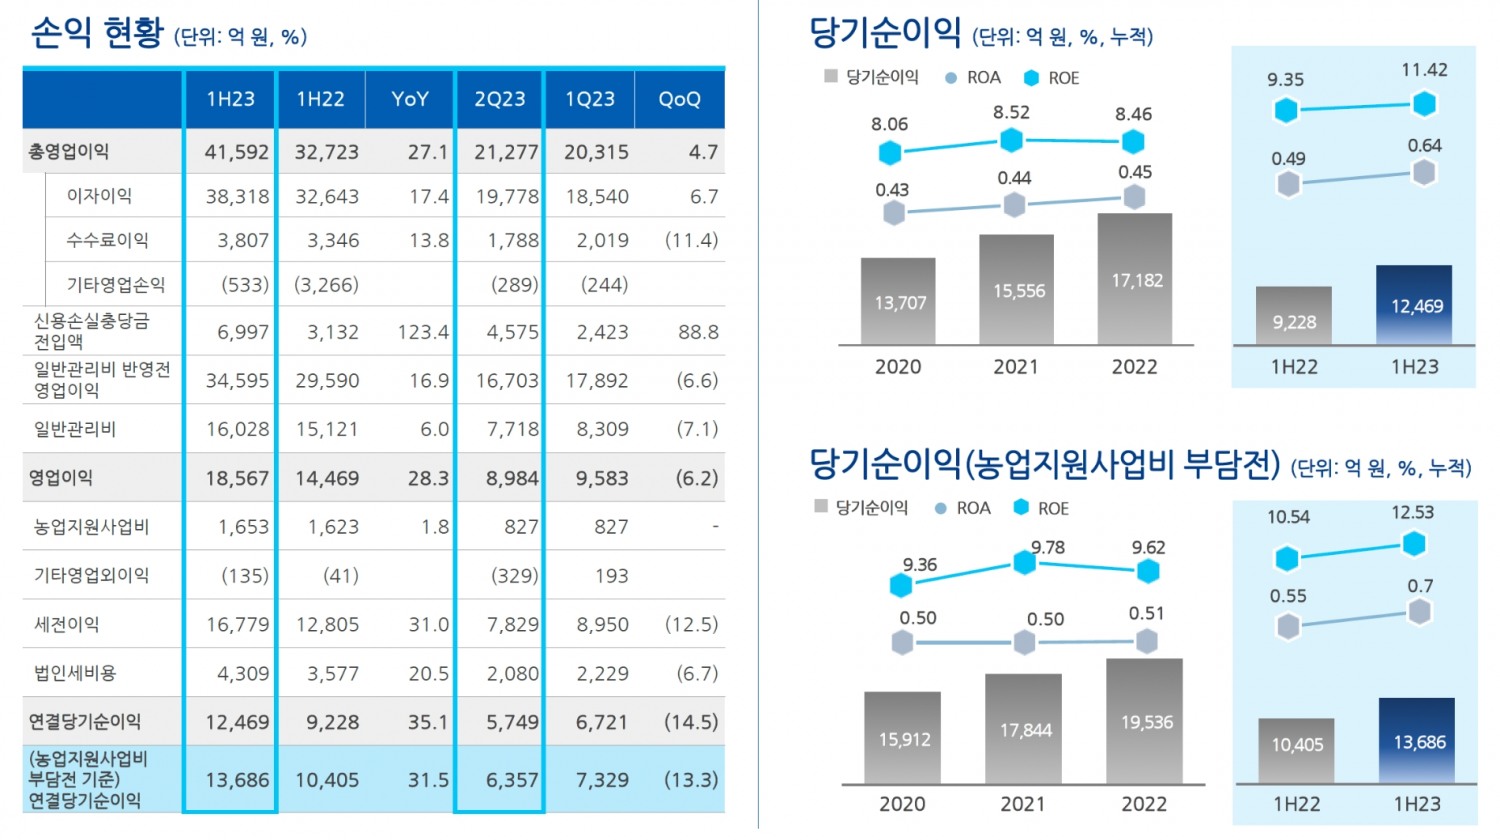
28일 금융권에 따르면 NH농협은행은 지난 상반기 연결당기순이익은 1조2469억원을 기록해 전년 동기 대비 35.1% 증가했으며 농업지원사업비 반영 전 순이익은 1조2686억원을 기록해 31.5% 증가했다. 농업지원사업비는 농협법에 의거해 농협 고유목적사업인 농업인과 농업, 농촌 지원을 위해 지주회사를 제외한 계열사가 농협중앙회에 매분기 초에 납부하는 분담금을 일컫는다.
NH농협은행은 지난 상반기 이자이익 3조8318억원을 기록해 17.4% 증가했으며 비이자이익은 4조1592억원으로 27.1% 증가했다. 비이자이익 중 수수료이익이 3807억원으로 13.8% 증가했다. 순수영업력을 나타내는 충당금적립전영업이익(충전이익)은 2조5565억원으로 전년 동기 대비 45.2% 증가했다. 지난 상반기 일반관리비가 전년 동기 대비 6% 증가한 1조6028억원을 기록했지만 총영업이익이 27.1% 증가한 4조1592억원을 기록해 영업력도 개선됐다.
신용손실충당금전입액은 6997억원으로 2배 이상 증가했다. 지난 2분기 대손충당금적립비율은 286.55%를 기록해 전분기 대비 40.34%p 확대됐다. 농협금융지주는 “경기 불확실성에 대비한 선제적 리스크관리를 위해 신용손실충당금전입액을 확대했으며 건전성 중심의 보수적 관리 기조 유지와 선제적 충당금 관리를 통해 미래손실흡수능력을 지속 확대하겠다”라고 설명했다.
지난 2분기 기준 NH농협은행의 카드를 포함한 순이자마진(NIM)은 2.01%로 전분기 대비 5bp 상승하고 전년 동기 대비 30bp 상승하는 등 수익성이 개선됐다. 카드를 제외할 경우 1.87%로 각 4bp와 32bp 상승했다. 카드를 포함한 누적 NIM은 1.98%로 전분기 대비 2bp 상승하고 전년 동기 대비 30bp 상승하는 등 수익성이 개선됐다. 카드를 제외할 경우 1.85%로 각 2bp와 33bp 상승했다.
농협금융은 “운용자산 수익률 개선과 적정 수준의 순이자마진 확보로 NIM이 개선됐다”며 “우량자산 중심의 효율적 자산 운용과 조달비용 완화를 통해 적정 수준의 NIM 관리를 추진할 계획이다”라고 밝혔다.
다른 수익성을 나타내는 ROA(총자산순이익률)와 ROE(자기자본순이익률)의 경우 전분기 대비 하락했지만 전년보다는 개선됐다. 지난 상반기 기준 NH농협은행의 ROA는 0.64%로 전분기 대비 6bp 하락했으나 전년 동기 대비 15bp 상승했다. ROE는 11.42%로 전분기 대비 101bp 하락했으나 전년 동기 대비 207bp 상승했다. 농업지원사업비 부담전 ROA와 ROE는 각 0.70%와 12.53%를 기록했다.
NH농협은행의 지난 6월말 연결 기준 총자산은 396조5360억원으로 전분기 대비 9조1565억원 증가했으며 전년 동기 대비 5조5243억원 증가했다. 별도 기준으로는 392조1926억원을 기록했다. 원화대출금은 270조4003억원으로 전년말 대비 1조1722억원 증가했다. 가계부문은 130조1576억원을 기록해 전년말 대비 2.1% 감소했으며 기업부문은 대기업을 중심으로 4.8% 증가한 103조3598억원을 기록했다.
관련기사
대기업대출은 17조5707억원으로 전년말 대비 15.1% 증가했으며 중소기업대출은 85조77891억원으로 3% 증가했다. 가계대출 중 주택담보대출은 95조385억원을 기록해 0.2% 증가했으며 일반대출은 35조1190억원으로 8% 감소했다.
NH농협은행은 효율적인 자본관리 노력으로 자본적정성 지표가 전년보다 개선됐다. 지난 6월말 기준 자기자본(BIS)비율은 18.64%로 전분기 대비 36bp 하락하고 전년 동기 대비 34bp 상승할 것으로 예상했으며 보통주자본(CET1)비율은 16.05%로 전분기 대비 17bp 하락하고 전년 동기 대비 51bp 상승할 것으로 예상했다.
자산건전성 지표는 비슷한 수준을 유지했다. 지난 6월말 기준 NH농협은행의 연체율은 0.35%로 전분기 대비 1b 상승하고 전년 동기 대비 17bp 상승했다. 가계대출 연체율은 0.29%로 전분기 대비 1bp 하락했으나 전년 동기 대비 14bp 상승했으며 기업대출 연체율이 0.43%로 각 3bp와 22bp 상승했다. 중소기업대출 연체율이 0.51%로 각 4bp와 26bp 상승했다.
고정이하여신(NPL)비율은 0.29%로 전년 동기 대비 7bp 상승했으나 전분기 대비 1bp 개선됐다. 무수익여신비율도 전년 동기 대비 2bp 상승했으나 전년 동기 대비 4bp 하락했다. 농협금융은 “전략적 자본관리 및 위험가중자산 적정 성장 모니터링 강화로 안정적인 자본관리를 강화할 계획이다”라고 밝혔다.
농협금융그룹은 하반기 불확실한 경제 상황에 대비하여 리스크 요인별 대응전략을 수립하고 미래손실흡수능력 제고를 위해 건전성 관리를 강화하면서 사회적 약자를 위한 상생금융 지원 및 사회공헌 활동에도 최선을 다할 예정이다.
또한 미래 성장동력확보를 위해 고객중심의 디지털 투자 확대, 기후위기 대응과 사회적 책임 이행을 위한 ESG전략 내재화, 비은행 부문 경쟁력 강화를 통한 안정적인 사업기반 확보를 중점적으로 추진할 것이라고 밝혔다.
김경찬 기자 kkch@fntimes.com





















