





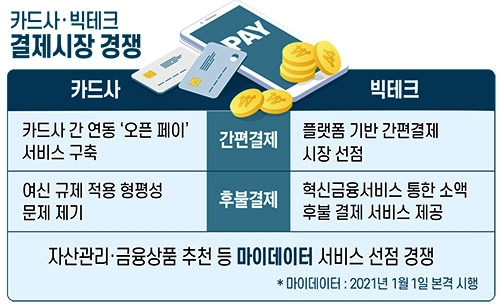
네이버파이낸셜과 카카오페이, 토스, NHN페이코 등 주요 빅테크사들이 혁신금융서비스를 통해 소액 후불결제 서비스를 출시하거나 준비하고 있다. 빅테크사가 후불결제 시장에 본격 뛰어들면서 기존 신용판매업을 영위하던 카드사와의 결제시장 내 경쟁이 더욱 심화될 것으로 보인다.
혁신금융서비스 활용 후불결제 시장 합류
BNPL은 ‘선결제-후지불’ 서비스로, 소비자가 네이버페이 포인트나 카카오페이포인트, 페이코 포인트 등 선불전자지급수단으로 물품을 구매시 충전잔액과 대금결제액 간의 결제부족분이 발생하는 경우 추후에 상환할 수 있도록 하는 후불결제 서비스를 가리킨다.BNPL은 머신러닝, AI 기술 기반의 신용평가모델을 통해 할부서비스를 제공하며, 가맹점은 BNPL 기업으로부터 판매대금을 선지급 받고 고객은 해당 금액을 무이자로 일정 간격 나눠서 납부하게 된다.
가장 먼저 후불결제 시장에 뛰어든 빅테크는 네이버파이낸셜로, 지난해 2월 금융위원회로부터 소액 후불결제 서비스를 혁신금융서비스로 지정받아 지난해 4월 네이버페이 후불결제 서비스를 제공하고 있다. 이어 카카오페이가 지난해 5월 모바일 후불형 교통카드 서비스를 혁신금융서비스로 등록 후 지난달부터 본격 제공하고 있다.
비바리퍼블리카는 지난해 11월 소액 후불결제 서비스를 혁신금융서비스로 등록해 다음달 서비스 출시를 준비하고 있으며, NHN페이코는 연내 소액 후불결제 서비스 등록을 목표로 하고 있다.
네이버파이낸셜은 지난해 4월부터 네이버페이 후불결제 서비스를 운영하며 30만원 한도 내에서 보수적으로 서비스를 제공하고 있다. 심사에는 네이버페이 결제·쇼핑 이력 등 비금융 데이터와 머신러닝·빅데이터 처리 기술을 활용한 대안신용평가시스템(ACSS) 등이 활용되며, 사용자가 보유한 네이버페이 포인트를 소진한 후 결제금액 부족분에 대해서 후불결제가 제공된다.
카카오페이는 지난달 말부터 개인별 최대 월 15만원 한도 내에서 모바일 후불교통 서비스를 제공하고 있다. 카카오페이는 대안신용평가 시스템인 ‘K-CSS’ 심사 결과와 연령 기준 충족 여부 등을 확인해 후불교통 카드를 발급하고 심사 등급별 차등 한도를 부여한다. 카카오페이는 안정적인 서비스 제공을 위해 현재 소규모 유저 대상으로 순차적으로 오픈하고 있으며, 오픈 대상은 단계별로 확대해 나갈 예정이다.
NHN페이코는 다음달 중으로 신용평가모형 ‘피스코어(P-Score)’를 자체 개발해 출시할 예정으로, 신용평가모형 고도화를 통해 연내 소액 후불결제 서비스를 혁신금융서비스로 등록 후 출시하겠다는 목표다. ‘피스코어’는 페이코 결제내역, 페이코 이용서비스 데이터 등 비금융 데이터와 금융 데이터를 활용해 고객 신용을 평가한다.
NHN페이코는 페이코 주요 서비스와 연계 제공할 예정이며, 신한은행과 BNPL 서비스를 개발해 MZ세대 고객을 대상으로 혁신적인 금융결제를 선보일 계획이다.
‘동일기능’ 카드-빅테크 규제 형평성 논란 여전히
주요 빅테크사들이 혁신금융서비스를 통해 후불결제 시장으로 확장하면서 카드사와의 ‘동일기능 동일규제’ 논란이 더욱 거세질 전망이다. 금융당국은 규제 형평성을 제고하기 위해 ‘동일기능 동일규제’ 원칙을 적용하는 방안을 검토하면서 가맹점 수수료와 함께 후불결제 규제 등을 두고 카드사와 빅테크 간 공방이 거세지고 있다.카드업권에서는 수수료 규제를 비롯한 여전법을 카드사에만 적용하면서 역차별의 소지가 있다는 주장이다.
주요 빅테크사들이 규모의 경제를 이룬 만큼 수수료율 규제 적용이 필요하고, 기존 신용카드업 라이선스를 통해 카드사들이 영위했던 신용판매업을 빅테크의 후불결제 서비스가 합류하면서 여신 규제를 카드사만 받는 것이 형평성에 어긋난다는 주장을 제기하고 있다.
이에 대해 빅테크사들은 여신 라이선스를 받아 현금결제서비스(단기카드대출)와 카드론(장기카드대출), 리볼빙 등 사업을 영위할 수 있는 카드사와 동일 규제를 논하는 것이 오히려 형평성에 맞지 않는다며 반박하고 있다. 여신 사업을 영위할 수 없는 빅테크와 건전성 등에 대한 당국 규제를 동일 선상에서 받는 것이 맞지 않는다는 주장이다.
김경찬 기자 kkch@fntimes.com





















