






박재식 저축은행중앙회장./사진=저축은행중앙회
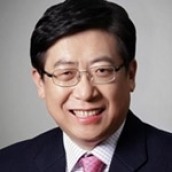 박재식기사 모아보기 저축은행중앙회장이 저축은행업계가 경쟁력을 강화할 수 있도록 지원을 확대하고 제도적 개선을 추진하겠다고 밝혔다.
박재식 저축은행중앙회장은 2022년 신년사를 통해 "가계부채 리스크에 대한 선제적 관리를 통해 저축은행이 안정적으로 연착륙할 수 있도록 지원하겠다"고 전했다.
박 회장은 중소기업과 소상공인데 대한 금융지원을 확대하고, 디지털뱅킹에 대한 투자 확대와 웹 및 미니뱅킹서비스를 구축하겠다고 말했다.
또한 저축은행을 가로막은 각종 규제들을 현실화함으로서 경영여건을 개선해 나가겠다고 밝혔다. 박 회장은 "국회에 계류 중인 저축은행법과 소송촉진특례법의 조속 처리 추진, M&A규제 개선, 외부감사인 수검주기 개선, 높아지는 대출규제에 대응할 것"이라고 했다.
박 회장은 지방중소형 저축은행의 경우 영업역량 확대 지원을 통해 전반적인 성장을 유도하겠다고 전하며 "민원시스템 전면 개선 등 금융소비자 친화적·맞춤형 금융환경 조성을 통해 업계 신뢰도를 더욱 높여갈 것"이라고 설명했다.
다음은 박재식 저축은행중앙회장 신년사 전문이다.
사랑하는 저축은행 임직원 여러분, 소중한 희망들을 가득 담은 2022년 임인년(壬寅年) 새해가 밝았습니다.
지난해는 2년째 이어진 코로나19의 확산과 디지털금융, ESG경영 등 다양한 이슈로 인해 우리 저축은행 업계에도 많은 과제와 도전이 주어졌던 한 해였습니다.
관련기사
이처럼 불확실성이 높았던 경영여건 속에서도 우리 업계는 총자산이 110조원을 넘어서는 성장과 함께 디지털금융으로의 전환, 중금리대출 시장에서의 주도적 역할 등을 통해 서민금융기관으로서의 저축은행 역할과 입지를 더욱 공고히 해 나갔습니다.
이는 시장변화에 대한 저축은행 임직원 여러분의 지속적인 관심과 서로에 대한 굳건한 신뢰가 바탕이 되어 이뤄진 값진 결과라고 생각합니다.
새해에도 그간 많은 분의 노고와 희생에도 불구하고 코로나19 변종 등의 영향으로 일상으로의 회복은 조금 더 늦어질 수 있겠지만 우리는 지금과 같이 희망을 놓지 않고 인내하며 다음을 향한 준비를 철저히 해 나가야 할 것입니다.
먼저, 코로나19의 긴 터널을 거치는 과정에 불가피하게 높아진 가계부채 리스크에 대한 선제적 관리지원을 통해 저축은행이 안정적으로 연착륙할 수 있도록 하는 한편, 중소기업 및 소상공인에 대한 금융지원을 확대하여 지역 및 서민경제에 다시 따뜻한 활력을 불어넣고자 합니다.
둘째, 디지털뱅킹에 대한 투자 확대 및 웹뱅킹서비스, 미니뱅킹서비스 구축을 통해 고객이 더욱 편리하고 안전하게 금융거래를 할 수 있도록 하겠습니다.
셋째, 국회에 계류 중인 저축은행법 및 소송촉진특례법의 조속 처리추진 및 M&A규제 개선, 외부감사인 수검주기 개선, 높아지는 대출규제 대응 등 저축은행 관련 규제를 현실화함으로서 경영여건을 더욱 개선해 나가겠습니다.
마지막으로 지방중소형 저축은행의 영업역량 확충을 지원하고, 민원시스템 전면 개선 등 금융소비자 친화적․맞춤형 금융환경 조성을 통해 업계 전반적인 성장을 유도하고, 업계 신뢰도를 더욱 높여가겠습니다.
저축은행 임직원 여러분. 2022년은 저축은행이 창립 50주년을 맞는 해로서 꽃을 따 대중에게 보인다는 염화시중(拈華示衆)이라는 말이 있습니다.
이는 석가가 꽃을 들어 보이는 행동만으로 제자와 사람들에게 불교의 진수를 전했다는 이야기에서 유래한 말로서 말과 글이 아닌 의미 있는 행동으로 모두가 이심전심으로 공감하는 것을 뜻합니다.
저축은행이 지난 50년을 거울삼아 새로운 50년을 열어가면서 어려움에 지친 서민들에 대한 공감과 소통, 실천을 통해 서민금융의 본질을 전함으로써 더 큰 발전을 이뤄나가기를 바라봅니다.
여러분 모두의 가정에 바라는 소망이 이뤄지시기를 또 건강한 한 해가 되시기를 진심으로 기원합니다.
신혜주 기자 hjs0509@fntimes.com





















