





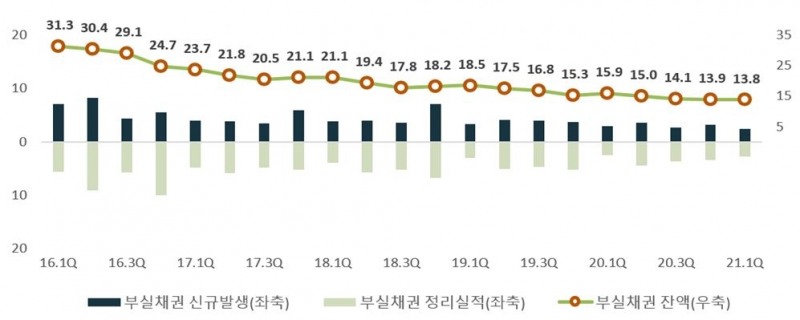
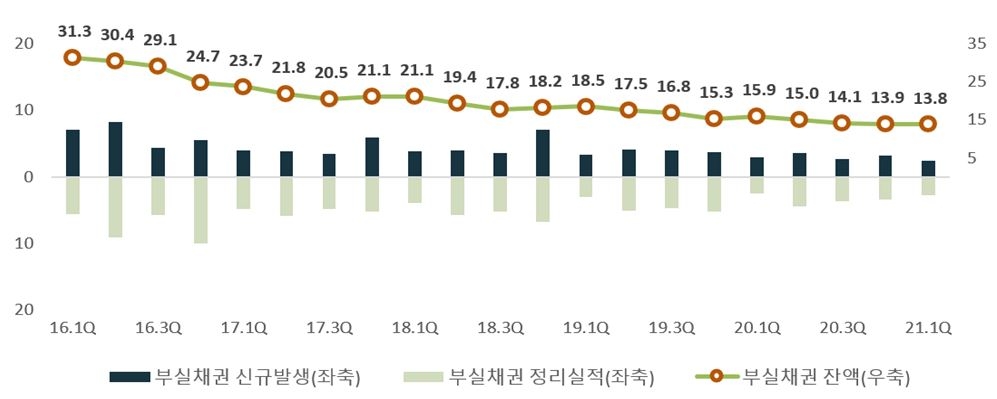
2일 금융감독원이 발표한 ‘2021년 3월 말 국내은행의 부실채권 현황(잠정)’ 자료에 따르면 국내은행의 1분기 부실채권 비율은 0.62%로 집계됐다. 기존 최저치였던 지난해 말 0.64%보다 0.02%포인트 하락한 수준이다. 작년 1분기말 대비로는 0.16%포인트 낮아졌다.
부실채권 비율은 은행의 총 여신 중 고정이하여신(3개월 이상 연체된 대출)이 차지하는 비중을 나타낸다. 비율이 낮을수록 은행이 건전하다는 뜻이다. 금융기관의 대출금 가운데 회수가 불확실한 부실채권이 줄거나 총 여신이 늘면 부실채권 비율이 줄어든다.
1분기 은행 부실채권 전체 규모는 13조8000억원으로 전분기에 비해 1000억원(1.0%) 감소했다. 기업여신이 11조9000억원으로 전체 부실채권의 86.6%을 차지했다. 이어 가계여신 1조7000억원, 신용카드 채권 1000억원 순이었다.
매출채권 중 회수가 불가능할 것으로 예상되는 금액을 비용으로 처리하기 위해 설정하는 대손충당금 적립률은 137.3%를 기록했다. 전분기에 비해 0.9%포인트 하락했지만 지난해 같은 기간에 비하면 26.7%포인트 상승했다.
1분기 새로 발생한 부실채권은 전분기보다 8000억원 적은 2조5000억원이었다. 이 중 기업여신이 1조8000억원으로 전분기보다 7000억원 줄었다. 가계여신은 6000억원으로 전분기 수준을 유지했다.
정리된 부실채권은 2조7000억원으로 전분기보다 7000억원 줄었다. 일반적으로 부실채권 정리규모는 4분기에 늘었다가 1분기에 줄어드는 경향을 보인다.
부실채권 비율을 부문별로 보면 기업여신은 0.89%로 전분기보다 0.03%포인트 내렸다. 대기업 여신(1.18%)과 중소기업여신(0.75%)은 전분기보다 각각 0.06%포인트, 0.01%포인트 내렸고, 개인사업자 여신(0.27%)은 같은 수준이었다.
가계여신 부실채권 비율은 0.20%로 전분기보다 0.01%포인트 하락했다. 주택담보대출은 전분기보다 0.01%포인트 내린 0.15%, 기타 신용대출은 0.03%포인트 하락한 0.30%다. 신용카드채권 부실채권 비율은 전분기(0.98%)와 비슷한 0.97%다.

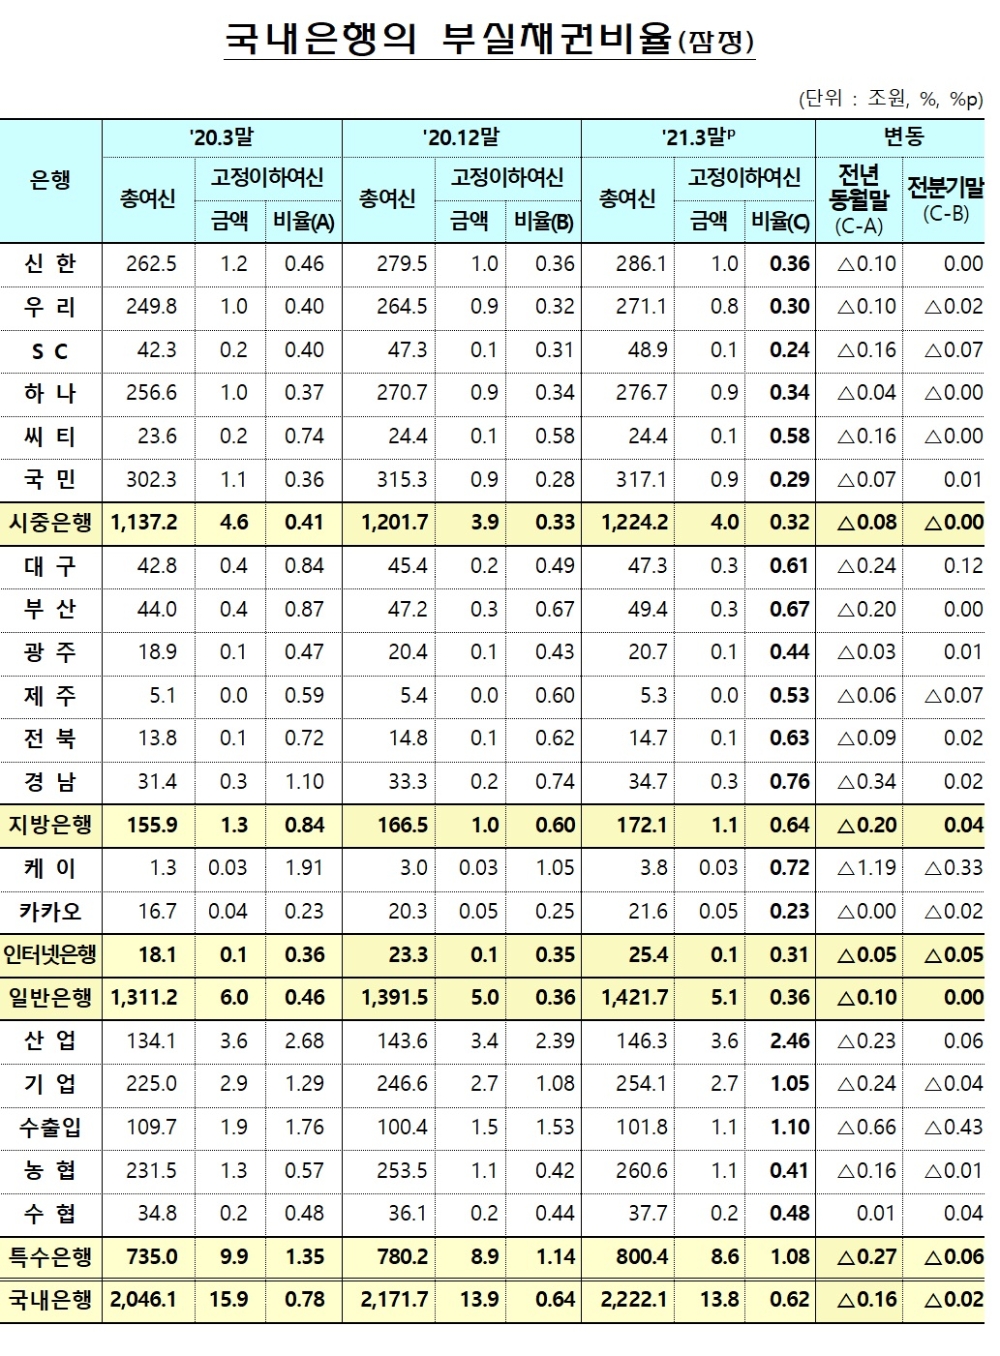
6개 시중은행(신한·우리·SC·하나·씨티·국민) 중에서 부실채권비율이 가장 높은 은행은 씨티은행으로 0.58%를 기록했다. 총여신 24조4000억원중 약 1415억원 규모의 부실이 발생했다. SC제일은행의 부실채권비율은 0.24%로 가장 낮았다. 부실채권 금액이 가장 큰 곳은 약 1조원 규모의 부실이 발생한 신한은행이었다.
지방은행(대구·부산·광주·제주·전북·경남) 부실채권비율은 시중은행보다 두 배가량 높았다. 특히 경남은행이 0.76%로 부실채권비율이 가장 높았다.
인터넷은행은 여신 총량이 많은 카카오뱅크의 부실채권비율이 0.23%로 케이뱅크(0.72%)보다 3배 이상 낮았다. 특수은행(산업‧기업‧수출입‧농협‧수협)의 부실채권비율은 1.08%로 지난해 같은 기간(1.35%)보다는 낮아졌지만 시중은행이나 지방은행, 인터넷은행보다 부실률이 높은 수준이었다. KDB산업은행이 총여신 146조3000억원 중 약 3조6000억원 부실이 발생해 2.46%의 부실률을 나타냈다.
신종 코로나바이러스 감염증(코로나19) 사태가 아직 대출 부실로 이어지지는 않은 모습이다.
금감원 관계자는 “일반적으로 대출이 늘거나 연체율이 줄어들면 부실채권비율이 떨어진다”며 “일각에서는 시장 유동성이 과잉이라는 얘기도 있지만, 정부의 코로나19 대출 지원과 이자 상환 유예 만기 연장 프로그램 등으로 부실채권비율이 줄어든 것으로 해석된다”고 말했다.
이어 “차주의 상환 부담이 일시에 몰리는 것에 대비해 상환 유예 대출 연착륙 방안을 지난달부터 시행하고 있다”고 덧붙였다.
은행권은 지난 3월 기준 만기 연장 143조원(44만9000건), 원금 상환 유예 9조원(2만4000건), 이자상환 유예 1119억원(1만건) 등 총 152조1000원(48만3000건)의 금융지원을 실시했다.
임지윤 기자 dlawldbs20@fntimes.com




















