





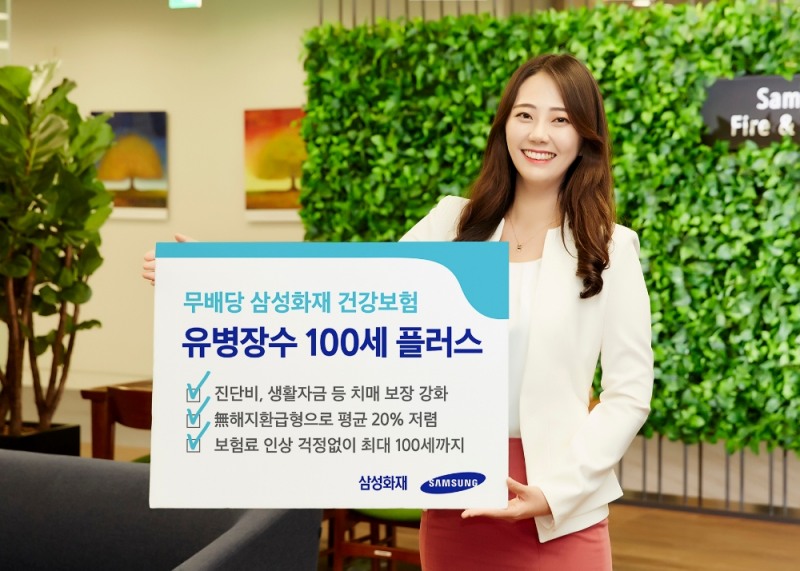
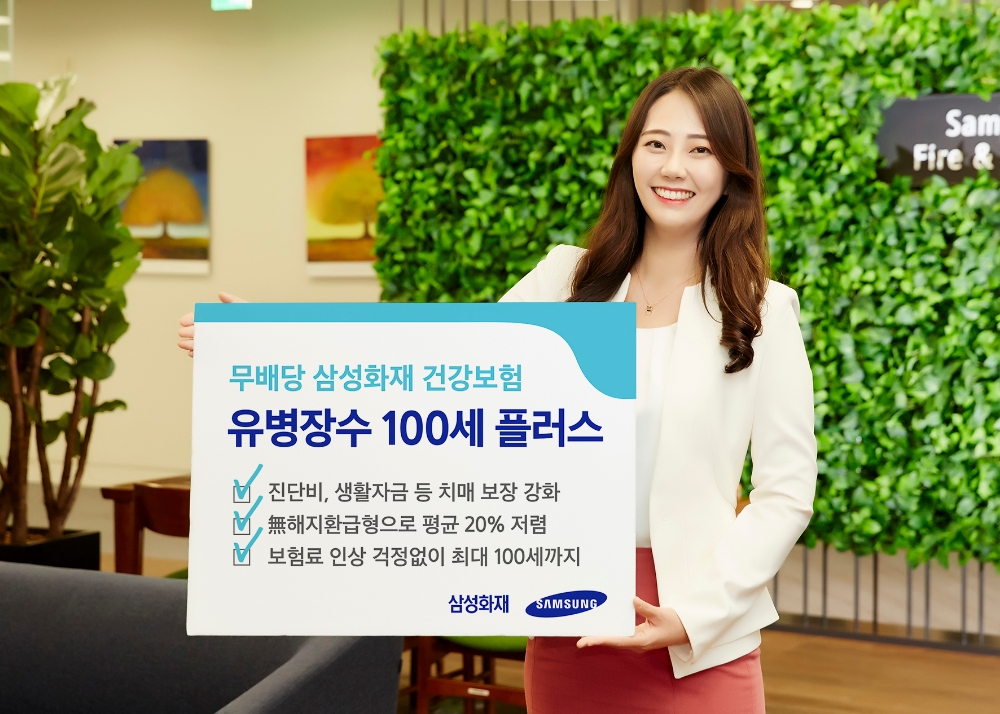
 최영무기사 모아보기)는 무해지환급형 건강보험 ‘유병장수 100세 플러스’를 출시했다고 18일 밝혔다.
이 상품은 30세부터 75세까지 가입할 수 있으며 보험기간은 90세, 95세, 100세 중 선택 가능하다. 일정 기간마다 보험료가 오르는 갱신형 담보 없이 비갱신형 담보로만 이루어져 있어 최대 100세 만기까지 보험료 변동이 없는 것이 특징이다.
◇ 1종 유병자형과 2종 일반심사형 중 선택 가능
‘유병장수 100세 플러스’는 고령층 및 유병자가 가입하는 1종 유병자형과 일반적으로 가입하는 2종 일반심사형으로 구분된다.
1종 유병자형의 경우 간편심사를 통해 '3·2·5' 질문사항에 해당하지 않으면 손쉽게 가입할 수 있다.
'3·2·5' 질문사항이란 △3개월내 입원∙수술∙재검사 의사소견 여부 △2년내 입원∙수술 또는 치매 진단∙치료∙투약 여부 △5년내 암, 협심증, 심근경색, 간경화, 뇌졸중, 투석중인 만성신장질환 진단∙입원∙수술 여부 등이다.
◇ 무해지환급형으로 해지환급금 있는 상품보다 평균 20% 저렴
‘유병장수 100세 플러스’는 삼성화재 최초의 무해지환급형 상품이다. 무해지환급형이란 보험료 납입기간 중 계약을 해지하는 경우 해지환급금이 지급되지 않는 대신 보다 저렴한 보험료로 가입할 수 있는 상품을 말한다.
관련기사
때문에 ‘유병장수 100세 플러스’는 해지환급금이 있는 상품보다 평균 20% 가량 보험료가 저렴하다. 특히, 유병자형의 경우 보통은 일반상품보다 보험료가 비싸지만 무해지환급형 구조를 통해 보험료 부담을 줄일 수 있다.
◇ 치매 진단비, 치매간병 생활자금 등 치매보장 강화
‘유병장수 100세 플러스’는 남다른 치매 보장이 강점이다. '알츠하이머 및 혈관성 치매진단비' 담보를 통해 경증, 중등도, 중증 등 단계에 따른 진단금 보장을 받을 수 있다.
치매로 인한 경제적 어려움도 '치매간병 생활자금' 보장을 통해 대비할 수 있다. 해당 담보 가입 시 보장개시일 이후 치매로 진단이 확정되면 경증은 10년, 중등도는 5년, 중증은 3년간 매년 가입금액을 지급한다.
특히, '치매간병 생활자금' 보장은 생활자금을 복층으로 구성해 치매 진행시기에 맞춰 심도가 깊어질수록 더 많은 보험금이 지급되도록 설계됐다. 치매의 경우 경증에서 중증으로 갈수록 필요자금이 늘어나기 때문이다.
◇ 다양한 진단/수술/입원 담보를 통해 치매 발생 전에도 충분한 보장
기존의 치매보장 상품들이 진단비만 담보하는 것에 비해 ‘유병장수 100세 플러스’는 뇌출혈 및 뇌질환을 포함한 5대기관 질병수술, 응급실내원 진료비, 중환자실 입원일당 등 다양한 진단, 수술, 입원비를 함께 가입할 수 있어 치매 발생 전에도 충분한 보장이 가능하다.
'10대 난치성질환 진단비' 보장도 눈에 띈다. 치매와 유사한 질병인 파킨슨병뿐만 아니라 전신홍반루프스, 재생불량성빈혈, 중증근무력증, 모야모야병, 버거병 등의 질병으로 진단 시 보험금이 지급된다.
또한, 낙상사고 발생 가능성이 높은 고령층을 위해 척추, 무릎/고관절, 운전자관절, 아킬레스힘줄, 상하지 등 상해수술비 담보 5종도 신설했다.
암, 뇌출혈, 급성심근경색증 보장은 기본이다. 3대 질환 진단 시 이후 보험료 납입을 면제해 고객의 경제적 부담을 줄이는 납입면제 제도도 운영한다.
신소 삼성화재 장기상품개발2파트장은 "‘유병장수 100세 플러스’는 만성질환자, 고령자도 100세까지 다양한 보장을 받을 수 있다"며 "여기에 고령자 걱정 1순위인 치매까지 보장되기 때문에 고령사회에 진입하는 우리사회에 가장 적합한 상품"이라고 밝혔다.
장호성 기자 hs6776@fntimes.com





















