





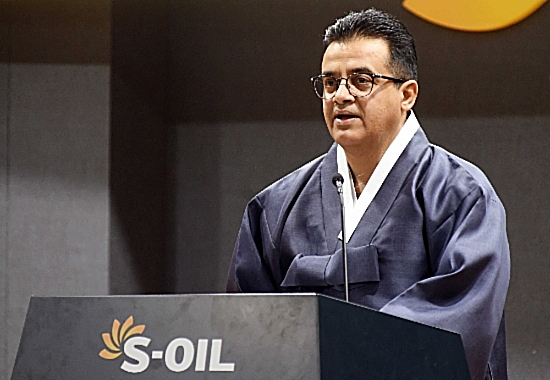
△사진: 오스만 알 감디 에쓰오일 CEO
에쓰오일은 2015년부터 총 투자비 4조 8000억원을 투입하여 울산 공장 내 RUC·ODC 시설을 완공하고 작년 11월 본격적인 가동에 들어갔다. 이후 2013년까지 150만톤 규모의 에틸렌 생산이 가능한 시설을 건설한다는 내용이다.
오스만 알 감디 에쓰오일 최고경영자(CEO)는 신년사를 통해 “석유화학 2단계 프로젝트를 추진해 폴리에틸렌, 폴리프로필렌과 같은 고부가가치 석유화학제품 생산으로 사업 규모와 제품군을 확대하자”며 “명실상부한 에너지화학 기업으로 변모할 것“이라고 강조했다.
먼저 1단계 프로젝트는 2015년부터 4조8000억원을 투자해 완성한 RUC·ODC 시설이다. RUC는 값싼 잔사유를 처리해 프로필렌, 휘발유 등 고부가가치 제품을 생산하는 시설이다.
◇ 2단계 프로젝트로 10조원 투자 계획
ODC는 RUC에서 나온 원료로 폴리프로필렌(PP)과 산화프로필렌(PO)와 같은 올레핀 계열의 제품을 생산하는 시설이다. 이미 에쓰오일은 지난해 11월 RUC·ODC 시설을 완공하고 생산에 들어간 상태이다.
증권가에서는 상업 생산에 들어간 RUC·ODC 프로젝트가 올해 창출할 수익으로 약 7000억~8000억원을 예상했다.
지난해 8월 에쓰오일은 2023년까지 150만 톤 규모의 에틸렌과 폴리에틸렌, 폴리프로필렌 생산시설을 짓는 석유화학 프로젝트 2단계의 타당성을 검토 중이라고 알렸다.
2023년까지 약 5조원을 투자해서 스팀크래커와 올레핀 다운스트림 시설을 건설을 추진할 계획이다. 스팀 크래커는 원유 정제 과정에서 생산되는 나프타와 부생가스를 원료로 투입해 150만 톤 규모의 에틸렌 및 기타 석유화학 원재료를 생산하는 설비다. 원료 조달과 원가 경쟁력에서 이점을 갖고 있다.
이와 함께 올레핀 다운 스트림 시설을 추진해 스팀크래커에서 생산된 에틸렌으로 폴리에틸렌 등의 고부가가치 석유화학 제품을 생산할 계획이다.
에쓰오일은 2단계 프로젝트를 위해 울산시 온산공장에서 가까운 부지 약 40만㎡를 현대중공업으로부터 매입했다. 새 프로젝트가 계획대로 추진될 경우 대규모 단일 설비를 갖춤으로써 경제성과 운영 효율성에서도 경쟁우위를 확보할 것으로 예상된다.
에쓰오일의 석유화학산업은 2023년까지 약 10조원이라는 막대한 비용이 투입된다.
증권업계에 따르면 에쓰오일은 4분기 적자전환된 것으로 분석된다.
국제 유가하락이 실적악화의 주요인으로 꼽혔다. 에쓰오일이 주로 수입하던 두바이유 가격은 지난해 10월 첫째 주 배럴당 82.73달러에서 폭락을 거듭하며 12월 마지막 주에는 38.86달러를 기록했다. 3개월 만에 절반 이상이 감소한 것이다.
◇ 국제유가 등 외부위험의 돌파구 ‘석유화학’
국제 유가가 급락으로 미리 사놓은 원유 가치인 재고평가손실이 높아진 반면 정제마진은 낮아져 영업손실로 이어졌다. 때문에 증권업계에선 지난해 4분기 영업이익이 2500억원 대로 전년 동기 대비 적자 전환 할 것이라고 예상했다.
함형도 IBK 투자증권 연구원은 “4분기 상업가동을 시작한 RUC·ODC설비는 원재료인 고유황유(HSFO)의 가격 상승과 최종제품인 휘발유의 가격하락으로 수익 기여가 어려울 것”이라고 분석했다.
이어 함 연구원은 ”올해 고유황유의 가격이 내려갈 것으로 예상 되어 RUC ODC의 수익성이 개선될 것”이라고 예상했다.
에쓰오일 관계자는 “에쓰오일의 성장 엔진을 찾아 사업을 확대하는 측면이다”라며 “비정유사업에서 사업다각화와 석유화학에서 확장되는 영역의 성장성을 키워가는 노력을 하고 있다”고 설명했다.
이어 “외부적 요인으로 불안정한 정유산업은 비중이 줄어든다”며 “회사의 지속성장을 위해 석유화학산업을 키우는 것”이라고 말했다.
박주석 기자 jspark@fntimes.com





















