





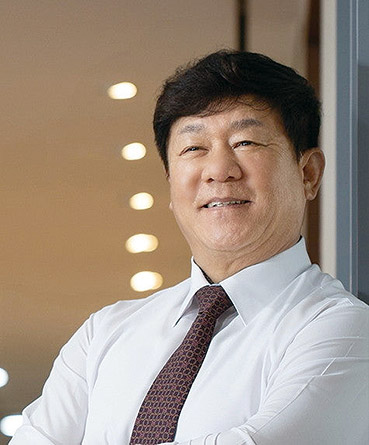
▲ 김윤식 신협중앙회 회장 / 사진=신협중앙회
리스크관리 부문 독립…감시·준법 라인 강화
신협중앙회는 지난해 초 기존 ‘리스크관리실’을 ‘리스크관리부문’으로 격상하며 내부통제 기능을 대폭 강화했다. 그간 여신 심사와 자산운용, 투자관리 등 리스크 관련 기능이 부서 단위로 분산돼 있었으나, 이를 중앙회 부문 직속으로 일원화해 관리 효율을 높이는 조치다. 이로써 중앙회가 단위조합의 여신·투자 포트폴리오를 직접 점검하고, 위험 징후를 조기에 통보하는 구조가 마련됐다.이번 개편의 핵심은 ‘감시와 실행의 분리’다. 중앙회는 리스크관리부문을 독립시켜 각 조합의 대출, 투자, 프로젝트파이낸싱(PF) 노출 현황을 실시간으로 취합·분석한다. 이를 통해 부실 조합을 사전에 식별하고, 위험수준에 따라 경영개선 권고나 경영지도 조치를 내리는 체계를 강화했다. 과거에는 감독 기능이 후행적이었다면, 이제는 ‘사전경보형’으로 전환된 셈이다.
아울러 소비자보호 라인도 강화했다. 신협은 지난 2022년 금융소비자보호 내부통제위원회를 신설하고, 기존 준법감시 부서의 역할을 분리·고도화했다. 이 위원회는 금융소비자보호 내부통제기준의 이행 여부를 점검하며, 위반 시 제재 권고를 내릴 수 있는 공식 기구다. 소비자 피해 예방, 부당 영업행위 근절, 내부고발자 보호 등을 정례 의제로 다루고 있다.
특히 국정감사에서 지적된 일부 조합의 법인카드 유용, 특혜대출 등 문제 이후 ‘소비자보호와 내부감시의 독립성 확보’가 신협 내부의 핵심 과제로 부상했다. 김윤식 회장은 당시 “일탈 조합에 대해 전수조사와 엄중조치를 병행하겠다”고 밝히며, 내부감시 기능 강화를 조직개편의 출발점으로 삼았다.
내부통제 강화는 단순한 윤리경영 차원이 아니라 신협의 건전성 회복 전략의 일환으로 풀이된다. 조합원 중심의 상호금융 구조상, 조합의 영업행위는 곧 중앙회의 신뢰와 직결된다. 내부통제 라인을 제도화함으로써 조합별 도덕적 해이를 줄이고, 리스크관리 기능을 중앙으로 집중시켜 경영 투명성을 높이려는 의도다.
다만 실질적인 효과가 나타나기까지는 시간이 필요하다는 평가도 있다. 내부통제위원회의 구성원 중 외부 전문가 비중이 아직 과반에 미치지 못하고, 위원회의 제재 권한도 권고 수준에 그친다는 지적이 있다. 그럼에도 중앙회가 ‘감시체계의 독립화’를 제도권 수준으로 끌어올린 첫 사례라는 점에서 의미가 크다는 분석이다.
'KCU NPL대부'로 부실채권 정리 본격화
신협은 부동산 경기 악화에 따른 부동산 프로젝트파이낸싱(PF) 대출 부실화로 연체율이 급등하자, 지난해 말부터 부실채권 관리체계 정비에 착수했다. 올해 5월엔 자회사 ‘KCU NPL대부’를 공식 출범시켰다. 이 회사는 조합이 보유한 고정이하여신을 매입해 일괄 정리하고, 이후 시장 매각을 통해 손실을 최소화하는 구조다. 자본금 2000억원 규모로, 중앙회가 100% 출자했다.
관련기사
KCU NPL대부는 출범 직후 약 3500억원 규모의 부실채권 정리를 목표로 사업을 시작했다. 중소형 조합이 자체적으로 처리하기 어려운 NPL(부실채권)을 중앙 차원에서 흡수·관리하는 방식이다. 특히 부동산 PF 관련 부실의 비중이 높은 점을 고려해, 중앙회는 해당 자산을 우선적으로 매입 대상으로 지정했다. 내부적으로는 장기적으로 전체 부실여신의 20% 수준을 단계적으로 정리한다는 목표도 세웠다.
리스크관리부문과의 연계도 강화됐다. 중앙회는 각 조합의 여신 현황을 상시 모니터링하고, 연체율이 일정 수준 이상 치솟는 조합은 즉시 NPL대부 매각·정리 대상으로 편입한다. 이를 통해 부실을 조기에 차단하고, 조합의 자산건전성을 회복시키는 ‘상시 리스크관리 체계’를 구축했다. 과거처럼 부실이 누적된 뒤 일괄 처리하는 방식이 아닌, 실시간 대응 체제로의 전환이다.
신협중앙회가 부실채권 정리를 위한 상설 플랫폼을 구축한 것은 제도적 전환점으로 평가된다. 그동안 각 조합이 개별적으로 부실을 해소해야 했지만, 이제는 중앙회가 직접 매입·정리하는 순환 구조가 마련됐다.
업계 관계자는 “상호금융권 내에서 중앙회가 부실채권 관리 전문 자회사를 세운 것은 신협이 처음”이라며 “부실 관리의 효율성을 높이는 동시에, 조합별 건전성 편차를 줄이는 효과가 기대된다”고 말했다.
신협의 조직개편과 부실채권 관리체계 구축은 단기 성과보다는 ‘구조적 체질 개선’에 방점이 찍혀 있다. 리스크관리 부문 격상과 내부통제위원회 신설로 중앙의 감시 기능이 강화된 만큼, 향후 과제는 제도적 독립성과 실행력 확보다. 동시에 KCU NPL대부를 중심으로 한 부실 정리 시스템이 실질적인 연체율 개선으로 이어질 수 있을지 주목된다. 김윤식 회장이 강조한 “건전성과 신뢰 회복”이 수치로 입증되기까지는 시간이 더 필요하지만, 신협이 상호금융 내 ‘관리 중심 기관’으로 체질을 전환하는 기반은 마련됐다는 평가다.
김하랑 한국금융신문 기자 rang@fntimes.com




















