






 정길호기사 모아보기)이 맹추격하며 SBI저축은행(대표 김문석)과의 총자산 격차를 1조원 이하로 줄인 것이다. 양사의 격차가 1조원 이내로 줄어든 것은 이번이 처음이다. 지난 1분기뿐만 아니라 2분기에도 OK저축은행 순이익 역전이 이어지면서 향후 업계 1위 쟁탈을 위한 경쟁이 치열해질 것으로 보인다.
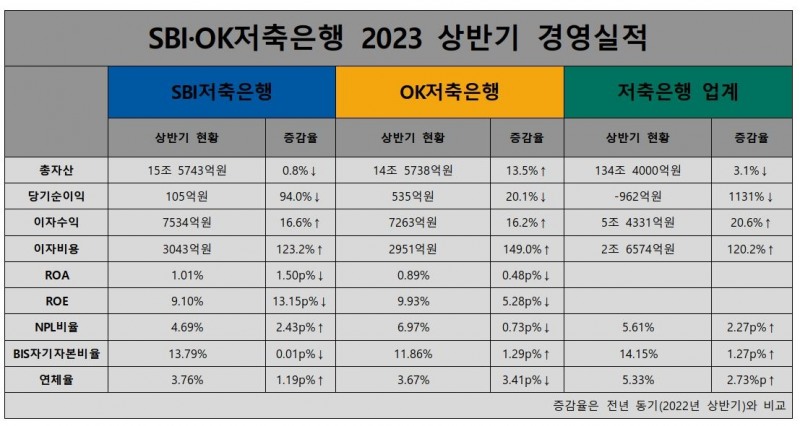
1일 저축은행중앙회 소비자포털에 따르면 SBI저축은행의 올해 상반기 누적 총자산은 전년 동기(15조 7117억원) 대비 0.8% 감소한 15조 5743억원을 나타냈다. 대출채권이 큰폭으로 하락하며 자산 하락을 이끌었지만 여전히 업계 1위를 차지했다.
다만 OK저축은행 추격이 심상치 않다. OK저축은행의 2023년 상반기 누적 총자산은 14조 5738억원으로 전년 동기(12조 8417억원) 대비 13.5% 증가했다. 현금 및 예치금, 유가증권, 대출채권이 고르게 증가하면서 총자산 규모가 늘었다.
양사의 총자산 격차는 점점 줄어들고 있다. 3조원 이상 벌어져있던 양사의 격차는 지난해 총자산 2조 3802억원으로 줄어들더니 ▲2023년 1분기 1조 6542억원 ▲2023년 2분기 9975억원으로 점차 차이가 좁혀지고 있다.
총자산을 비롯해 올 상반기 양사의 실적은 희비가 갈린다. 먼저 SBI저축은행의 올해 상반기 당기순이익은 105억원으로 전년 동기(1763억원) 대비 94.0% 감소했다.
이자수익이 증가하며 수익 성장을 이끌었지만 이자비용과 기타비용이 큰폭으로 늘어나며 당기순이익이 하락했다. 수수료비용과 판관비 절감 등을 통해 비용을 줄이려 했으나 이자,기타 비용 증가가 워낙 커서 순익 하락이 불가피 했다.
SBI저축은행 관계자는 “지난해 판매된 고금리 예금상품 때문에 이자비용이 지속적으로 높은 수준으로 발생하는데 법정상한금리로 대출을 보수적으로 취급하게 되면서 비용은 늘고 수익은 줄어든 상황”이라며 “SBI저축은행뿐만 아니라 업계 모두 같은 어려움을 겪고 있다”라고 말했다.
실제로 순익 하락은 저축은행 업계의 공통적인 흐름이다. 올해 상반기 저축은행 업계는 전년 동기 대비 1131% 하락한 962억원의 순손실을 기록했다. 금융감독원은 이에 대해 “예대금리차 축소 등으로 이자이익이 감소한 가운데, 대손비용이 크게 증가한 영향”이라고 분석했다.
관련기사
순익 하락에 수익성 지표도 떨어졌다. SBI저축은행의 상반기 ROA는 1.01%, ROE는 9.10%로 각각 전년 동기 대비 1.50p%, 13.15%p 감소했다. ROA는 기업의 총자산 대비 수익성을 나타내는 지표로, 기업이 자산을 얼마나 효율적으로 운용했는가를 나타낸다. ROE는 순자산 대비 수익성을 나타내며 자기자본이 얼마만큼의 이익을 냈는가를 보여준다.
건전성 지표도 부정적인 흐름을 나타냈다. NPL비율은 전년 동기 대비 2.43p% 늘어난 4.69%를 나타냈으며, BIS기준 자기자본비율은 같은 기간 0.01%p 줄어든 13.79%를 기록했다. 소액신용대출 연체비율은 같은 기간 1.19%p 증가한 3.76%를 나타냈다.
건전성 지표 하락 또한 저축은행 업계의 공통적인 흐름이다. 저축은행 업계의 지난 6월 말 기준 총여신 연체율은 5.33%로 전년말 대비 1.92%p 상승했으며 NPL비율도 5.61%로 같은 기간 2.27%p 올랐다.
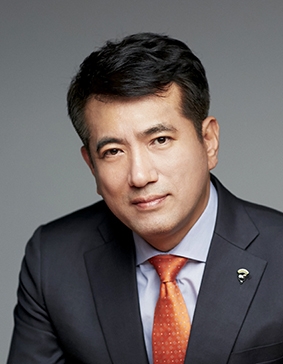
▲사진: 정길호 OK저축은행 사장
이자수익과 대출채권관련수익이 전년 동기 대비 증가하며 수익 규모를 키웠으나 이자비용과 기타비용이 큰폭으로 늘어나며 당기순이익 감소를 이끌었다.
순익이 하락했지만 SBI저축은행과의 순익 격차는 벌리고 있다. OK저축은행는 지난 1분기 376억원의 순이익을 기록하며 SBI저축은행 1분기 순익(37억원)을 앞지름과 동시에 339억원의 격차를 벌였다. 이어 올해 2분기에는 격차를 430억원으로 확대했다.
OK저축은행 관계자는 “이자비용 및 대손비용 증가의 영향으로 예년보다 줄어든 당기순이익을 기록했지만 상반기 대출채권 매각에 따른 대손 충당금 일부가 환입되면서 추가적인 순이익 하락을 방어했다”고 설명했다.
수익성 지표는 하락했다. OK저축은행의 상반기 ROA는 0.89%, ROE는 9.93%로 각각 전년 동기 대비 0.48p%, 5.28p% 감소했다.
건전성 지표에서는 NPL비율은 전년 동기 대비 0.73p% 줄어든 6.97%, BIS기준 자기자본비율은 전년 동기(10.57%) 대비 1.29%p 증가한 11.86%를 기록했으며 소액신용대출 연체비율은 같은 기간 3.41p% 감소한 3.67%를 나타내며 긍정적인 흐름을 나타냈다.
OK저축은행은 “당사는 자산건전성 관리 기준을 정교화하고 리스크관리 정책의 효율적 이행을 위한 관리체계를 강화하는 등 질적 성장을 위한 경영 내실화에 역량을 집중할 계획"이라고 말했다.
여전히 1위 자치를 공고히 지키고 있는 SBI저축은행과 빠르게 성장하고 있는 OK저축은행의 지표 격차가 줄어들면서 업계 왕좌를 차지하기 위한 쟁탈전은 갈수록 치열해질 것으로 보인다.
홍지인 기자 helena@fntimes.com





















