






 윤종규기사 모아보기 KB금융그룹 회장)
“디지털 금융 플랫폼 경쟁력에 의해 신한의 운명(運命)이 좌우될 것이다. 금융과 비금융을 아우르는 혁신적인 디지털 플랫폼을 성공적으로 구축해야 한다.” (조용병닫기
 조용병기사 모아보기 신한금융그룹 회장)
“우리가 지금까지 알던 금융은 잊어라, 2025년 플랫폼으로 무장한 미래금융(未來金融) 아마존 뱅크(Amazon bank)가 온다.” (‘아마존 뱅크가 온다’ 저자 다나카 미치아키)
“혁신(革新)하지 못하면 아시아권 은행 3곳 가운데 2곳은 역사 속으로 사라질 수 있다.” (맥킨지 ‘디지털 혁신’ 보고서)
우리나라 최초의 근대적(近代的) 은행이 설립된 지 120년이 지난 지금, 금융산업(金融産業)은 그 어느 때보다 격렬한 변화의 순간에 직면해 있다. 4차 산업혁명(産業革命)의 핵심인 ICT의 융합으로 개별 산업의 고유영역 간 경계가 사라지고 금융과 기술을 결합한 핀테크(fintech) 기업이 폭발적으로 늘어나고 있어서다. 중국 알리바바와 같은 ICT기업은 독자적인 기술을 바탕으로 차별화된 금융서비스인 테크핀(techfin)을 등장시켰다.
‘아마존 뱅크가 온다’의 저자 다나카 미치아키(Michiaki Tanaka) 릿쿄대학(Rikkyo University) 경영대학원 비즈니스디자인연구과 교수는 “디지털금융의 파고(波高)가 금융권 전반으로 확산되어 기술혁신(技術革新)을 거부하면 누구도 살아남을 수 없을 것”이라 단언한다. 이 책을 통해 그는 아마존과 알리바바(Alibaba) 그리고 텐센트(tencent) 등이 기존 메가뱅크(Mega Bank) 생존을 위협하는 ‘파괴자(disrupter)’라고 진단한다.
특히, 아마존이 보여줄 ‘아마존뱅크’의 탄생은 시간문제라고 전망한다. 결제부터 발송까지 클릭 한 번으로 끝내는 ‘원클릭(one-click)’ 주문에서 경험한 쇼핑 분야 혁신은 이제 ‘금융’ 고유 영역의 편견(偏見)을 허무는 데 활용된다. 덕분에 ‘아마존 페이(pay)’를 통한 지불이 가능해졌고, 대출 서비스인 ‘아마존 렌딩(lending)’과 은행의 예금 기능을 제공하는 ‘아마존 캐시(cache)’까지 등장했다.
디지털 금융 플랫폼 전성시대(全盛時代)라고 할 만하다. 코로나 19시대를 거치면서 국내 전통 금융회사들이 너나없이 ‘디지털 금융플랫폼 기업’으로의 변신(變身)을 외치고 있다. 그동안 다른 산업들보다 상대적 변화에 둔감(鈍感)하고 보수적 색채(色彩)가 강했던 이들이 플랫폼 기업으로 변신에 목매고 있다.
네이버·카카오 등 빅테크(Big tech) 기업의 금융권 진출이 가속화되고 있는 가운데 더 이상 몸집만 큰 공룡(恐龍) 상태로 머물러 있다간 성장은커녕 생존조차 담보(擔保)하기 어렵다는 위기의식(危機意識)이 팽배해진 탓이다. 과거의 영광이 그 얼마나 대단했던 지와 상관없이, 변화하는 환경에 적응하지 못한다는 건 곧 도태를 의미하는 세상이 됐다. 한 해 순익만 4조원 거두는 금융지주회사도, 삼성이란 이름 아래 금융회사도 예외는 아니다.
금융과 비금융을 아우르는 플랫폼 기업으로의 도약을 목표로 금융사들은 일단 기존 쪼개져 있던 앱을 하나로 통합하는 ‘슈퍼 원앱(One App)’ 전략에 박차를 가하고 있다. 이른바 '금융 플랫폼 전쟁'의 서막(序幕)이 올랐다는 얘기다. 산업 간 경계(境界)도, 같은 계열사 간 칸막이도 무너진 무한 경쟁이다. 체급(體級) 구분도 없이 계급장(階級章) 떼고 붙는 싸움, 눈 밝은 고객들의 선택을 받는 곳이 승자다. 은행, 증권, 보험, 카드, 핀테크 기업들이 하나의 플랫폼에서 거의 모든 금융서비스, 생활서비스까지 이용할 수 있는 '종합생활금융(綜合生活金融) 플랫폼'이 되기 위해 격돌(激突)할 수밖에 없다.
무엇보다 디지털을 무기(武器)로 하는 플랫폼 경제는 1위 기업이 업권 전체를 가져가는 이른바 승자 독식(獨食) 현상을 주요한 특징으로 한다. 예를 들어 그동안 상위 3~4위 은행이 공존(共存)하면서 은행 업권을 나눠 가졌다면, 앞으로 금융 플랫폼 시대에는 자칫 2위 은행도 금융소비자로부터 외면(外面) 받을 수 있다는 의미다. 주요 금융지주(金融持株) 회장과 은행장이 다른 은행뿐 아니라 빅테크 등 플랫폼 기업이나 인터넷전문은행과 디지털 경쟁에서 뒤처지면 생존(生存)을 담보할 수 없다고 목소리를 높이는 이유다.
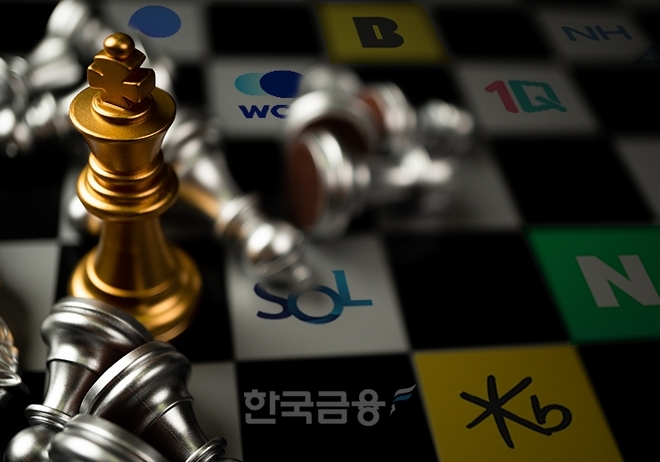
온라인 비즈니스는 아마존처럼 승자독식의 양상을 띠는 경우가 많다. 이 때문에 국내 주요 금융그룹도 고객 중심의 디지털 혁신으로 넘버원(No.1) 금융 플랫폼 구현에 사활을 걸고 있다.
이미지 확대보기
일부에서는 비대면(非對面) 금융환경으로의 전환이 금융소비자의 권한(權限)을 침해하는 요인으로 작용할 수 있다는 지적이 나오고 있으나, 금융 플랫폼 물결은 피할 수 없는 현실이 됐다.
이제 전통 금융회사는 빅테크와 경쟁에서 이기기 위해서는 고객관리(顧客管理)의 노하우와 금융상품 데이터를 디지털에 녹여내는 숙제(宿題)를 풀어야 한다. 이를 위해서는 개별 금융소비자(金融消費者)들이 보다 편리하게 자신에 최적화된 금융상품(金融商品)을 비교하고 조회할 수 있는 서비스를 활성화(活性化)하는 등 고객 중심의 종합플랫폼도 구축해야 한다. 금융지주 회장들의 지적처럼 디지털 부문의 역량(力量)은 상품 한두 개를 더 파느냐의 문제가 아니라 앞으로 생존하느냐 마느냐의 문제로 귀결(歸結)될 수도 있다는 얘기다.
어떤 일이든, 급격한 환경변화(環境變化)에 얼마나 기민(機敏)하게 대응하느냐가 기업의 생존을 좌우한다. 그리고 줄곧 변화 (變化)의 시대에는 ‘변화’라는 명칭이 아깝지 않은 새로운 기업이 나타나 주었다. 글로벌 시장을 이끄는 혁신적인 기업 아마존이 보여준 것처럼 우리 금융회사가 써내려갈 금융 플랫폼의 미래(未來)가 자못 궁금해진다.
김의석 기자 eskim@fntimes.com





















