





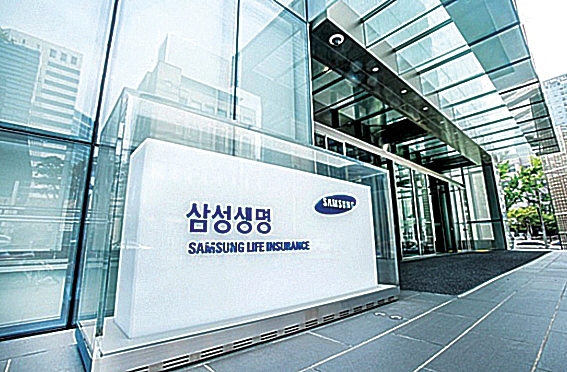
▲ 삼성생명 사옥. 사진 = 삼성생명
소비자단체인 금융소비자연맹은 생보사 가운데 금감원이 추산한 즉시연금 과소지급액 규모가 가장 큰 삼성생명과의 소송전을 벌이고 있다. 지난 4월과 6월에 열린 1차, 2차 공판에서도 답을 내지 못했던 재판부는 오늘(30일) 열린 3차 공판에서도 양측의 입장을 좁히지 못한 채 4차 공판을 예고했다. 4차 공판은 오는 10월 25일 오전 11시 35분 서울중앙지방법원에서 열릴 예정이다.
원고와 피고 양측은 이번 3차 공판에서도 지금까지 열렸던 공판들과 비슷한 주장을 견지했다. 원고인 금융소비자연맹은 여전히 보험사의 약관이 명확하지 않았다는 주장을 고수하고 있는 반면, 피고인 삼성생명은 약관에 문제가 없었고, 오히려 가입자들이 이익을 더 보기 위해 부당한 주장을 하고 있는 것이 아니냐는 의혹을 제기하고 있다.
이어 이 날 원고 측은 “삼성생명과의 공판이 다른 보험사들의 사례보다 다소 빠르게 진행되고 있다”며, 재판부에 다른 보험사(한화생명 등)의 사례와 보조를 맞출 수 있도록 속도 조절을 요청했다. 재판부가 이를 받아들이면서 4차 공판은 약 두 달 뒤인 10월 25일로 예정됐다.
일각에서는 피고인 삼성생명이 아닌 원고 측이 속도 조절을 요청한 것을 두고, 만약 삼성생명과의 분쟁에서 불리한 결과가 나올 경우 해당 결과가 다른 보험사와의 분쟁에도 부정적인 영향을 미칠 것을 우려한 것이라는 관측을 내놓고 있다.
한편 이처럼 즉시연금 분쟁이 해를 넘기고도 더욱 장기화되는 것에 대해 우려를 나타내는 목소리도 있다. 소비자단체 한 관계자는 “보험사들이 논점을 흐려가며 보험금 지급을 계속해서 미루고 있다”고 비판하는 한편, “일부 보험사들은 이번 소송에서 지더라도 민원을 제기한 고객들한테만 보험금을 지급하면 그만이라는 ‘버티기 전략’으로 일관하고 있어 답답함이 크다”고 토로하기도 했다.
만기환급형 즉시연금 상품은 처음 가입 때 고액의 보험료를 일시에 납부하고, 보험사가 매달 보험료를 굴려 얻은 이자를 가입자에게 연금으로 지급하며, 만기시 최초에 낸 보험료 전액을 돌려주는 상품이다. 그러나 매월 일정 금액을 떼 준비금으로 적립하는 상품구조에 대해 약관에 제대로 명시되지 않았고, 가입자에게 고지되지 않았다는 부분이 논란이 됐다.
지난해 삼성생명은 상품 약관에 제대로 설명하지 않고 매달 가입자에게 주는 이자에서 만기 보험금 지급을 위한 재원을 공제했다는 분쟁에 휘말렸다. 해당 분쟁에서 금감원 분쟁조정위원회는 민원인의 손을 들어줬다. 삼성생명 역시 이 결정을 수락하고 과소지급된 보험금을 지급하는 것으로 사태가 마무리되나 했으나, 금감원이 해당 결정 내용을 생보업계 전체로 확대하면서 논란이 지속되고 있다.
관련기사
한편 삼성생명은 연내 금감원의 종합검사 대상으로 선정돼 현재 사전검사에 돌입한 상태다. 이번 종합검사를 통해 금감원은 소비자보호 및 보험금 지급, 지배구조 등에 관련된 내용을 주로 들여다볼 것으로 전해졌다. 현재 법리다툼이 진행 중인 만기환급형 즉시연금 과소지급 논란에 대한 내용은 이번 종합검사에서는 제외될 예정이지만, 소비자 보호와 관련된 내용이 검사에 포함된 만큼 즉시연금 분쟁에도 영향이 갈 것이라는 관측도 있다.
보험업계는 삼성생명에 대한 종합검사야말로 금감원이 준비한 ‘본게임’이 될 것이라고 관측하고 있다. 상반기에 한화생명을 대상으로 진행된 종합검사는 큰 잡음 없이 상대적으로 조용한 상태로 마무리됐다. 업게는 이를 두고 상반기 종합검사가 일종의 ‘몸풀기’였다고 풀이하고 있다.
금감원 관계자는 “가능한 한 수검자의 부담을 줄이는 방향으로 검사를 진행하되, 소비자 보호라는 본래의 취지에 맞는 다각적인 검사를 진행할 것”이라고 전하는 한편, “자료제출만 원활하게 이뤄진다면 최대한 연내에 검사를 마무리할 수 있도록 할 것”이라고 덧붙였다.
장호성 기자 hs6776@fntimes.com




















