





KCB는 서민금융진흥원과 ‘신용관리체험단’을 작년 11월 13일부터 12월 31일까지 운영한 결과, 참여자 100명 중 60명이 신용평점 상승을 경험했으며 이중 37명은 개인신용등급까지 상승했다고 밝혔다.
‘신용관리체험단’은 개인 맞춤형 1:1 신용상담과 신용상승 관리 미션을 제시하고 본인이 직접 수행할 수 있도록 멘토링 해주는 프로그램이다. 매년 3개월이라는 짧은 기간 내에 참여자의 60% 이상이 신용상승을 경험하는 등 서민의 신용관리 역할 중심에는 KCB가 존재하고 있다.
◇ ‘신용 스마트리포트’로 개인 성향 파악·컨설팅 진행
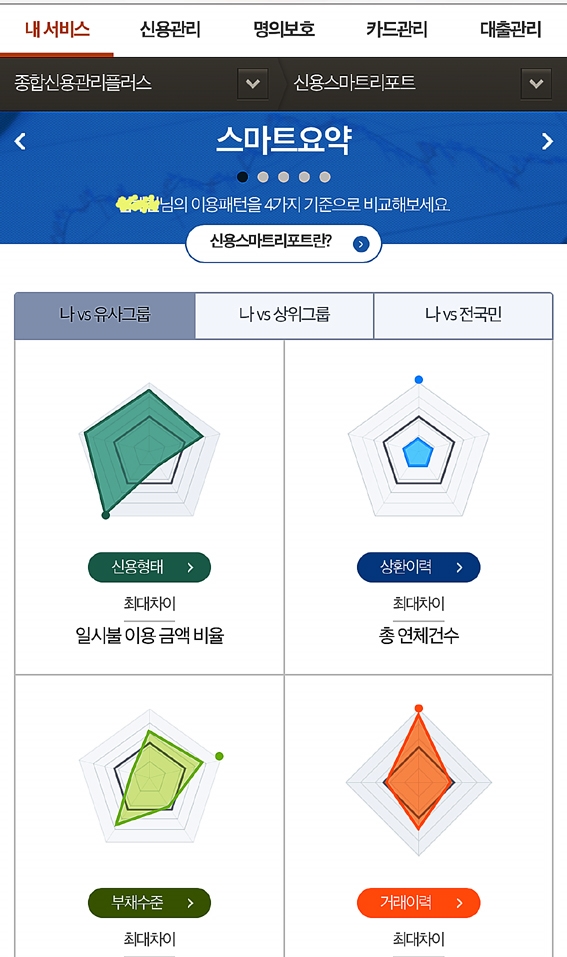
KCB는 ‘신용 스마트리포트’를 통해 참여자의 신용행태, 부채수준을 종합적으로 분석해 주고 있다.
‘신용 스마트리포트’는 전국민의 신용등급 관련 빅데이터 분석을 통해 개인과 다른 사람들의 신용행태를 비교 분석해 제공한다. 주로 그래픽 이미지로 되어 있어 비전문가도 시각적으로 쉽게 이해할 수 있다. 리포트를 이용하면 본인의 신용상태가 비교그룹 대비 어느 정도 수준인지를 명확히 진단할 수 있다.
비교그룹은 모두 세 그룹이다. 먼저 나와 연령, 소득, 신용등급이 비슷한 ‘유사그룹’과 비교해 볼 수 있다. 두번째는 ‘상위그룹’이다. 이 그룹은 연령과 소득수준은 비슷하나 신용등급이 높은 사람들로 구성되어 있다. 마지막은 ‘전국민’이다.
스마트리포트를 통해 비교해 볼 수 있는 신용현황은 크게 4가지로 나뉜다. ‘신용형태’, ‘상환이력’, ‘부채수준’, ‘거래기간’이다.‘신용형태’에서는 주로 카드와 관련된 비교정보를 알 수 있다.
이를 통해 비교그룹 대비 대출과 카드 등 신용소비 수준이 높은 지, 낮은 지 알 수 있다. 예를 들어 ‘전국민’ 비교그룹 내에서 소득대비 카드이용금액이 85%일 경우 전국민 평균인 50%보다 35%p이상 높은 지출 수준이라는 점을 보여준다.
‘거래기간’은 신용거래기간을 의미한다. 최초 카드 발급후 사용한 기간이나 대출이용기간 등의 비교이다. 대출을 지나치게 장기간 이용하는 지 등의 신용행동패턴을 비교해볼 수 있다.
KCB관계자는 “‘스마트리포트’의 최대 장점은 내 신용상태를 단순하게 확인만 하는 데서 한 발 더 나아가 다른 그룹들과의 비교를 통해 과다한 빚이나 카드지출은 자제하는 등 개인이 스스로 금융거래의 건전성을 높일 수 있다는 것”이라고 설명했다.
◇ 7→5등급, 6→3등급 상승…효과 높아
KCB의 스마트리포트를 기반으로 한 컨설팅으로 실제로 등급이 2~3등급 오른 사례가 나타나기도 했다.
신용등급이 6등급인 30대 후반 자영업자 B씨는 맞벌이를 하다 최근 아내의 출산 및 육아 휴직으로 외벌이가 됐다. 그는 부동산 관련 다중채무, 소득 대비 많은 지출로 인해 경제적인 어려움이 예상되는 상황에서 자문을 받기 위해 체험단을 신청했다.
B씨는 무리한 부동산 자산 편입으로 부채 부담이 크고 월별 소득의 편차가 심했다. 자녀 양육과 내집 마련 등 미래 준비에 대한 저축 여력이 없어 대책이 필요한 상태였다.
KCB 스마트리포트 분석을 바탕으로 B씨에게 컨설팅을 진행한 결과, 캐피탈 대출을 우선 상환, 보장성 보험 축소, 저축을 통해 비정기지출을 대비한 여유자금 확보, 불필요한 신용카드 해지, 부부공동 재무 목표 설정과 소득에 맞는 지출 계획 수립이 필요하다는 진단결과가 나왔다.
B씨는 진단결과대로 재무목표를 설정하고 소득에 맞춘 지출 계획을 수립하여 불필요한 지출을 줄이고 대출을 조기 상환하여 신용등급이 3단계나 상승했다. 7등급에서 4등급으로 상승한 경우도 있었다.
20대 후반 미혼여성 C씨는 여러 신용카드를 무분별하게 발급받아 사용하면서 잦은 연체로 신용등급이 7등급까지 하락했다. C씨 진단 결과, 직업 특성상 월별 소득차이가 심한 편이었으며 혜택이 많은 신용카드를 찾다보니 신용카드를 무분별하게 발급받고 카드 사용이 증가하는 악순환을 보였다.
신용관리체험단과 KCB는 합리적인 지출을 위해 불필요한 신용카드는 모두 정리하고 주거래은행 신용카드를 만들어서 계획적인 소비를 하도록 했다.
그 결과, 불필요한 신용카드를 정리하고 주거래은행을 통한 계획적인 소비를 하게 됐으며 활용하는 합리적인 금융소비자로 탈바꿈했다. 잦은 카드론 사용으로 7등급까지 하락한 기혼여성 D씨도 체험단을 통해 5등급까지 신용등급을 높일 수 있었다.
30대 중반 기혼여성 D씨는 사업운영비와 생활비를 신용카드 할부거래 또는 카드론으로 자주 충당해 7등급까지 신용등급이 하락하게 됐다. 스마트리포트 분석 결과, D씨는 급전이 필요할 때는 카드론을 사용해왔다고 D씨를 진단했다.
이를 개선하기 위해 체험단은 신용카드 사용은 사업운영비지출로 제한하고 생활비 등의 나머지 지출은 체크카드를 적극 활용하라고 권장했다. 카드 사용과 할부거래도 지양하고 저축계획을 통해 급전이 필요한 상황에 미리 대처하라고 조언했다.
그 결과, D씨는 올크레딧 스마트리포트를 통해 본인의 현 수준을 명확하게 인식하고 신용관리계획을 수립했다. 부채수준과 신용형태가 평균대비 많이 벗어난 모습을 보고 신용카드 개수를 줄이고 카드론, 할부상환 등 부채를 줄이는데 집중했다.
전하경 기자 ceciplus7@fntimes.com




















