





3분기 말 부실채권 잠정치가 공표됨으로써 은행권에 도사린 불편한 진실을 들춰 내기가 한 결 수월해졌다는 지적이다. 이자를 많이 제시하지 않아도 은행권으로 흘러 들어온 돈이 워낙 많다 보니 나가야 하는 이자비용이 적어졌고 이자마진 압박이 조달 쪽에서 완화된 틈을 타서 안정지향주의 경영이 기승을 부리는 양상이다. 위험을 마냥 회피할 것이 아니라 가능한 범위에서 택하는 대신 온 금융사 차원에서 적극적으로 관리하는 방향으로 경영에 임해야 한다는 지적은 백면서생의 탁상 이론으로 취급 당하는 실정이 일반화 했다.
최근 A대형은행 강북권 한 지점장은 앞으로 있을 자본규제 강화 프로그램과 관련 “BIS자기자본비율이 8%인 은행보다는 10%가 훨씬 안전하다는 논리는 이론적 가정일 뿐”이라고 주장했다.
실물경제가 걷잡을 수 없이 나빠져 1997년 외환위기 비슷한 상황이 엄습하면 10%가 아니라 12%라도 급격한 신용도 하락과 자금중개기능이 위축되는 어려움을 면키 어려울 것이란 이유에서다. 특히 대외 경제 변수에 민감한 소규모 개방경제 하에서 금융업의 운신은 종속적일 수밖에 없다는 것이다. 좀체 여신건전성이 개선되지 않고 오히려 나빠지는데도 우리 사회는 차분한 상태를 유지하고 있다.
◇ 지표 부쩍 나빠졌는데도 ‘추세적으로 개선 중’ 분석 득세
최근 금감원이 국내은행 부실채권비율을 밝힐 때 과거 추이를 알기 쉽게 보여 주지 않기도 했지만 은행권은 심각성을 시인하지 않고 있고 감독당국조차 일부 개선되는 추세에 있으며 부실채권 정리를 계획대로 이행하도록 유도하는 것만으로 충분하다는 견해를 고수하는 실정이다.
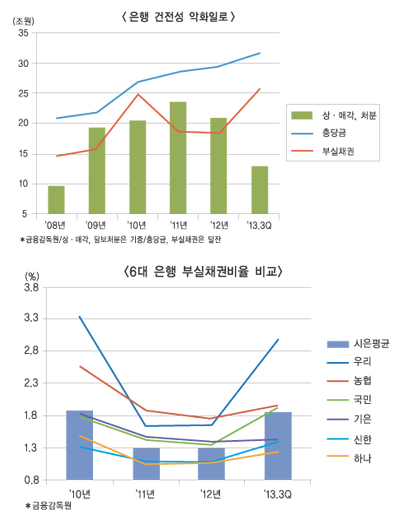
금감원에 따르면 3분기 말 현재 국내은행 대손충당금과 대손준비금을 합한 적립액이 고정이하여신, 즉 부실채권에 대한 비율을 따져본 결과 122.6%로 떨어졌다. 연체되고도 더 지나 ‘고정’으로 분류할 만큼 문제가 드러난 여신이 회수할 수 없게 되더라도 경영지표 충격으로 이어지지 않도록 흡수할 수 있는 여력이 그리 많지 않다는 뜻이다.
하지만 충당금 적립률은 수준을 가벼이 여기는 것은 매우 위험하다. 2007년 실물경제와 은행경영 모두 멀쩡하던 때 충당금 적립률은 205.20%였다. 문제가 노출된 부실여신을 다 갚고도 똑같은 규모의 여유가 남아 있었던 셈이다.
하지만 국내 요인과 관련 없이 선진국 경제가 휘청했던 2008년을 겪으니 충당금 적립률은 곧바로 146.25%로 곤두박질 쳤다. 충당금 규모 자체는 2007년 15조 3519억원에서 1년 만에 21조 655억원으로 5조원 가까이 늘었지만 부실여신이 7조 7100억원 가량에서 14조 7300억원 가량으로 곱절로 늘었던 탓이다. 어차피 전체 여신에 비해 은행들이 쌓아 놓은 충당금은 2.20%에 불과하다. 경기가 갑자기 악화하면 순이익을 포기하고 충당금을 더 쌓고 상각해도 지표는 크게 악화되기 마련이다.
그런데도 감독원과 은행들은 낙관하고 있다. 고정이하 여신을 엄정하게 다 반영했고 추가로 워크아웃 또는 법정관리 신청에 나서는 기업이 속출하지 않고 있으니 지표가 좋아질 것이란 낙관주의가 지배적이다.
◇ 은행별 부실 편차 커지고 수익회복 먹구름 더 짙어
주요 대형은행별로 건전성 지표 격차가 벌어지고 있는 것도 앞날을 낙관하기 어려운 증거가 된다. 우리은행은 3분기 사이 1.33%포인트나 부실여신이 불어났고 국민은행이 0.57%포인트, 신한은행이 0.31%포인트 늘어났다. 접시모양 곡선을 그리고 있는 농협, 하나, 기은 등에 비해 취약한 것이다. 3분기에 새로 생긴 부실은 당초 금감원이 예상했던 것보다 적은 6조 6000억원에 그쳤다. 낙관론의 주요 근거 중 하나다.
하지만 여전히 신규부실 대비 부실채권을 장부에서 떨어 내 손실로 무릅쓴 상각규모와 채권을 매각 또는 담보처분으로 처리한 정리 실적은 현저히 적다. 올해 3분기까지 이같은 정리 실적은 12조 9000억원에 그친다. 지난해 연간 21조원에 턱 없이 못 미칠 게 뻔하다.
새로 생긴 부실규모는 벌써 23조원에 육박했고 2009~2010년 2년 연속 30조원을 넘기고 2011년과 지난해 연속 23조원을 넘긴 것을 감안했을 때 정리실적은 부족하다. 게다가 수익력이 회복될 여지가 극히 좁아진 사실도 불안스럽다.
저성장 경제가 길어지고 이렇다 할 일자리 창출 등 거시경제 정책이 펼쳐지지 않는 사이 최근 가계부문 부실이 고개를 들고 있는 실정이다. 가계여신 신규 부실은 3조 6000억원으로 요 몇년 새 규모에 비해 많다고 할 수 없지만 주택담보대출을 뺀 다른 쪽 부실이 늘어난 특징이 예사롭지 않다. 개인금융 비중이 높다고 안심하기 어려운 현실 변화를 반영한 것으로 풀이된다.
또한 시중은행 중심으로 중소기업 대출을 우량기업에 집중시킨 위험회피 경영의 악영향도 커지고 있는 것으로 추정된다. 중소기업대출 금리수준별 비중을 보면 3~4% 비중이 올 들어 꾸준히 늘어나 9월엔 21.1%에 이르렀고 4~5% 비중은 41.0%로 조금 줄었으며 5~6%가 21.4%를 차지했다. 7% 넘는 중소기업 대출 비중이 5%도 되지 않는다는 사실은 좋게 보면 대출금리가 낮아진 것이겠지만 실제로는 우량 중소기업 대출만 취급하는 현실의 또 다른 표정이다.
우량 중소기업을 둘러싼 과열 영업경쟁의 끝은 마진 악화다. 여신이 꾸준히 늘어나는데도 이자이익률이 나빠지는 것에 더해 아예 이익규모가 뒷걸음 치고 있는 것은 리스크관리를 포기한 때문이라는 해석의 여지 마저 있다.
정희윤 기자 simmoo@fntimes.com





















