






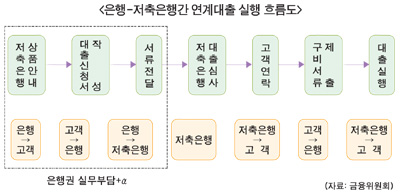
금융지주사들의 계열사 몰아주기 등 일부 대형 및 지주계열 저축은행에게만 국한될 것이라는 지적과 과당 경쟁을 벌여 또 다른 부실사태를 초래할 수 있다는 우려의 목소리가 나오고 있다. 또 금융감독부실로 발생한 사태를 은행에게 떠넘기는 금융당국의 무책임한 행태에 대한 지적 또한 만만치 않다.
반면에 지주계열사와 연계하면 그룹 전체적인 시너지 효과를 누릴 수 있을 것이라는 전망도 있다. 특히 저축은행을 자회사로 두고 있는 금융지주사들은 지주계열사와 연계해 수익성 극대화를 꾀할 계획이어서 어떤 반향을 일으킬지 주목된다.
◇ 금융위 은행-저축은행 연계영업만 특별히 허용?
금융위원회는 지난 14일 침체일로를 걷고 있는 저축은행 영업력 회복을 겨냥해 은행들이 7월부터 저축은행과 연계대출에 나설 수 있도록 하겠다고 밝히자 다채로운 반응이 나왔다. 금융위가 발표한 시행방안에 따르면 은행이 저축은행과 업무위탁 계약을 체결한 후 체결한 저축은행의 대출상품을 은행창구에서 직접 안내하고 신청서류 접수를 대행하는 등 대출모집 업무를 대행한다. 개인 및 중소기업의 은행대출 신청자 중 대출거절 또는 대출부족 고객에게 저축은행 대출상품을 안내·연계할 수 있다.
단, 대출승인 및 대출계약 체결 등 저축은행의 본질적 업무는 할 수 없다. 지주계열 저축은행은 동일계열 은행 등과 금융상품 판매위탁 방식으로 영업을 하고 비지주계열 저축은행은 다른 은행과 업무제휴(MOU)를 통해 대출 모집업무를 위탁할 수 있다.
또 저축은행 영업구역 기준으로 동일 영업구역 내 은행과 저축은행 간 연계대출이 가능하다. 금융위 관계자는 “저축은행 구조조정 등의 여파로 자산규모 축소 및 영업 위축 등 영업침체가 지속될 경우 은행과 대부업 사이의 서민금융 공백이 확대될 가능성이 있다고 판단해 이 같은 대책을 내놓게 됐다”고 설명했다.
◇ 일부 대형사, 지주 계열 저축은행만 수혜 가능성 거론도
그러나 일각에서는 일부 대형사나 지주계열사 저축은행에만 특혜를 주는 것이 아니냐고 지적했다. 이들은 그룹 내 시너지 효과와 수익을 위해 계열사 저축은행에만 몰아주는 쏠림현상이 일어나 결국 비지주사 저축은행들의 영업력이 저하될 것이라고 분석했다.
이 관계자는 “비지주계열 저축은행의 경우 다른 은행과 MOU를 맺고 대출 모집업무를 위탁해야 하는데 어느 은행이 자기계열사 은행을 놔두고 다른 은행의 대출상품을 소개해주겠냐”면서 “게다가 4대 지주끼리 과당 경쟁을 펼치면 비지주계열 저축은행은 설 자리가 없다”며 운을 뗐다. 이어 “이는 결국 부실저축은행에 이어 또 다른 사태를 초래할 수 있다”며 “연계영업은 신중하게 생각해야 한다”고 말했다. 시중은행의 한 지점장은 “지난 저축은행 인수 후 기업대출의 경우 동일차주 한도 설정부터 새로 하는 등 리스크관리를 본격 적용했다”며 말문을 열었다.
이어 그는 “고객이 은행 대출을 받고 자금이 더 필요한 경우 같은 계열 저축은행을 이용한다고 해도 한도가 제한되기 때문에 같은 그룹 안에서 연계영업을 한다 해도 신청고객 입장에서는 원하는 만큼 받지 못할 수 있다”며 “연계영업은 큰 메리트가 없다”고 강조했다.
반면 금융지주사 한 관계자는 “지주계열사와 연계해 영업하면 수익성 제고 등 그룹 전체적인 시너지 효과를 누릴 수 있다”며 긍정적인 모습을 보였다. 또 다른 시중은행 관계자는 “저축은행과 은행간의 연계영업은 금융감독부실로 발생한 저축은행 사태를 금융당국이 은행에게 떠넘기는 것”이라며 “이는 실효성 없는 탁상행정에 불과하다”고 꼬집었다.
이어 “최근 금융지주사들의 저축은행 인수설이 돌면서 저축은행 매각작업에 속도를 내기 위한 꺼리(?) 제공일 뿐”이라고 말했다.
이에 금융위 중소서민금융국의 한 관계자는 “비지주 저축은행도 은행과 연계대출을 통해 새로운 시장수요 창출이 가능하다”고 반박하면서 “서민들은 대부업·사금용 수요를 저축은행을 통해 해소할 수 있을 것”이라고 전망했다.
이나영 기자 lny@fntimes.com




















