






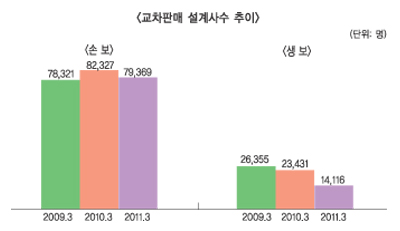
22일 생명·손해보험협회에 따르면, 올 3월말 기준 교차판매 설계사는 9만3485명으로, 2년 전인 2009년 3월말 10만4676명 대비 11.9% 감소한 것으로 나타났다. 업권별로 살펴보면 생명보험사에 전속돼있는 손해보험 교차설계사는 2009년 3월 7만8321명에서, 2010년 3월 8만2327명으로 소폭 증가했다가, 2011년 3월에는 다시 7만9369명으로 감소했다.
생보 교차설계사는 2009년 3월 2만6355명, 2010년 3월 2만3431명에 이어, 2011년 3월에는 1만4116명으로 까지 줄어들었다. 이처럼 설계사 교차판매제도는 방카슈랑스, GA 등 이른바 신채널이 성장하면서 상대적으로 대면채널의 영업경쟁력이 취약해져, 이를 보완하겠다는 취지로 지난 2008년 8월 도입됐지만, 퇴보일로를 걷고 있는 모습이다.
대형 생명보험사 관계자는 “초반에는 회사도 설계사도 관심이 많았지만 요즘은 뜸한 상태”라며, “생명보험사와 손해보험사 상품간 변별력이 없어진 것이 가장 큰 이유”라고 말했다. 2008년 도입 당시만 해도, 생보사 설계사들은 손보사의 실손의료보험 상품에 매력을 느낄 수 있었지만, 지금은 양 업권간 큰 차이가 없어졌다는 것이다.
실제로 실손의료보험의 경우 손보사들은 자기부담금 전액을, 생보사들은 자기부담금의 90%를 보장해, 손보사 상품이 생보에 비해 메리트가 있었지만, 실손의료보험 표준화로 인해 양 업권 모두 90%로 통일되면서 차별성이 없어졌다. 따라서 이제 교차판매의 메리트가 있을만한 상품은 생보사의 변액보험 상품과 손보사의 자동차보험뿐인 셈이다.
하지만 이 상품들 역시 교차판매에 불리한 점이 있기는 마찬가지다. 우선 손보설계사가 생보사의 변액보험 상품을 판매하기 위해서는 변액보험판매자격증을 취득해야 한다는 점 때문에 주저하게 된다. 변액보험판매자격은 생보사 전속 설계사도 떨어지는 일이 비일비재하고, 확연히 다른 구조의 보험상품을 판매하던 손보 설계사가 이 자격을 취득하려면 훨씬 많은 시간이 소요된다는 것이다.
여기다 손보설계사 자격과는 별도로 생보설계사 자격, 변액보험판매 자격을 유지하기 위해서는 주기적으로 보수교육도 이수해야 한다. 생보설계사 입장에서 볼 때 자동차보험은 금전적인 메리트가 적다. 자동차보험 상품의 경우 다른 보험상품 보다 수수료율이 적기도 하지만, 지난해부터는 사업비 절감의 일환으로 판매비를 줄이고 있기 때문이다. 한 생보사 설계사는 “교차판매가 시작될 당시만 해도 손보사들이 생보설계사를 교차판매로 유치하기 위해 경쟁적으로 수수료를 올려, 오히려 자사 전속 설계사보다 많이 주는 경우가 대부분일 정도였다”며, “하지만 자동차보험 손해율 악화에 전속조직의 반발까지 겹쳐 지난해부터 많이 줄었다”고 말했다.
이보다 근본적인 문제는 각 회사간 시스템이 판이하게 다르다는 점이다. 대형 생보사 관계자는 “손보 설계사가 기존에 하던 영업을 계속 하면서, 생보사 상품을 이해하고 또 판매과정을 이해하기 위해서는 더욱 많은 시간이 소요되기 마련”이라며, “또한 부실판매가 발생하는 등 고객만족도도 떨어져 보험사 역시 적극적으로 나서지는 않는 상황”이라고 말했다. 사정이 이렇다 보니, 앞으로도 교차판매 제도가 활성화되기는 어려울 것으로 보인다. 생명보험협회 관계자는 “협회는 관계당국과 업체 사이에서 좋은 취지로 제도를 만들었고 정착은 됐다고 보고 있지만, 활성화되지 않고 있는 점은 아쉽다”며, “제도 활성화 여부는 시장에서 결정될 일이지 협회가 나서서 할 수 있는 부분은 제한적”이라고 밝혔다.
하지만 교차판매 실적이 적거나 설계사들의 호응이 미미하다고 해서, 크게 문제될 것은 없다는 것이 전문가들의 중론이다. 보험연구원 안철경 연구위원은 “미국의 경우에도 우리나라의 교차판매제도와 비슷한 MLEA(Multi-Line Exclusive Agents)라는 제도가 있기는 하지만 주 채널의 보조적인 역할만을 맡고 있다”고 설명했다.
즉 설계사가 각 회사의 상품을 판매하다가 타 업권의 상품도 원스톱으로 구매하길 원할 경우 이를 서비스할 수 있도록 자격을 주는 것에 불과하다는 것이다. 또 교차판매제도가 지나치게 활성화 될 경우 오히려 전문성 악화로 고객들에게 피해를 줄 수도 있다고 밝히고 있다. 안 연구위원은 “생보설계사가 자동차보험 상품을 판매할 경우, 자동차보험을 주로 판매하는 설계사에 비해 사고발생시 업무처리가 미숙할 수 있다”며, “따라서 교차모집이 적다고 문제가 된다거나, 제도를 활성화해야 한다고까지는 생각하지 않는다”고 말했다.
최광호 기자 ho@fntimes.com





















