





이환주 KB국민은행장
국민은행은 지난해 전체 대출에서 부동산 담보가 차지하는 비중이 57%를 넘어 여전히 높은 수준이지만, AI·반도체·바이오 등 신산업과 혁신 스타트업으로 자금 공급을 넓히며 자금 흐름의 변화를 꾀하고 있다.
전체 대출의 절반 이상, 부동산 담보가 차지
최근 금융당국은 은행권에 대해 부동산 금융과 담보·보증 대출에 의존하지 말고 AI 등 미래 첨단산업과 벤처기업, 자본시장 및 지방·소상공인 등 생산적이고 새로운 영역으로 자금 흐름을 돌려야 한다고 강조하고 있다. 지속가능한 경제성장을 뒷받침하기 위해서는 금융의 질적 전환이 필요하다는 설명이다.국민은행의 지난해 담보별 대출 현황을 살펴보면 부동산 편중이 뚜렷하다. 부동산을 담보로 하는 대출은 207조5758억 원으로 전체의 57.1%를 차지했다.
업종별로는 가계대출이 170조253억 원으로 전체의 43.74%에 달했다. 이는 2022년 166조4558억 원, 2023년 166조8596억 원에서 꾸준히 늘어난 수치다. 같은 기간 전체 구성비는 45.98%, 44.44%, 43.74%로 소폭 줄었지만, 절대 규모로는 여전히 가계대출 비중이 높은 것으로 나타났다.
또한 담보 비중이 큰 부동산업 대출은 지난해 58조7036억 원(14.51%)으로 2022년 46조2736억 원, 2023년 52조6441억 원에 이어 3년 연속 증가했다.
이 외에 제조업 대출은 60조1381억 원으로 전체의 14.86%를 차지했으며 도매·소매업 대출은 31조3073억 원(7.74%), 금융·보험업 13조8910억 원(3.43%), 숙박·음식점업 11조5192억 원(2.85%) 등을 기록했다.
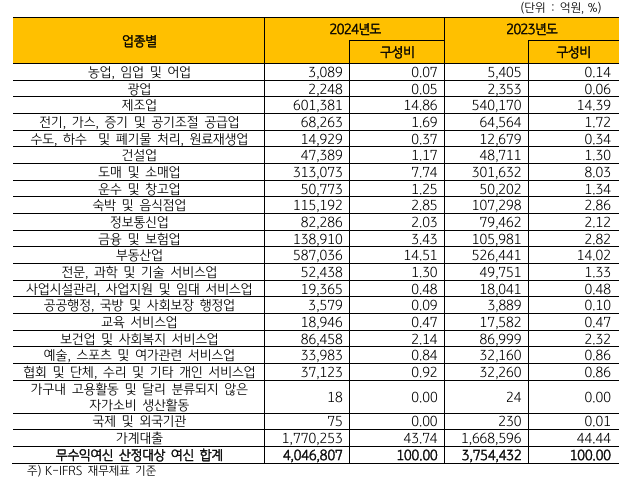
KB국민은행 업종별 대출금 현황 / 사진=KB국민은행
기술·문화·교육 분야 자금공급 저조
반면 담보 의존도가 낮은 산업 분야의 대출은 여전히 저조한 수준에 머물렀다.지난해 전문·과학 및 기술 서비스업 대출금은 5조2438억 원으로 전체의 1.30%에 불과했다. 해당 분야는 단순 부동산 담보에 기대기보다 혁신성과 성장성을 기반으로 하는 만큼 생산적금융의 핵심 영역으로 꼽힌다.
문화·교육 관련 업종도 비슷한 흐름을 보였다. 지난해 기준 예술·스포츠 및 여가 관련 서비스업 대출금은 3조3983억 원(0.84%), 교육 서비스업 대출금은 1조8946억 원(0.47%)으로 모두 1%를 밑돌았다.
성장 잠재력이 큰 첨단·혁신 산업과 문화·교육 분야로의 자금 공급이 여전히 미진하다는 점은 금융당국이 강조하는 생산적금융 전환 필요성을 다시금 부각시키고 있다.
미래 성장산업 육성·스타트업 지원 확대
국민은행은 미래성장동력 확보와 혁신 생태계 조성을 위해 기술보증기금·신용보증기금과 잇따라 손잡고 금융지원에 나섰다. 부동산 담보 중심에서 벗어나 첨단산업·벤처기업으로 자금 흐름을 돌리려는 금융당국 기조와도 맞닿아 있다.우선 국민은행은 기보와 ‘대한민국 진짜 성장’ 금융지원 업무협약을 체결하고, 중소·벤처기업의 미래성장산업 육성과 성장 기반 구축에 나섰다. 이를 위해 총 50억 원(특별출연 40억 원, 보증료지원 10억 원)의 출연해 협약보증서를 담보로 약 1400억 원 규모의 자금을 공급한다.
지원 분야는 크게 미래전략산업과 에너지 전환·산업 고도화로 구분된다. AI·반도체·제약·바이오·디지털헬스케어·방산 등 신성장 산업과 함께 신재생에너지·탄소중립 실천·기후테크 기업 등도 대상에 포함된다.
또한 신보와도 ‘혁신 스타트업 금융지원 업무협약’을 맺고 성장 잠재력은 크지만 담보력이 부족한 스타트업을 지원하기로 했다. 국민은행은 10억 원을 보증료 지원금으로 출연하며 이를 통해 약 710억 원 규모의 보증서 대출을 제공한다.
지원 기업은 2년간 매년 0.7%p의 보증료를 지원받아 사실상 초기 2년간 보증료를 전액 면제받는 효과를 얻게 된다. 초기 비용 부담이 큰 스타트업에 실질적인 금융비용 절감 효과를 줄 것으로 기대된다.
지원 대상은 신보의 ‘혁신스타트업 성장지원 프로그램’ 참여 기업으로 AI, 바이오헬스, 디지털콘텐츠, 국방기술, 신재생에너지, 스마트제조 등 정부가 중점적으로 육성하는 국가전략산업 전반을 포괄한다.
우한나 한국금융신문 기자 hanna@fntimes.com





















