






9일 금융권에 따르면, 우리금융지주는 동양생명과 ABL생명 합병과 ABL생명 재매각 두 가지를 염두하고 패키지 인수를 진행한 것으로 알려졌다. 내부적으로는 ABL생명 재매각에 무게를 두고 있으나 합병 가능성도 열어놓고 검토하고 있는 것으로 알려졌다.
금융권 관계자는 "동양생명과 ABL생명을 인수할 당시 안방보험에서 패키지 인수를 원해서 두 보험사를 인수했다"라며 "인수 당시 이미 우리금융지주 내부에서는 ABL생명과 동양생명은 합병하지 않고 ABL생명을 재매각하는 방향에 무게를 두고 M&A를 진행했다"라고 말했다.
합병, 재매각 모두 우리금융지주에는 득과 실이 있는 만큼 합병, 재매각 시 시너지
합병 시 자산 규모 5위귄 보험사 도약
우리금융지주 입장에서는 합병 시 비은행 강화 효과가 더 크게 나타날 수 있다.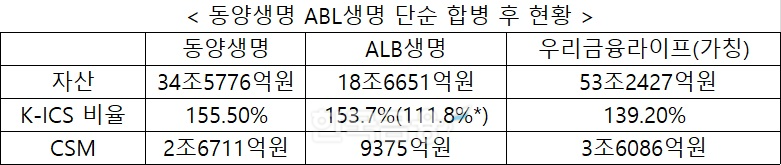
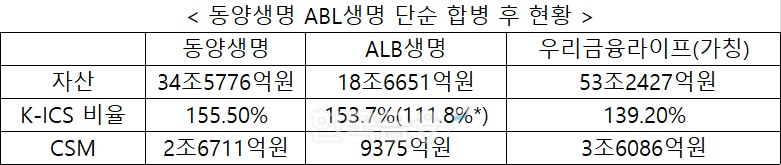
작년 말 기준 동양생명 자산은 34조5776억원, ABL생명은 18조6651억원으로 단순 합산 자산은 53조2427억원으로 53조를 넘게 된다. 생보사 자산순위 5위인 농협생명이 53조2536억원으로 농협생명 수준 대형 보험사로 거듭난다.
신한금융지주가 신한생명과 오렌지라이프 합병 후 4위권으로 도약하며 지주 내 비은행 캐시카우 역할을 지속하고 있다. KB라이프도 소형사였던 KB생명이 푸르덴셜생명과 합병하면서 8위권으로 도약한 상황이다.
수익성 확대도 기대된다. 작년 말 기준 동양생명 당기순익은 3102억원, ABL생명은 1048억원을 으로 양사 단순 합산 순익은 4150억원이다. 동양생명은 포트폴리오 측면에서도 보장성 상품 중심 포트폴리오를 갖추고 있어 수익성이 높다. ABL생명도 자산 개선을 위해 보장성 상품 중심 판매를 지속해왔다.
영업조직 측면에서도 동양생명과 ABL생명 모두 전속 설계사 조직을 보유하고 있어 영업 시너지를 낼 수 있다. 전속 조직 뿐 아니라 동양생명과 ABL생명 모두 자회사GA 동양생명금융서비스, ABA금융서비스를 보유하고 있어 향후 제판분리나 합병으로 영업력을 강화할 수도 있다.
우리금융지주는 당분간은 양사를 별도 법인으로 두고 시너지 방향과 시스템 정비를 진행한다는 계획이다.
우리금융지주는 “동양·ABL생명의 전반적인 규정체계, 재무·회계, 리스크관리, 준법감시, 금융소비자보호, 전산시스템 등에 우리금융그룹의 경영관리체계를 적용해 그룹 자회사로서의 시스템 전반을 정비할 계획”이라며 “7월 초 동양·ABL생명 양사의 주주총회를 개최해 새로운 경영진을 선임하는 등 자회사 편입을 마무리할 계획”이라고 밝혔다.
은행, 증권 등과 연계한 WM과 시니어 사업 확대 면에서도 용이할 수 있다. 우리금융지주도 유휴 은행 점포 등을 활용한 요양과 헬스케어 사업 검토, 보험사 운용자산 그룹 계열사 우리자산운용 위탁 등 시너지를 고려하고 있다고 밝혔다.
동양생명 ABL생명 모두 기본자본 K-ICS 비율 100% 미만
동양생명과 ABL생명 K-ICS 비율이 현재 모두 악화된 상황에서 합병으로 투입해야 할 자금 부담이 클 경우 ABL생명 재매각 이야기도 나오고 있다.금리 인하, 부채 할인율 정상화 등으로 부채가 커지면서 동양생명 K-ICS 비율은 하락하고 있다. 동양생명 작년 말 K-ICS 비율은 155.5%로 2023년 193.4% 대비 37.8%p 하락했다. 동양생명은 K-ICS 비율 하락 이유에 대해 시장금리 하락과 규정 강화 등의 영향으로 인한 부채증가와 요구자본 증가 등이 영향을 미쳤다고 설명했다.
ABL생명은 경과조치를 적용받고 있는 상황이지만 경과조치 기준으로도 하락세가 큰 상황이다. 작년 말 ABL생명 경과조치 후 기준 K-ICS 비율은 153.7%로 2023년 186% 대비 32.3%p 하락했다. 경과조치 전 기준 작년 말 K-ICS 비율은 111.8%로 120%를 하회했다. 부채 할인율 제도 가이드라인 등으로 부채가 증가할 경우 추가 하락이 불가피하다.
동양생명과 ABL생명 모두 공동재보험과 후순위채 발행 등으로 K-ICS 비율 사수에 나서고 있다. 동양생명은 최근 5억 달러 해외 후순위채를 발행했다. ABL생명도 1500억원 규모 후순위채를 지난 3월 발행했다.
합병 시 건전성 개선이 어려운 점은 변수다. 신한생명과 오렌지라이프는 신한생명이 IFRS17 도입 시 대규모 증자가 필요했으나 오렌지라이프 건전성이 우수해 합병하면서 상쇄하는 효과를 가졌지만 동양생명과 ABL생명은 합병으로 큰 효과를 기대하기 어렵다.
동양생명과 ABL생명의 가용자본과 요구자본을 단순 합산 기준으로 나오는 K-ICS 비율은 139.2%로 150%가 되지 않는다. 금융당국이 130%로 완화했지만 기본자본K-ICS 비율로 자본의 질 제고를 예고한 만큼 동양생명, ABL생명 모두 건전성 개선은 필요한 상태다. 동양생명, ABL생명 모두 기본자본K-ICS 비율은 100% 미만이다.
ABL생명 내부 역마진 상품이 여전히 리스크로 작용하고 있다는 점도 합병에는 걸림돌이다. 안방보험이 알리안츠그룹 당시 ABL생명을 매각했을 때 내부 부채가 많아 사실상 가격 없이 인수했다는 이야기가 나온다. 이번 동양생명과 ABL생명 인수가에 대해서도 ABL생명 패키지 매각이 아니었다면 동양생명 단독으로 2조원 이상 인수가가 나왔을 거라고 시장에서는 입을 모으고 있다.
보험업계 관계자는 "ABL생명이 과거에 팔았던 고금리 상품으로 역마진이 여전히 지속되고 있다"라며 "인수 후에 해당 부분 정리에 오랜 시일이 걸려 인수자 입장에서는 매우 힘들 수 밖에 없다"라고 말했다.
건전성 개선을 위해서는 우리금융지주 대규모 증자 후 효과, 양사 합병 통한 시너지가 변수가 될 것으로 보인다. 우리금융지주는 앞서 동양자산운용(현 우리자산운용)과 ABL자산운용을 패키지로 인수했으나 ABL자산운용과 동양자산운용 합병 시너지가 없다고 판단해 ABL자산운용은 재매각했다.
금융권 관계자는 "동양자산운용은 종합자산운용, ABL자산운용은 대체투자전문 운용사였는데 우리금융지주가 양사 합병 후 시너지가 나기 어렵다고 판단하고 ABL자산운용은 재매각했다"라며 "동양생명과 ABL생명도 합병 후 시너지가 없다고 판단되면 ABL생명을 재매각 할 가능성이 높다"라고 말했다.
ABL생명 노조 반발도 과제다. 작년 말 지배구조 및 연차보고서 기준 ABL생명 직원수는 848명, 동양생명은 986명이다. 합병 후 기준 자산 규모가 비슷한 농협생명 작년 말 임직원수는 1155명으로 농협생명 기준으로는 700명 가량 구조조정이 필요한 상태다. ABL생명 노조과 동양생명 노조는 우리금융지주 매각에 앞서 금융위에서 고용보장을 촉구한 바 있다.
전하경 한국금융신문 기자 ceciplus7@fntimes.com





















