





임종룡 우리금융지주 회장 / 사진제공 = 우리금융지주
 임종룡기사 모아보기)가 일회성 비용 증가 등으로 저조한 순이익을 보였다.
대내외 불확실성 심화로 고정이하여신비율 등 건전성 지표도 악화됐으며, 비은행 계열사의 적자가 은행의 성과를 깎아 내리는 상황이다.
올해 초 임종룡 회장은 “자회사 업권별 ‘핵심사업’에 대한 경쟁력과 불확실성에 선제적으로 대응할 위험관리역량을 강화해야 한다”고 주문했지만, 전략이 빛을 보기 위해서는 시간이 더 필요하다는 분석이 나온다.
우리금융은 올해 지속적인 자산 리밸런싱 작업을 통해 위험가중자산을 관리함으로써 실적 개선과 기업 밸류업에 속도를 낼 계획이다.

명예퇴직 등 일회성비용 여파에 당기순익 11% 감소
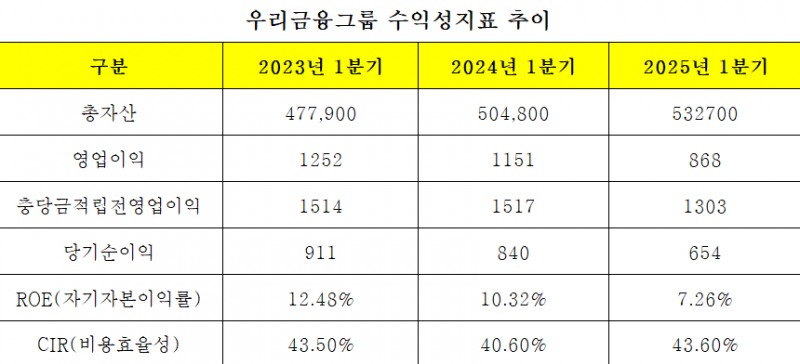
우리금융그룹의 올해 1분기 수익성 지표는 전반적으로 직전해와 비교해 모두 줄었다.연결기준 영업이익은 지난해 1분기 1조1510억원에서 868억원 규모로 줄었다. 당기순이익은 같은 기간 840억원에서 654억원으로 줄었다. 순영업수익은 2조5490억원에서 2조6100억원으로 늘었지만, 판매관리비가 1조320억원에서 1조3060억원으로 26.6%가량 늘어난 것이 영향을 미쳤다.
이성욱 우리금융지주 부사장은 “비용 측면에서 향후 경기둔화 우려에 대비한 보수적 대손, 미래성장을 위한 투자 등 비경상적 요인으로 시장 예상을 하회했다”고 설명하는 한편, “일회성 요인을 제외하면 펀더멘탈은 견조하게 유지되고 있는 상태”라고 부연했다.
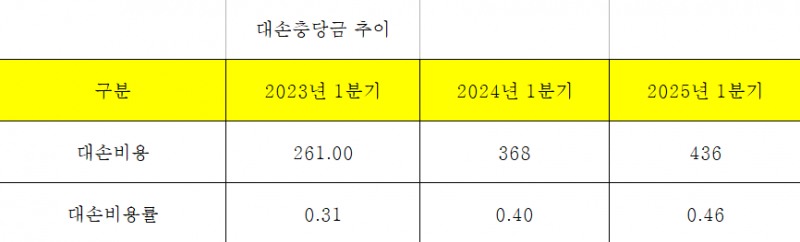

우리금융그룹의 대손비용은 지난해 1분기 3670억원에서 올해 1분기 4360억원으로 늘며 18.8%가량 증가했다. 이 기간 대손비용률은 0.46%로 올랐다.
판매관리비 중 가장 많은 비중을 차지한 것은 인건비였다. 지난해 6370억원에서 올해 8300억원까지 늘었다. 이 중 명예퇴직 비용이 지난해 1분기 400억 규모에서 올해 1분기에서는 1690억원까지 4배 이상 늘었다.
그룹의 CIR은 지난해 42.8%에서 올해 43.6%까지 늘었다. 우리금융 측은 “디지털 경쟁력 확보 및 지속가능한 성장을 위한 투자를 지속한 결과”라고 설명했다. 최근 우리금융은 알뜰폰 사업에 뛰어들며 디지털 채널 다변화를 위한 초석을 깔았다. 우리금융은 향후 알뜰폰 사업을 금융과 연계한 상품을 5월 중 선보이겠다고 설명했다.
여전히 부진한 비은행 기여도, 오매불망 보험사 인수
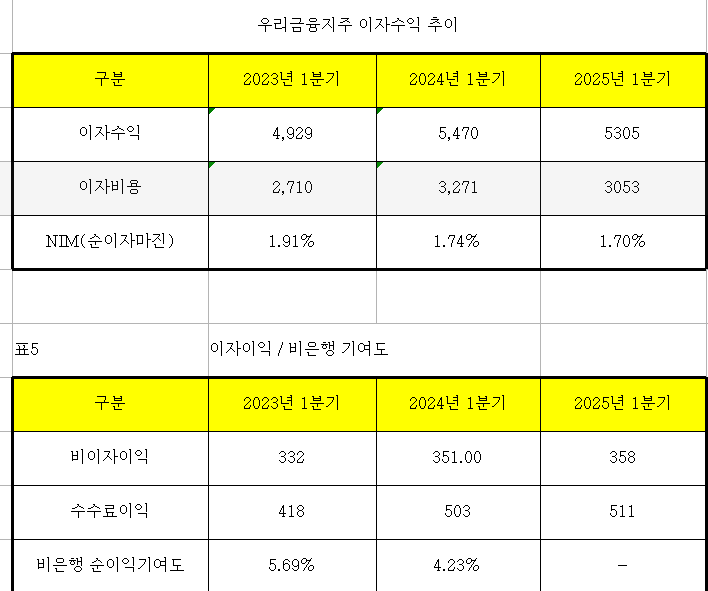
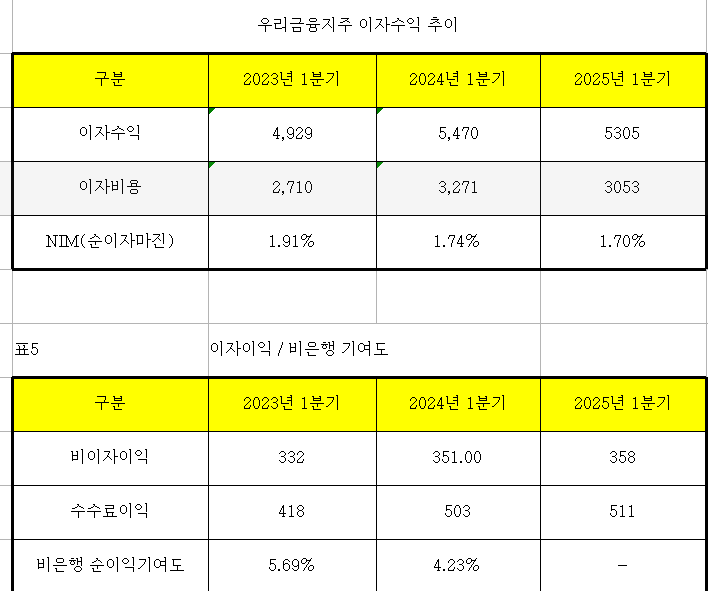
우리금융의 1분기 이자수익은 지난해 5조4700억원에서 올해 5조3050억원 규모로 소폭 줄었다. 유가증권은 5280억원에서 5430억원으로 소폭 늘었지만, 대출채권이 4조7500억원에서 4조5910억원으로 줄어든 것이 영향을 줬다. 이 기간 이자비용은 3조2710억원에서 3조530억원으로 줄었다.비이자이익은 같은 기간 3510억원에서 3580억원으로 늘었다. 이 중 수수료 수익이 5030억원에서 5110억원으로 늘었다.
다만 여전히 비은행 순이익기여도는 부진한 흐름을 보였다. 오히려 전체 연결 당기순이익인 6156억원보다 핵심 계열사인 우리은행의 당기순이익이 6331억원으로 더 높았다. 우리자산신탁의 당기순이익이 –138억원으로 적자를 나타냈고, 우리신용정보 등 일부 계열사에서도 당기순손실이 발생하며 이 같은 현상이 발생했다.
우리금융은 포트폴리오 완성을 위해 현재 동양생명과 ABL생명 등 생명보험사 인수를 진행 중에 있다. 이성욱 부사장은 “보험업 인수가 현재 금융위원회 심사를 진행 중이며, 인수 완료 시에도 최종 재무 영향이 그룹에 크게 미치지는 않을 것”이라고 진단하며 “시장 안정화와 고객 보호에 만전을 기할 것”이라고 말했다.

CET1 목표 조기달성 가시권, NPL커버리지 비율은 급감
우리금융의 1분기 실적에서 주목할 부분은 높아진 자본 적정성이다.
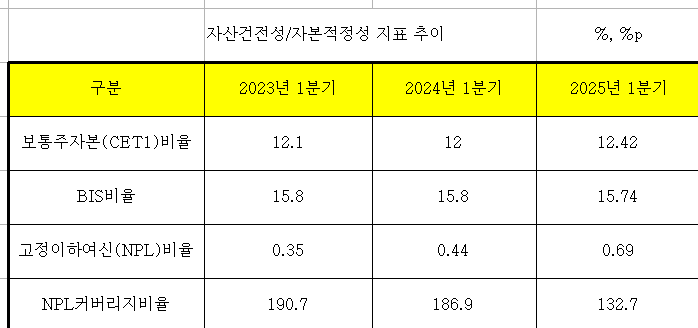
그룹 보통주자본비율은 12.42%로 高환율 등 어려운 금융환경 속에서도 자산 리밸런싱 등 효율적인 자산 관리 노력에 힘입어 전분기 대비 약 30bp 상승했으며, 올해 시장과의 약속인 12.5% 목표 조기 달성에 대한 기대감도 한층 높아졌다.
이를 바탕으로 우리금융 이사회는 1분기 배당금을 전년 대비 11% 증가한 주당 200원으로 결정했다. 연초 자사주 매입·소각 규모를 전년보다 약 10% 증액한 1,500억 수준으로 확대했으며 분기 배당도 점진적으로 증가시키는 등 주주환원에 앞장서는 행보를 이어 나갔다.
다만 직전해 대비 크게 줄어든 NPL커버리지 비율 등 건전성 관리는 과제다. 1분기 기준 우리금융그룹의 고정이하여신(NPL) 비율은 작년 0.44%에서 올해 0.69%로 늘었고, 이 기간 NPL커버리지 비율은 186.9%에서 132.7%로 크게 줄어들며 손실흡수 능력이 악화되는 모습이 나타났다.
이와 관련해 박장근 우리금융 CRO는 “홈플러스 사태나 책임준공형 사업장 추가 적립 등의 요인이 영향을 미쳤다”며, “2025년 대손비용률 예상은 금리인하 효과가 반영되기 전까지는 고금리 여파 지속으로 취약차주 연체 증가가 당분간 지속될 것으로 파악된다”고 짚었다. 그는 “현재 진행 중인 자산 리밸런싱 및 전환 작업이 잘 마무리된다면 하반기에는 개선될 수 있을 것이며, 대손비용률은 40bp 초중반에서 관리될 것”이라고 덧붙였다.
이 밖에 우리금융은 급격한 환율 변동 등에 선제적으로 대비하고, 유동성 모니터링 등 리스크 관리에 만전을 기하는 동시에, 상호관세로 인해 피해를 입은 기업·소상공인을 위해 순차적으로 약 10.2조원 규모의 맞춤형 금융지원에 나서기로 했다.
장호성 한국금융신문 기자 hs6776@fntimes.com





















