






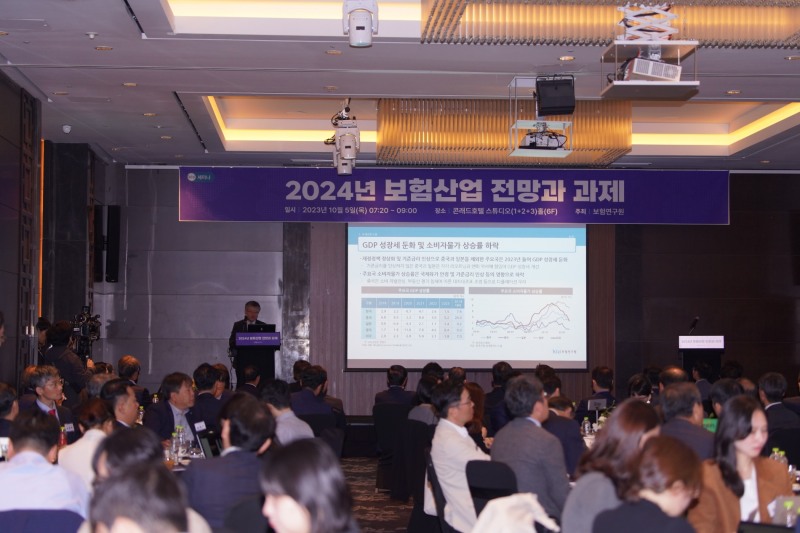
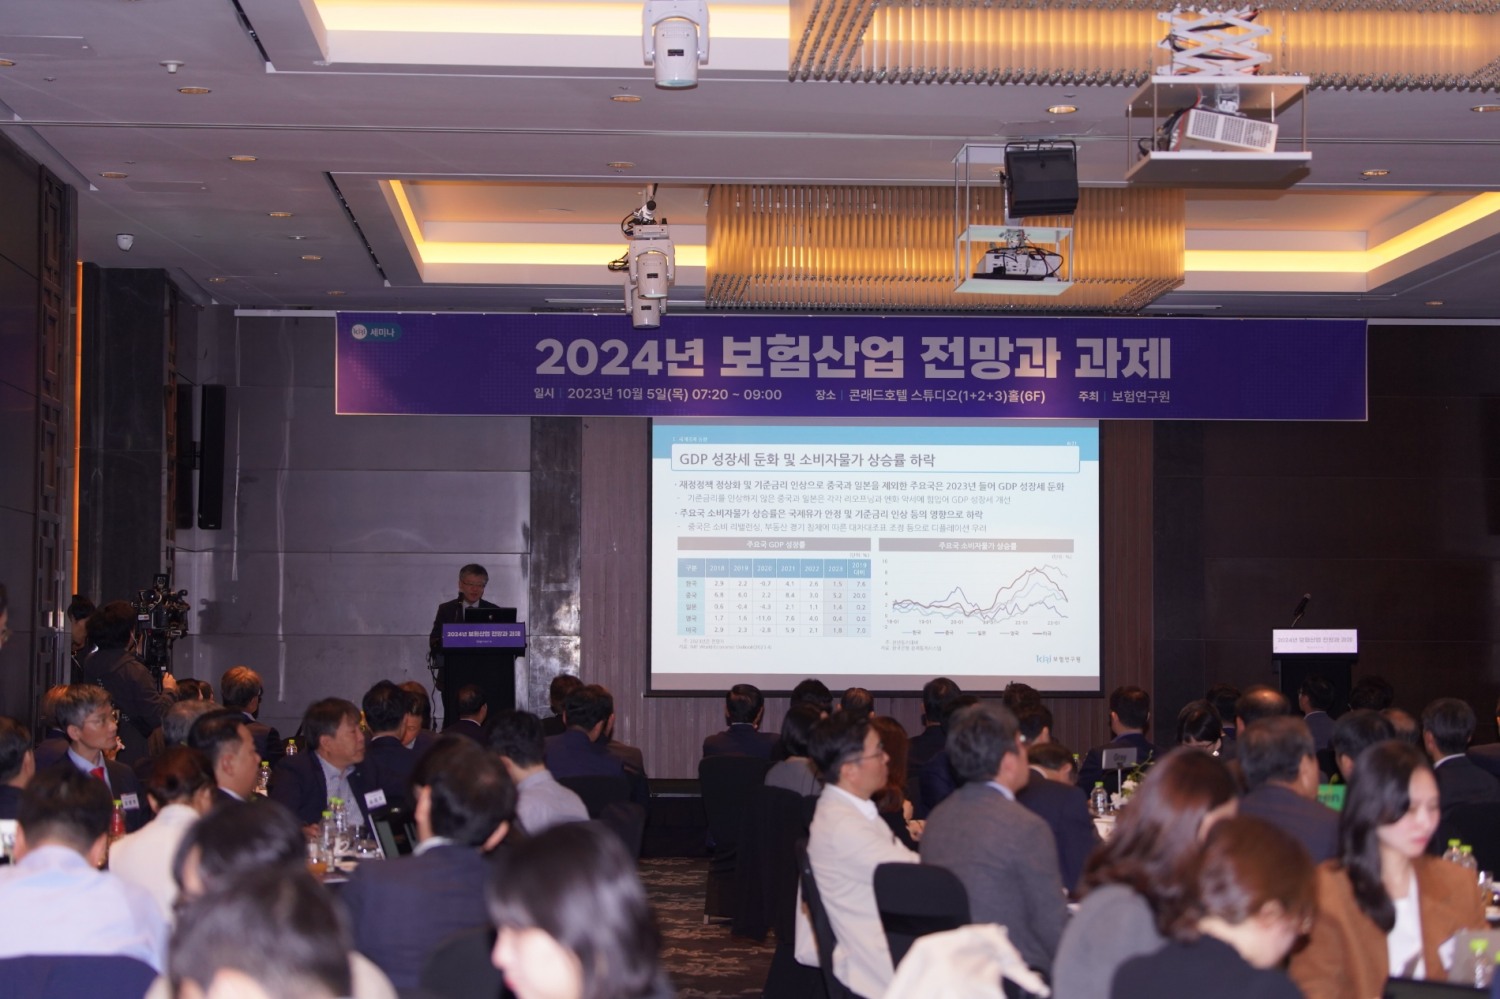
보험연구원은 5일 오전7시20분 콘래드호텔레서 열린 '2024년 보험산업 전망과 과제'에서 내년 보험업 전망을 이같이 밝혔다.
윤성훈 보험연구원 선임연구위원은 '2024년 경제·금융환경 전망'에서 2024년 국내외 경제는 글로벌 글로벌 금융위기 이후 ‘저성장・저금리・저물가’의 ‘뉴노멀(New Normal)’ 시대와 다른 ‘더 낮은 저성장・상대적으로 높은 금리와 물가’의 새로운 균형 상황에 직면하게 된다고 진단했다.
우리나라는 세계 경제 성장률보다는 다소 개선되지만 긍정적인 상황은 아니라고 말했다.
윤성훈 선임연구위원은 "2024년 세계경제 성장률은 2023년 수준이 예상되나 우리나라 경제는 소비 리밸런싱 마무리에 따른 재화 소비와 수출, 설비투자 소폭 증가로 다소 개선되지만 코로나19 충격 이전의 균형보다 더 낮은 저성장으로 새로운 균형에 진입할 것"이라며 "새로운 균형 상황에서 대응 전략 마련이 필요하나, 국제유가 상승과 기후변화 심화, 고금리 지속, 중국경제 경착륙과 ‘슬로벌라이제이션’ 가속 등과 같은 다양한 잠재 위험 요인이 상존하고 있어 어려움이 확대될 수 있다"고 설명했다.
고물가, 고금리로 보험수요에도 부정적인 영향을 미칠 수 밖에 없다고 지적했다.
윤 선임연구위원은 "2024년 고물가・고금리로 인해 가계의 초과저축이 감소할 것으로 예상되며, 이는 보험수요에 부정적 영향을 미칠 것으로 보인다"고 말했다.
대내외 상황이 부정적이면서 보험산업 성장세도 주춤할 것으로 전망된다.
조영현 보험연구원 연구위원은 '2024년 보험산업 전망'에서 2024년 보험산업 수입보험료, 2023년 대비 2.6% 증가할 것으로 전망했다. 업권별로 생명보험은 0.6%, 손해보험은 4.4% 증가할 것으로 예상되고 있다.
조영현 연구위원은 "2024년 보험산업 수입보험료는 저축성보험의 실적 둔화에도 보장성보험과 퇴직연금의 확대 등으로 전년 대비 2.6% 증가할 것으로 전망된다"라며 "생명보험 수입보험료는 저축성보험의 역성장이 예상되지만 질병・건강보험과 퇴직연금의 성장으로 0.6% 증가, 손해보험 원수보험료는 장기손해보험, 일반손해보험, 퇴직연금 중심의 완만한 성장이 예상되나, 성장률은 2023년(6.7%)보다 둔화된 4.4%가 될 것"이라고 진단했다.
생명보험 개인보험 초회보험료의 경우, 보장성보험과 일반저축성보험이 감소하나 변액저축성보험은 소폭 증가할 것으로 보인다.
일반저축성보험 초회보험료는 저축성보험의 역성장에도 연금보험 수요로 인해 팬데믹 이전 수준보다 높은 수준이 되는 반면, 변액저축성보험 초회보험료는 소폭의 회복세가 예상되나, 전체 규모는 침체된 2023년과 유사한 수준일 것으로 전망된다.
조영현 연구위원은 보험계약마진(CSM) 성장세로 보험이익은 증가하나 투자이익 영향에 따른 변동성이 커 건전성, 리스크관리가 필요하다고 제언했다.
CSM 추세와 향후 초회보험료 전망 등을 고려할 때, 생명보험의 대략적인 CSM 규모는 2023년 61조9000억원, 2024년 69조9000억원, 손해보험의 대략적인 CSM 규모는 2023년 64조6000억원, 2024년 67조9000억원이 될 것으로 예상된다.
조 연구위원은 "긴축 통화정책이 시작된 2022년부터 회사 간 수익성 편차가 확대되고 있는데, 고금리 지속으로 이러한 경향이 2024년에도 지속될 수 있다"라며 "금융시장의 변동성이 높을 것으로 예상되므로 투자손익 관리 역량에 따라 회사의 이익 규모가 변동할 것"이라고 말했다.
2024년 보험산업 균형성장을 위해선 디지털 전환, 신채널, 보험법 개정 등 해결을 위한 노력이 필요하다고 지적했다.
조영현 연구위원은 "신계약 CSM 확보를 위한 경쟁 심화로 보험산업의 불균형 성장과 소비자신뢰 저하가 나타날 수 있다"라며 "이를 예방하기 위해서는 보험시장의 정보비대칭성 완화, 보험회사의 신사업 확대 등이 필요하다"고 말했다.
그는 보험비교추천서비스 등 새로운 채널이 등장하는 만큼 보험시장 변화, 영향도 평가로 부족한 점을 보완해야 한다고 지적했다.
조 연구위원은 "당국은 보험상품비교추천서비스 시행에 따른 보험시장의 변화와 영향도 평가를 실시하며 제도를 보완해야하며 플랫폼의 보험상품비교추천서비스에 대응하여 보험회사는 상품 혁신, 판매 전문성 강화를 통해 소비자와 긍정적 관계를 형성해야 한다"라며 "보험산업의 디지털 전환 수준은 코로나19 이후 제고되었으나, 사업모형 전환을 통한 경쟁력 강화를 위해서는 디지털 전환 고도화, 디지털 보험 활성화, 금융 소비자 보호 등 다양한 과제를 해결해야 한다"고 말했다.
전하경 기자 ceciplus7@fntimes.com





















