



• 구독신청
  • My스크랩
  • 지면신문
FNTIMES 대한민국 최고 금융 경제지
ad

아쉬운 한 끗… 2분기 편의점 매출 승리는 GS리테일

나선혜 기자

hisunny20@fntimes.com

기사입력 : 2021-08-06 16:06

GS25, 과징금·남혐 논란 불구 매출액 1조 8160억원
CU편의점, 성장세이나 살짝 아쉬운 성적…매출액 1조 7005억원
2분기 영업이익은 GS25가 76억원 앞서

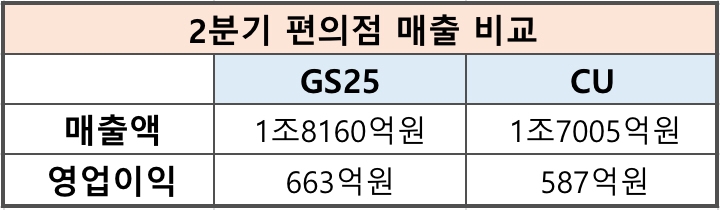
2분기 편의점 매출 비교표/자료제공=금융감독원, 자료가공=본사

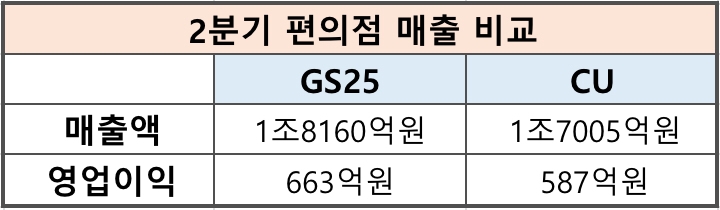
2분기 편의점 매출 비교표/자료제공=금융감독원, 자료가공=본사

이미지 확대보기
[한국금융신문 나선혜 기자] 아쉬운 한 끗이다. 편의점 업계 1위를 다투는 CU편의점과 GS25의 실적이 나왔다. 한 끗 차이로 GS25가 CU를 앞질렀다.

GS리테일의의 2분기 매출액은 2조2857억원으로 전년 동기 대비 3.4% 성장했다. 영업이익은 428억원, 당기순이익은 253억원으로 각각 전년 동기 대비 27.7%, 24.5% 하락했다. 편의점 사업부만 보면, GS25의 매출액이 1조8160억원으로 전년 동기 대비 3.0% 올랐으며 영업이익은 663억원을 달성했다. 과징금, 남혐 등 여러 논란이 많았음에도 불구하고 편의점 매출액 1위를 기록했다. 이는 GS25의 괄목할만한 성과다.

CU는 수제맥주의 신화 ‘곰표’의 흥행에도 불구하고, 살짝 아쉬운 성적표를 받았다. CU편의점의 BGF리테일은 2분기 매출액은 1조7005억원으로 전년 동기 대비 9.8% 올랐다. 영업이익은 587억원으로 전년 동기 대비 31.9% 성장했다. 경쟁사 GS25에 비해 약 1000억원 가량 낮은 매출을 달성했지만 영업이익 측면에서 보면 76억원밖에 차이가 나지 않는다. CU에게는 한끗 차이로 아쉬운 성적표다.

2분기 실적이 발표된 이후 투자업계는 편의점 업황이 다시 회복하고 있다고 전망했다. 유정현 대신증권 애널리스트는 BGF리테일 보고서에서 “BGF리테일은 순수 편의점 업체로서 오프라인의 타 채널이나 경쟁사 대비 온라인 간섭도가 심하지 않다”며 “점포 매출 회복세가 빨라 하반기에 실적 회복 속도가 가파를 예정”이라고 설명했다. 이진협 유안타증권 애널리스트는 GS25 보고서에서 “편의점 사업부 비용 증가 요인 중 약 150~160억원의 비용이 일회성 요인이라 평가하기 어렵다”며 “다만 GS리테일은 편의점 성장률이 점진적으로 회복되고 있으나 속도가 더뎌 아쉽다”고 언급했다.

하반기에도 CU편의점과 GS25는 치열한 1위 싸움을 계속할 예정이다. GS리테일은 오는 13일 배달 플랫폼 요기요 인수결정을 내려야 한다. GS리테일이 만약 요기요 인수를 진행한다면 단숨에 배달 플랫폼 2위로 올라선다. 현재 힘쓰고 있는퀵커머스 플랫폼 구축에도 탄력을 받을 전망이다. GS리테일 관계자는 “지난 5월에는 비가 많이 내려 영업에 지장이 발생했다”며 “코로나19 상황 악화로 실적이 다소 부진했다”고 말했다. 이어 “하반기에는 통합 GS리테일 출범에 따른 시너지 강화를 위해 노력할 예정”이라고 덧붙였다.

GS리테일과 달리 BGF리테일은 주력 사업인 ‘편의점’ 매출을 더욱 끌어올릴 예정이다. BGF리테일은 코로나19로 어려운 상황임에도 불구하고 점포 개선 프로그램인 Jump-Up 프로젝트를 착실히 시행하며 CU편의점 성장을 이끌었다. 또한 곰표·말표 맥주’에 이어 5일 ‘말표 청포도에일’을 출시하며 CU 차별화 제품 라인업 강화에 나섰다. BGF리테일 관계자는“기존점에 매출 성장동력을 불어넣는 영업전략이 가시적인 성과를 내고 있다”며 “신규점 개점도 증가하고 ESG경영도브랜드 이미지에 긍정적 영향을 미치고 있다”고 설명했다. 이어 “1위 브랜드 파워에 따라 가맹 수요가 높아지는 등 비즈니스 선순환이 일어나고 있다”고 했다.

나선혜 기자 hisunny20@fntimes.com

데일리 금융경제뉴스 FNTIMES - 저작권법에 의거 상업적 목적의 무단 전재, 복사, 배포 금지
Copyright ⓒ 한국금융신문 & FNTIMES.com

기자의 기사 더보기 전체보기

가장 핫한 경제 소식! 한국금융신문의 ‘추천뉴스’를 받아보세요~

유통·부동산 다른 기사

1 포스코이앤씨 주거의 진화…‘더샵’과 ‘오티에르’의 탄생 [건설 브랜드의 역사 ⑧] 제철소 설비 정비업체에서 출발한 포스코이앤씨(대표이사 송치영)는 엔지니어링과 시공 역량을 결합한 종합건설사로 성장하며 국내 주거시장에 입지를 넓혔다. 2002년 아파트 브랜드 ‘더샵’을 출시한 이후 송도국제업무단지 개발과 초고층 건축사업을 수행했고, 2022년에는 하이엔드 브랜드 ‘오티에르’를 선보이며 고급 주거시장에 진출했다. 최근에는 리모델링 사업을 확대하며 노후 주택 정비시장에서도 사업 기반을 넓혀가고 있다.제철정비에서 종합건설사로…2002년 ‘더샵’ 탄생포스코이앤씨의 법인 연혁은 1982년 설립된 제철정비주식회사로 거슬러 올라간다. 이후 제철정비철구공업과 거양개발을 거쳐 1994년 포스코개발로 사명을 변 2 몸값은 얼마?…‘성장 프리미엄’, 시험대 올랐다 [무신사 IPO ②] 온라인 패션 플랫폼으로 성장한 무신사가 기업공개(IPO)를 추진한다. 오프라인과 해외로 사업을 확장하며 새로운 성장동력을 모색하는 가운데, 시장에서 거론되는 기업가치를 인정받을 수 있을지 주목된다. 무신사의 상장 추진 배경과 기업가치 그리고 상장 이후 성장 전략과 과제를 짚어본다. <편집자 주>시장에서 거론되는 무신사의 기업가치는 8조~10조 원이다. 국내 패션 플랫폼 1위라는 입지에 오프라인과 해외사업의 성장 가능성을 더한 평가다. 다만 실제 공모 과정에서 이 같은 몸값을 인정받을 수 있을지는 미지수다. 무신사를 플랫폼 기업으로 볼 것인지, 패션·유통기업으로 평가할 것인지에 따라 기업가치 산정 기준이 달라 3 내년 FDA 승인 기대…HK이노엔 곽달원, ‘케이캡ʼ 신화 쓸까 [CEO 임기보고서] 최고경영자(CEO)의 임기 만료를 앞두고 재임 기간의 경영 성과와 과제를 돌아본다. [CEO 임기보고서]는 CEO가 추진한 주요 전략과 경영 판단이 기업의 실적과 사업 경쟁력에 어떤 변화를 가져왔는지 살펴보고, 지속 가능한 성장을 위해 풀어야 할 과제를 짚는다. <편집자 주>곽달원 HK이노엔 대표가 국산 30호 신약 ‘케이캡’의 성장에 힘입어 창사 이래 처음으로 ‘연매출 1조 원·영업이익 1000억 원’을 달성했다. 나아가 내년 초 예정된 케이캡의 미국 식품의약국(FDA) 승인은 글로벌 시장 진출의 핵심 분수령이 될 전망이다. 임기 만료를 앞둔 곽 대표가 케이캡의 글로벌 도약과 후속 성장동력 확보 과제를 연임으로 이어갈 수 있
ad
ad
ad

한국금융 포럼 사이버관

더보기

FT카드뉴스

더보기
[그래픽 뉴스] ‘순대’가 경제용어라고? 순(純)대외자산, 한국의 진짜 해외자산은 얼마일까?
[그래픽 뉴스] ISA 대개편! 나에게 유리한 계좌는?
[그래픽 뉴스] 미국 증시 새로운 키워드 'MANGOS'
환전·로또·육아휴직까지 하반기부터 달라지는 제도 TOP11
[그래픽 뉴스] 은퇴후 30년 부모님 세대의 생존전략

FT도서

더보기











