





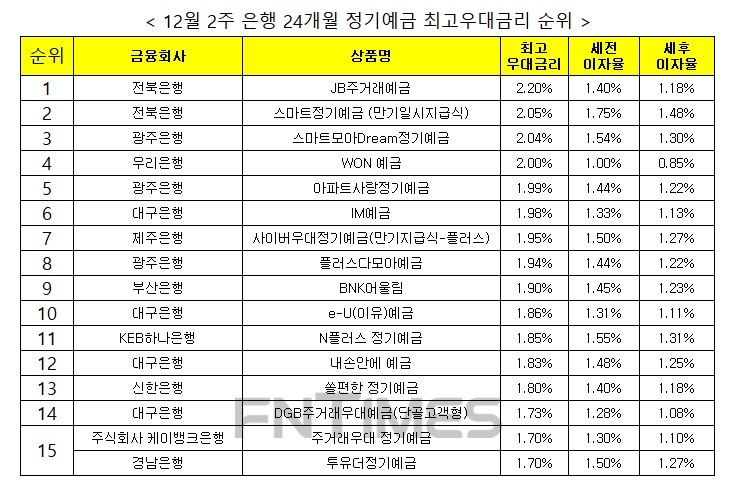

8일 금융감독원 금융상품통합비교공시사이트 '금융상품 한눈에'에 따르면, 전북은행 'JB주거래예금'이 2.2%로 24개월 기준 은행 정기예금 중 최고우대금리가 가장 높았다.
전북은행 'JB주거래예금'은 영업점, 인터넷, 스마트폰 모두 가입 가능하다.
첫거래고객, 신규기준 3년 이상 경과 장기거래고객은 0.1%p, JB주거래통장 보유 시 0.1%p, 우대해준다. 급여/연금/가맹점대금 입금실적 보유시 0.2%p, 카드매입실적 시 0.2%p, 공과금출금 시 0.2%p 우대받을 수 있다.
2위는 전북은행 '스마트정기예금 (만기일시지급식)으로 2.05%를 제공했다.
전북은행 '스마트정기예금(만기일시지급식)'은 가입 할 때 JB급여플러스통장을 보유하고 있으면 0.1%포인트, 최근 1개월 이내 신용카드 사용 고객 연 0.1%포인트, 2년 이상 예금 가입 시 0.1%포인트, 3년 이상 가입 시 연 0.2%포인트 금리를 우대해준다. 인터넷 또는 스마트폰으로 가입할 수 있다.
광주은행 '스마트모아Dream정기예금'이 2.04%까지 금리를 우대해 3위였다.
광주은행 '스마트모아Dream예금'은 1000만원 이상 가입 시 0.3%p 우대해주며 스마트뱅킹으로 신규 가입 시 2000만원 이내에서 0.2%p 우대해준다. 인터넷 또는 스마트폰으로 가입할 수 있다.
관련기사
우리은행 'WON 예금', 광주은행 '플러스다모아예금'이 4위로 2%까지 금리우대를 받을 수 있었다.
우리은행 'WON 예금'은 스마트폰으로 가입할 수 있다. 만기해지시 신규일 당시 이 에금 기본금리와 동일한 금리를 추가 제공, 최대 연 1.05%p를 우대해준다.
5위는 1.99%를 제공하는 광주은행 '아파트사랑정기예금'였다.
광주은행 '아파트사랑정기예금'은 영업점 가입 상품이다. 1000만원 이상 가입 시 최대 0.3%p를 우대해준다. 아파트관리비 6회 이상 자동이체 시 0.1%p, 자녀용돈통장 개설 시 0.05%p, 정액적립식 6회 이상 납입 시 최대 0.1%p 우대해준다.
대구은행 'IM예금'이 1.98%로 6위를 차지했다.
대구은행 'IM예금'은 모바일지점 신규 회원가입 시 0.3%p, 거래실적 우대 0.1%p, 예금평잔 30만원 이상 시 0.1%p, 신규 후 외화기프티콘 발급 시 0.1%p, 인터넷 또는 스마트뱅킹 통해 가입 시 0.05%p 우대해준다. 이 상품은 스마트폰으로 가입할 수 있다.
7위는 제주은행 '사이버우대정기예금(만기지급식-플러스)'으로 1.95%까지 금리우대를 제공했다.
제주은행 '사이버우대정기예금(만기지급식-플러스)'는 인터넷, 스마트폰, 텔레뱅킹으로 가입할 수 있다.
예금 신규 가입시점이 6개월 이상 12개월 미만이면 연 0.2%p, 12개월 이상이면 0.45%p 우대해준다. 우대금리는 과거 3개월 간 거치식예금 미보유 고객, 이 고객이 해당예금 신규 후 추가 불입하는 경우 제공한다.
8위는 1.94%까지 우대해주는 광주은행 '플러스다모아예금'였다.
광주은행 '플러스다모아예금'은 영업점, 인터넷 가입이 가능하다. 1000만원 이상 가입 시 최대 0.3%p, 적립식예금 6회 이상 납입 시 0.1%p, 급여통장 보유 시 0.1%p 우대해준다.
9위는 1.9%까지 제공하는 부산은행 'BNK어울림'였다.
부산은행 'BNK어울림'은 예적금 동시보유 시 0.1%포인트, ISA가입 시 0.05%포인트, 신규 또는 장기고객에게 0.1%포인트, 자동이체실적에 0.1%포인트 우대해준다. 영업점, 인터넷, 스마트폰 가입 가능하다.
10위는 대구은행 'e-U(이유) 예금'으로 1.86%까지 금리우대를 받을 수 있다.
대구은행 'e-U(이유)예금'은 인터넷, 스마트폰으로 가입 가능하다. 세전이자는 1.63%이며 우대조건을 충족하면 최대 0.55%까지 우대금리를 받을 수 있다. 최초가입 시 0.1%, 재예치 시 0.1%, 거래실적이 있을 시 0.2%, 주택청약상품 보유 시 0.1%, 인터넷 또는 스마트뱅킹 가입 시 0.05% 우대해준다
11위는 KEB하나은행 'N플러스 정기예금'으로 1.85%까지 우대해줬다.
하나은행 'N플러스 정기예금' 세전 이자는 2.05%이며 스마트폰, 텔레뱅킹 가입 상품이다. 첫거래고객 0.1%, 스마트폰뱅킹이체 2회 이상 연 0.1%, 청약종합저축 신규 연 0.1%, 아파트관리비신규 이체 연 0.1%, 하나멤버스앱 1회이상 로그인 연 0.1%로 최대 0.3%까지 우대받을 수 있다.
12위는 대구은행 '내손안에 예금'으로 1.83%까지 우대금리를 제공했다.
대구은행 '내손안에 예금'은 스마트폰 가입 전용 상품이다.
대구은행 '내손안에 예금'은 최초가입 시 0.1%포인트, 공과금 실적 시 0.1%포인트, 스마트뱅킹을 통한 체크카드 또는 펀드 가입 시 0.1%포인트, 인터넷/스마트뱅킹 가입 시 0.05%포인트 우대받을 수 있다.
13위는 1.8%까지 우대해주는 신한은행 '쏠편한 정기예금'였다.
신한은행 '쏠편한 정기예금'은 인터넷, 스마트폰에서 가입 가능하며 우대조건은 없다.
대구은행 'DGB주거래우대예금(단골고객형)'이 1.73%로 그 뒤를 이었다.
대구은행 'DGB주거래우대예금(단골고객형)'은 공과금 실적 시 0.1%포인트, 수익증권, 대출, 수신평잔 1000만원 중 1가지 해당될 시 0.1%포인트, 지난 3개월 신용(체크) 결제금액 60만원 이상 0.1%, 지난 3개월 입출금평잔 100만원 이상 0.1%포인트, 인터넷 또는 스마트뱅킹 통해 가입 시 0.05%포인트 우대해준다. 영업점, 인터넷, 스마트폰으로 가입 가능하다.
15위는 케이뱅크 '주거래우대 정기예금', 경남은행 '투유더정기예금'으로 1.7%를 제공했다.
케이뱅크 '주거래우대 정기예금'은 급여이체 50만원 이상, 체크카드 20만원 이상 사용 두가지를 충족한 고객에게 최대 0.4%포인트까지 금리를 우대해준다.
경남은행 '투유더정기예금'은 가입금액 3000만원 이상인 경우 0.1%포인트, 이 예금 신규 시 금리우대쿠폰 등록할 경우 0.1%포인트 우대해준다. 인터넷 또는 스마트폰으로 가입 가능하다.
금감원은 "금융회사의 상품 별 이자율 등 거래조건이 수시로 변경돼 지연 공시될 수 있으므로 거래 전 반드시 해당 금융회사에 문의해야 한다"고 밝혔다.
전하경 기자 ceciplus7@fntimes.com





















