• 구독신청
  • My스크랩
  • 지면신문
FNTIMES 대한민국 최고 금융 경제지
ad

DQN4대은행 기업대출 3년새 100조 뛰었는데…중기대출 비중은 감소세

장호성 기자

hs6776@fntimes.com

기사입력 : 2025-02-11 15:47 최종수정 : 2025-02-12 09:57

은행 중소기업 대출 비중, '22년 81.2%→'24년 76.9%
거시경제 불안에 신용 리스크 확대···연체율·NPL비율↑

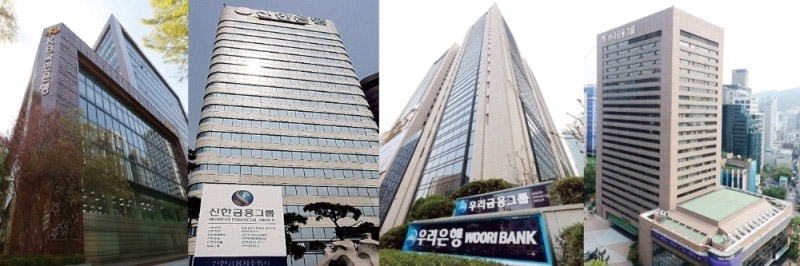
KB·신한·하나·우리금융그룹 본사 / 사진제공 = 각 사

KB·신한·하나·우리금융그룹 본사 / 사진제공 = 각 사

이미지 확대보기
[한국금융신문 장호성 기자] 4대은행(KB국민은행·신한은행·하나은행·우리은행) 기업대출 총 규모가 2022년부터 2024년까지 3년간 약 100조원 넘게 늘었지만, 중소기업대출 비중은 점점 줄어든 것으로 나타났다.

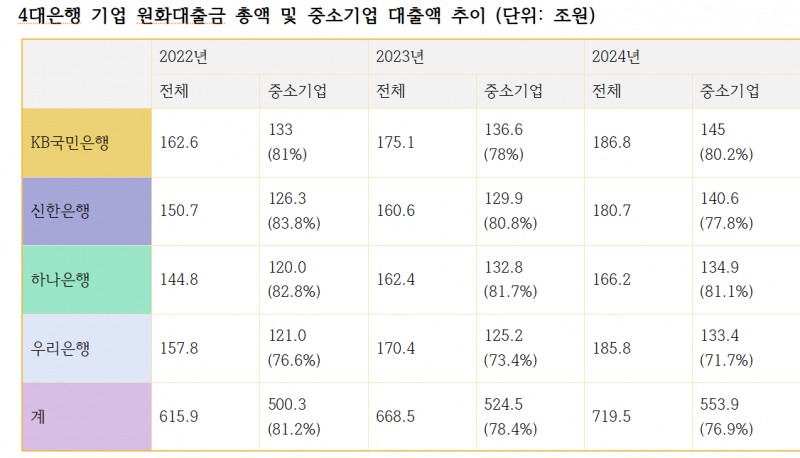
한국금융신문이 국내 4대 시중은행의 공시를 바탕으로 각 사의 기업대출 및 중소기업대출 증가 추이를 분석한 결과, 4대은행의 기업대출 규모는 ▲2022년 615조9000억원 ▲2023년 668조5000억원 ▲2024년 719조5000억원 순으로 꾸준히 늘었다.

반면 같은 기간 중소기업대출 규모는 ▲2022년 500조3000억원(81.2%) ▲2023년 524조5000억원(78.4%) ▲2024년 553조9000억원(76.9%) 순으로 절대 금액은 증가세를 보였으나, 그 비중은 해마다 감소했다.

기업대출 우상향에도 중기대출 비중 감소…대기업 중심 증가
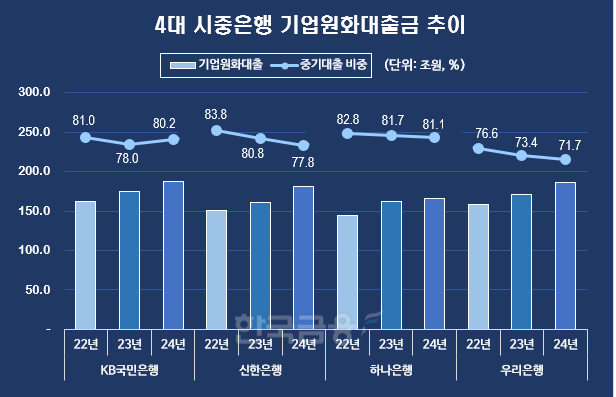
그래픽=한국금융신문
그래픽=한국금융신문

4대은행 기업 원화대출금 총액 및 중소기업 대출액 추이 (단위: 조원, 괄호안은 백분율) / 자료=각 사

4대은행 기업 원화대출금 총액 및 중소기업 대출액 추이 (단위: 조원, 괄호안은 백분율) / 자료=각 사

이미지 확대보기
은행별로 살펴보면 KB국민은행은 2022년 133조원으로 전체 기업대출의 81%가 중기대출이었다. 2023년에는 136조6000억원으로 전체의 78%로 감소했지만, 2024년에는 145조원으로 전체의 80.2%를 기록해 반등했다.

신한은행은 2022년 126조3000억원 규모로 전체의 83.8%의 높은 비중을 보였지만, 2024년에는 140조6000억원으로 전체의 77.8%로 줄어든 비중을 나타냈다.

하나은행은 2022년 120조원 규모로 82.8%를 기록했고, 2024년에는 134조9000억원으로 81.1%에 해당하는 중기대출 비중을 기록했다.

우리은행은 2022년 121조원으로 76.6%의 비중을 보이다가 2024년에는 133조4000억원으로 전체의 71.7% 수준의 비중으로 줄었다. 이 기간 우리은행의 기업대출 규모가 157조8000억원 규모에서 185조8000억원 규모로 늘어난 것을 감안하면 우리은행의 기업대출은 대기업에 더 비중이 쏠려있던 것으로 풀이된다.
이복현 금융감독원장 / 사진제공 = 금융감독원

이복현 금융감독원장 / 사진제공 = 금융감독원

금융당국 중기대출 확대 당부에도…거시경제 악화 속 연체율·NPL 상승 압박

지난해 11월 이복현닫기이복현기사 모아보기 금융감독원장은 중소기업과 소통·협력 강화를 위한 간담회에 참석해 은행들이 중소기업 대출에 활발하게 나서야 한다고 역설했다. 중소기업금융 실태가 신용보다는 담보와 보증에 크게 의존하는 현상이 굳어져 있는데, 이런 체계에서는 설령 중소기업이 기술력과 성장 잠재력을 인정받았다고 하더라도 담보 없이는 원활히 자금을 공급 받기 어렵다는 것이 이 원장의 지적이다.
이처럼 금융당국이 각 은행에 중소기업 및 소상공인 대출 확대를 주문한 상황임에도 불구하고 은행권이 중기대출에 소극적으로 나설 수밖에 없는 핵심원인은 거시경제 불안이다.

도널드 트럼프닫기트럼프기사 모아보기 미국 대통령의 집권 2기와 맞물리며 글로벌 경제 상황에 대한 불안감이 그 어느 때보다 커졌고, 물가 상승으로 민간소비 등 내수경기 악화까지 장기화되며 중소기업의 성장 정체와 함께 신용 리스크가 확대됐기 때문이다.

실제로 자본시장연구원이 전망한 올해 한국의 국내총생산(GDP) 성장률은 1.6%로, 기획재정부의 기존 추정치(1.8%)는 물론 글로벌 투자은행 8곳 평균(1.7%)보다 낮아졌다.
4대은행 최근 3개년 업권별 기업대출 연체율 상위 3개 업종 및 전체 연체율 추이 (단위: %) / 자료=각 사

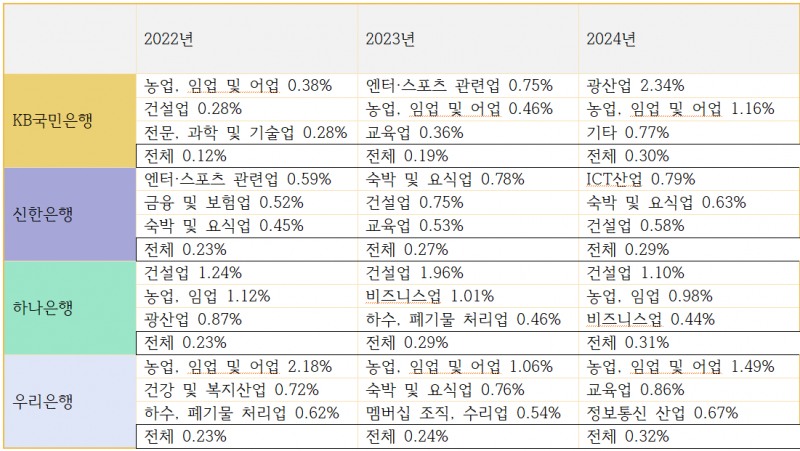
4대은행 최근 3개년 업권별 기업대출 연체율 상위 3개 업종 및 전체 연체율 추이 (단위: %) / 자료=각 사

이미지 확대보기

사정이 이렇다 보니 기업들 사이에서도 돈이 돌지 않아 은행들의 연체율에도 영향을 주고 있는 것으로 나타났다.

실제로 각 은행의 기업대출 연체율을 살펴보면 KB국민은행은 2022년 평균 0.12%에서 2024년 0.30%까지 올랐다. 신한은행은 같은 기간 0.23%에서 0.29%로, 하나은행은 0.23%에서 0.31%로, 우리은행은 0.23%에서 0.32%로 오르는 등 4대 은행의 연체율이 일제히 오른 것을 볼 수 있었다.

4대 은행 최근 3개년 고정이하여신 및 NPL비율 증감 추이 (단위: 십억원, %) / 자료=각 사

4대 은행 최근 3개년 고정이하여신 및 NPL비율 증감 추이 (단위: 십억원, %) / 자료=각 사

이미지 확대보기
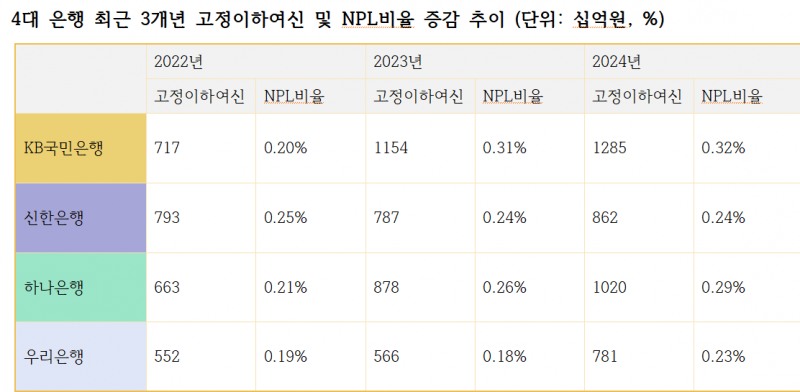
고정이하여신과 NPL비율 등 건전성 지표도 나빠졌다. KB국민은행의 NPL비율은 2022년 0.20%에서 2024년 0.32%로, 하나은행은 0.21%에서 0.29%로, 우리은행은 0.19%에서 0.23%로 올랐다. 신한은행만이 4대은행 중 유일하게 2022년 0.25%에서 2024년 0.24%로 소폭 떨어진 NPL비율을 나타냈다.
은행들이 중소기업에 비해 기초체력이 튼튼한 대기업으로 눈을 돌릴 수밖에 없었던 이유다. 은행권 관계자는 “당분간 경제 위기가 심화될 가능성이 높아 부실 위험이 큰 곳보다는 우량대출 위주의 보수적 운영을 가져갈 가능성이 높다”며, “특히 밸류업 등 배당성향 확대에 대한 목소리가 커서 이러한 여력을 확보하기 위해서는 안정적인 대출에 집중할 필요성이 있다”고 말했다.

*DQN(Data Quality News)이란

한국금융신문의 차별화된 데이터 퀄리티 뉴스로 시의성 있고 활용도 높은 가치 있는 정보를 전달하는 고품격 뉴스다. 데이터에 기반해 객관성 있고 민감도 높은 콘텐츠를 독자에게 제공해 언론의 평가기능을 강화한다. 한국금융신문은 데이터를 심층 분석한 DQN을 통해 기사의 파급력과 신인도를 제고하는 효과를 기대한다.

장호성 한국금융신문 기자 hs6776@fntimes.com

데일리 금융경제뉴스 FNTIMES - 저작권법에 의거 상업적 목적의 무단 전재, 복사, 배포 금지
Copyright ⓒ 한국금융신문 & FNTIMES.com

가장 핫한 경제 소식! 한국금융신문의 ‘추천뉴스’를 받아보세요~

금융 다른 기사

1 최종원 헥토파이낸셜 대표, AI 결제 등 디지털 금융 신사업 보폭 확대 [디지털 금융 혁신] 최종원 헥토파이낸셜 대표가 기존 지급결제 사업에서 축적한 결제·정산 역량을 기반으로 디지털 금융 신사업 확대에 속도를 내고 있다. 외부 플랫폼과의 협업을 통해 데이터·포인트 기반 서비스를 강화하는 한편, 스테이블코인과 AI 결제 등 차세대 결제 시장으로 사업 영역을 넓히며 새로운 성장동력 확보에 나서는 모습이다.2일 관련 업계에 따르면, 헥토파이낸셜은 기존 사업에서 축적한 결제·정산 역량을 바탕으로 디지털 금융 서비스 영역으로 사업 역량을 확장하고 있다.헥토파이낸셜 관계자는 “계좌·포인트 등 다양한 결제수단과 함께 데이터 기반의 금융 서비스를 선보이고, 향후 국내 제도화 시점에 발맞춰 디지털자산까지 아우르는 2 유수영號 신정원, 일반신용정보 시스템 10년 만에 개편…5일 새벽 서비스 중단 [금융공기업 이슈] 한국신용정보원이 금융회사의 대출 심사와 계좌 개설 등에 활용되는 일반신용정보 시스템을 10년 만에 전면 개편한다. 노후 장비를 교체하고 최신 기술구조를 적용할 수 있는 기반을 마련해 시스템 안정성과 확장성을 높이고 신용정보 보호 체계를 강화하는 것이 핵심이다.차세대 시스템으로 전환하는 오는 5일 새벽에는 대출과 비대면 계좌 개설 등 일부 금융서비스 이용이 일시적으로 제한된다. 다만 계좌이체와 현금자동입출금기(ATM) 출금, 신용·체크카드 결제 등 기존 계좌와 카드를 활용한 금융거래는 정상적으로 이용할 수 있다.2016년 구축 시스템 10년 만에 차세대로신정원은 일반신용정보 시스템 개편 준비를 마치고 본격적인 차세대 3 신한은행, 유출 사고 쟁점은 '인증 이후 통제'…"대량 조회 잡아야" [금융안전망 점검] 신한은행의 고객정보 유출 사고로 그동안 구축해 온 정보보호 체계의 실효성이 시험대에 올랐다. 24시간 이상징후 모니터링과 역할 기반 접근통제(RBAC) 등을 운영해 왔지만 외부 비인가자가 인증을 우회해 약 2만5000명의 고객정보를 빼내는 사고가 발생하면서 기존 통제의 작동 범위와 사각지대가 쟁점으로 떠올랐다.배상 문제도 해결해야 할 과제다. 정상혁 행장은 실제 피해 발생 시 전액 보상 방침을 밝혔지만, 취재 결과 개인정보 유출 자체에 대한 별도 배상 방안은 아직 확정되지 않았다.전문가들은 인증 이후의 대량 정보조회까지 실시간으로 탐지·차단하는 보안체계 강화가 필요하다고 지적한다.2.5만명 정보 유출…'유출 자체' 배상안
ad
ad

한국금융 포럼 사이버관

더보기

FT카드뉴스

더보기
[그래픽 뉴스] ‘순대’가 경제용어라고? 순(純)대외자산, 한국의 진짜 해외자산은 얼마일까?
[그래픽 뉴스] ISA 대개편! 나에게 유리한 계좌는?
[그래픽 뉴스] 미국 증시 새로운 키워드 'MANGOS'
환전·로또·육아휴직까지 하반기부터 달라지는 제도 TOP11
[그래픽 뉴스] 은퇴후 30년 부모님 세대의 생존전략

FT도서

더보기