






 양종희기사 모아보기 회장의 비은행 강화 전략이 통했다. 지난해 KB금융지주의 순이익이 5조원을 돌파하며 리딩금융 자리를 다투던 신한금융과의 차이를 크게 벌린 것이다.
신한금융지주도 진옥동닫기
 진옥동기사 모아보기 회장의 '고객 중심' 기조에 따라 대출성장과 글로벌 강화로 순이익 개선에 성공했지만, 성장률 격차를 좁히지는 못했다.
실적·수익성 KB 압승···신한은 '선방' 수준
10일 KB금융그룹에 따르면 KB금융지주의 2024년 당기순이익은 5조 782억 원으로, 전년도보다 10.5% 증가했다.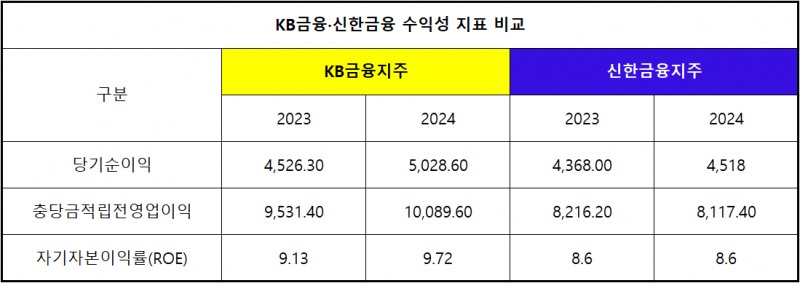

5조 원의 벽을 깬 것에 더해, 금융투자업계의 추정치 평균인 5조 621억 원보다도 많았다.
지난해 약 8,600억 원에 달하는 홍콩 H지수 ELS 손실보상금과 환율 급등·금리인하·탄핵 정국 등으로 인한 금융 번동성 확대에도 뛰어난 실적을 기록했다.
신한금융지주도 지난해 실적 개선을 이뤘지만, 규모와 성장률 모두 KB금융에는 미치지 못했다.
2024년 신한금융의 당기순이익은 2023년보다 3.4% 증가한 4조 5,175억 원으로, 4조 7,900억 원 수준이던 금융투자업계의 추정치보다 적었다.
신한투자증권의 ETF LP 관련 손실 사건과 홍콩 ELS 관련 보상금에도 성장세를 유지한 것은 고무적이지만, 4대 금융지주 중 순이익 성장률이 가장 낮은 점은 개선이 필요하다는 지적이 나온다.
금융사의 실질적인 수익창출력을 나타내는 '충당금적립전영업이익(충전이익)'에서도 차이가 났다.
KB금융의 충전이익은 전년도보다 5.9% 성장하며 10조 원을 돌파해 10조 896억 원을 달성했지만, 신한금융의 경우 1.2% 감소한 8조 1174억 원에 그쳤다.
대표적인 수익성 지표이자 밸류업 지표인 자기자본이익률(ROE) 역시 KB금융은 9.72%로 0.59%포인트(p) 성장했으나 신한금융은 전년도와 같은 8.6%를 유지했다.
KB '비은행'·신한 '글로벌' 강화 전략으로 성장
양 지주의 실적 개선을 이끈 공통 요인은 '대출 성장'이다.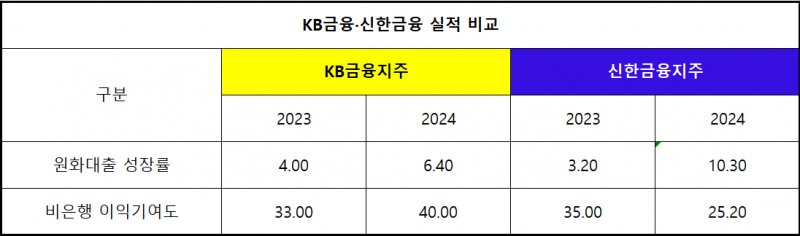

대출 성장률에서는 신한금융이 앞섰는데, KB금융의 경우 지난해 원화대출 규모가 6.4% 성장했고, 신한금융은 10.3%로 크게 늘었다. 이익 개선에 큰 기여를 한 기업대출의 경우도 KB금융은 6.6% 증가했지만 신한금융은 12.5% 늘어나며 영업력을 입증했다.
이처럼 대출 성장률이 상대적으로 낮았음에도 KB금융이 큰 격차로 리딩금융 자리를 사수할 수 있었던 것은 비은행 부문의 약진 덕분이다.
증권, 카드, 보험 등 비은행 부문이 성과를 내면서, 전체 순이익 중 이익기여도가 2023년보다 7%p 확대된 40%를 기록했다.
구체적으로는 KB증권의 순이익이 전년 대비 50.3% 늘어났고, KB손해보험은 17.7%, KB국민카드와 KB라이프도 각각 14.7%· 15.1% 증가하며 고른 성장세를 보였다.
금융업계에서는 양종희 KB금융지주 회장이 특히 강조해 온 비은행 강화 전략이 성과를 낸 것으로 분석한다.
양 회장은 지난해 신년사를 통해 "고객에게 최고의 가치를 드릴 수 있도록 계열사별 성장전략을 재정비함으로써 은행뿐 아니라, 비은행 계열사의 선두권 도약을 본격적으로 추진하겠다"고 선언했다.
반면 신한금융의 비은행 부문 이익기여도는 2023년 35%에서 지난해 25.2%로 10%p 가까이 떨어졌다.
신한금융은 비은행 부문의 부진을 글로벌 부문의 실적 개선으로 극복했다.
그룹의 작년 연간 글로벌 손익은 7,589억 원으로, 전년 대비 38.1% 증가하며 사상 최대치를 기록했다. 특히 SBJ은행과 신한베트남파이낸스(SVFC)의 실적 개선이 긍정적으로 작용했다.
신한베트남은행과 SBJ은행의 당기순이익은 각각 전년도보다 13.4% 증가한 2,640억 원, 17% 늘어난 1,486억 원으로 역대 최고 실적을 경신했다.
건전성 부문도 KB 선두···CET1비율 업계 최고
대출 규모가 성장하면 부실이 함께 커지는 경우가 적지 않지만, KB금융은 건전성 부문에서도 우수한 역량을 보였다.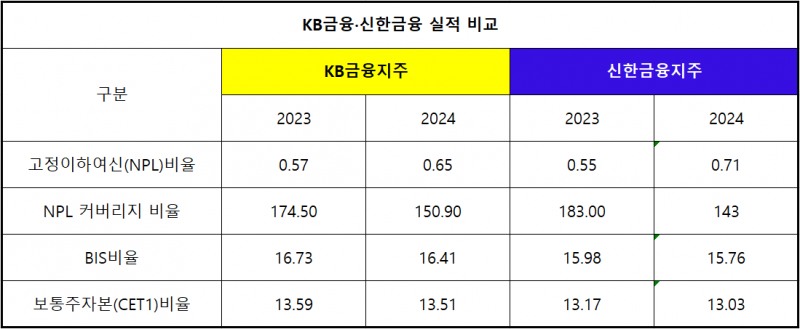

KB금융의 2024년 고정이하여신(NPL) 비율은 0.65%로 전년도 대비 0.08%p 증가하는 데에 그치며 양호한 수준으로 관리 됐다.
NPL 커버리지 비율의 경우 같은 기간 23.6%p 떨어졌지만, 150%선을 지켜내며 150.9%를 기록했다.
BIS자기자본비율도 16.41%로 0.32%p 하락하는 수준에서 방어에 성공했고, 보통주자본(CET1)비율은 13.51%로 업계 최고 수준을 유지했다.
신한금융도 환율 급등을 극복하고 건전성 관리에 선방했다는 평가가 나온다.
KB금융보다는 상승률이 높았지만 NPL비율은 전년도보다 0.16%p 증가한 0.71%로 관리됐고, BIS자기자본비율도 15.76%를 기록하며 0.22%p 소폭 하락하는 데에 그쳤다.
CET1비율도 밸류업 목표로 내 건 13%대를 사수하며 13.03%를 기록했다.
다만 NPL 커버리지비율이 40%p 급락하며 150%선이 깨진 143%를 기록, 개선의 필요성이 커진 상황이다.
1.75조+a 주주환원···양 사 모두 밸류업에 '진심'
양 지주의 주주환원 목표는 비슷한 수준이다.KB금융은 2024년말 기준 CET1 비율 13.51% 중 13%를 초과하는 자본 약 1조 7,600억 원을 2025년 연간 현금배당 총액과 자사주 매입·소각 재원으로 활용할 예정이라고 밝혔다.
이를 위해 이사회는 연간 현금배당 총액을 감안해 총 5,200억 원 규모의 자사주 매입·소각을 결정했다. 하반기에는 2025년 하반기 CET1비율 13.50% 초과 자본도 추가 주주환원 재원으로 활용할 계획이다.
신한금융도 올해 1조 1,000억 원의 배당을 포함해 총 1조 7,500억 원 이상의 주주환원을 제시했다.
이사회 역시 4분기 주당 배당금 540원과 5,000억 원 규모의 자사주 취득·소각을 결의했다. 지난 1월 중 취득 완료한 1,500억 원의 자사주를 포함해 2월 현재까지 총 6,500억원 규모의 자사주 취득·소각을 결정한 것이다.
KB금융지주와 신한금융지주는 불확실성이 큰 상황이지만, 공백 없는 밸류업 추진을 위해 힘쓰겠다고 입을 모았다.
김성훈 한국금융신문 기자 voicer@fntimes.com





















