





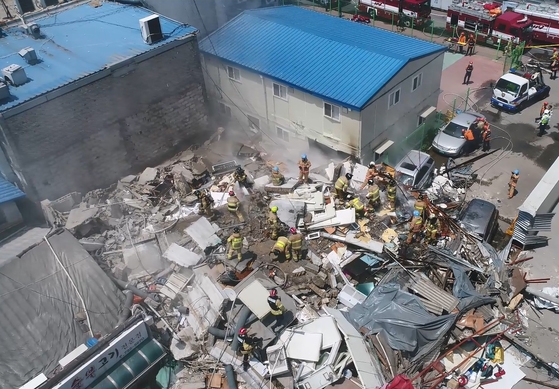
△3일 발생한 용산 건물 붕괴 사고 현장 / 사진=서울소방재난본부
이번 사고는 지난 3일 낮 12시 35분경 서울 용산구 한강로 2가 4층짜리 상가 건물이 무너지면서 발생했다. 이 사고로 이 상가 4층에 살던 이 모(68)씨가 다쳐 병원으로 옮겨졌으나, 추가 매몰자나 사망자는 없는 것으로 파악됐다.
4층 건물의 1~2층은 음식점이 입주해 있지만, 휴일이라 영업을 하지 않았고, 건물 3~4층에는 각각 2명씩 4명이 거주했지만 사고 당시에는 이 씨를 제외하고 모두 외출한 상태였기에 더 큰 참사를 피할 수 있었다.
아직까지 정확한 붕괴 원인은 밝혀지지 않았으며, 현재 경찰과 국립과학수사연구원, 소방당국은 원인 규명을 위해 4일 오전 10시 30분부터 합동 현장 감식을 진행하고 있다.
이번 사고의 후속조치로 서울시는 정비구역으로 지정된 후 아직 관리처분인가가 나지 않은 지역 309곳을 전수조사할 계획을 4일 밝혔다. 그 중 정비구역 지정 10년이 넘은 182곳을 우선적으로 조사할 예정이며, 나머지 127곳 역시 순차적인 조사가 이뤄진다.
◇ ‘안전 사각지대’ 노후 건축물.. 사업계획 핑계로 정비 소홀 논란
현행 ‘도시 및 주거환경정비법’에 따르면 도시정비(재개발)사업은 정비구역 지정-조합설립 인가-사업시행 인가-관리처분 인가-착공-준공의 절차로 이뤄진다. 정비구역으로 지정돼 조합이 설립돼도 관리처분인가가 나와야 조합 차원에서 노후 건축물을 철거할 수 있다는 소리다.
이로 인해 구역 지정이 된 뒤 관리처분인가를 받기 전 건물들이 안전관리의 사각지대에 놓여 있다는 지적이 꾸준히 제기돼 왔다.
관련기사
3일 붕괴된 4층 상가 역시 10년 넘게 관리처분인가가 나지 않아 건물 철거가 이뤄지지 않았다. 이곳은 2006년 4월 정비구역으로 지정된 뒤 조합이 결성돼 사업이 추진되왔으나, 사업계획이 계속 바뀌면서 10년 넘게 개발이 지체돼왔던 것으로 전해졌다.
서울시는 기본적으로 현행법상 재개발·재건축 때 안전관리는 조합과 시공사의 몫이란 입장을 고수하고 있다. 다만 김의승 서울시 대변인은 “이번에 309곳에 대한 전수조사에서 안전상 문제가 발견되면 각 조합과 상의해 즉각 적절한 조치를 취할 것”이라며 “중장기적으로 이번과 같이 현행법상 안전 사각지대가 없는지 살펴 제도 개선을 추진할 것”이라는 입장을 밝혔다.
◇ 주택·화재보험 가입률 저조.. ‘안전불감증’ 심각 수준
지난해 11월 포항 지역을 강타한 대형 지진으로 인해 우리나라도 더 이상 자연재해 안전지대가 아니라는 의식이 싹텄지만, 여전히 이로 인한 피해를 보상해줄 주택·화재보험의 가입률이나 상품들은 미흡한 수준이라는 지적이 나오고 있다.
손해보험업계에 따르면 서울시는 물론 전국의 노후화된 대부분의 건물은 지진 피해를 보상해주는 풍수해보험은커녕, 붕괴로 인한 피해를 보상해줄 주택·화재보험 가입률조차 한 자리 수에 그칠 정도로 저조한 것으로 나타났다.
그나마 지난해 포항지진 이후 풍수해보험 가입은 전년대비 109% 가량 늘어났으나, 이번 용산 건물 붕괴와 같이 재해가 아닌 ‘붕괴’로 인한 피해를 보상해주는 주택보험 가입은 더욱 미비한 것으로 조사됐다.
보험업계 한 관계자는 “대부분의 사람들이 ‘설마 나한테 저런 일이 일어날까’하는 안전불감증 때문에 그다지 주택보험의 필요성을 느끼지 못하고 있는 것 같다”며, “직접적인 수요가 발생하지 않다보니 손해보험사들이 적극적인 마케팅에도 나서지 않으면서 악순환이 반복되고 있다”고 설명했다.
또 다른 보험업계 관계자는 "노후 건물들은 관리감독조차 제대로 이뤄지지 않고 있는 실정이라 보험가입 여부조차 확인이 어려운 상황"이라며, "각 조합에서 이를 꼼꼼히 살펴 혹시 모를 사고에 대비해야 할 것"이라고 제언했다.
장호성 기자 hs6776@fntimes.com





















