





보험연구원 백영화 보험연구위원은 4일 ‘보증연장 서비스 규제 방안’에 대한 심포지엄을 통해 관련 내용에 대한 주제발표를 진행했다.
백영화 연구위원은 보증연장 서비스가 단순한 서비스 계약인지, 보험업법상 보험상품에 해당하는지에 대한 논란이 지속되고 있다며 연구의 배경을 설명했다.
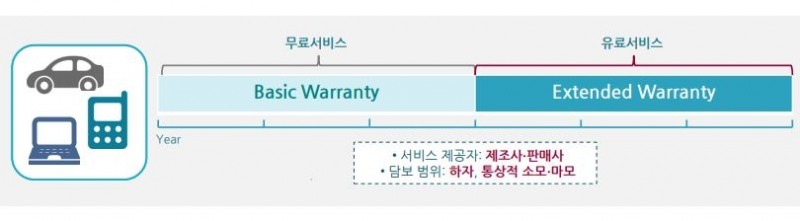
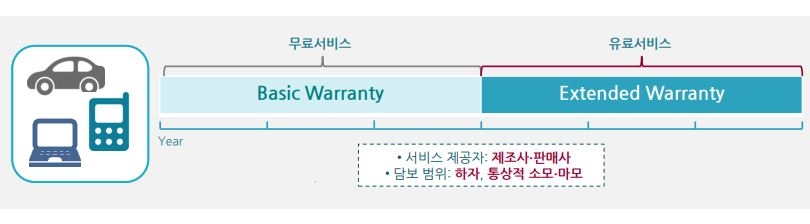
보증연장 서비스란 제품의 제조사·판매사가 무상보증기간 종료 후 유상으로 보증기간을 연장해 제품의 하자나 통상적 소모·마모를 담보하는 서비스를 의미한다. 이 과정에서 서비스 제공자나 담보 범위가 확대돼도 넓은 의미에서는 보증연장 서비스에 해당한다.
보증연장서비스가 제품 자체의 하자에 대한 보상을 해주는 성격이 짙은 반면, 보험은 우연한 사고(도난, 분실, 파손)로 인해 발생된 손해를 보상한다는 차이점이 있다.
휴대폰을 예로 들면, 내재적인 결함에 따른 전기적/기계적 고장과 성능 저하, 마모, 노후화 등은 ‘보험’의 범주에서 보장하지 않는 ‘보증연장 서비스’의 영역이다. 보험은 휴대폰을 떨어트리는 등 외부 요인에 의한 파손을 보장한다.
그러나 사실상 휴대폰에 결함이 발생했을 때 외부 요인에 의한 고장인지, 내부 요인에 의한 고장인지에 대한 원인이 불명확한 경우 양 측이 서로 보장을 미루는 보장 사각지대가 발생할 수 있다는 것이 백 연구위원의 설명이다.
현재 우리나라에는 상법과 보험업법, 대법원 판례 등을 통해 보증연장 서비스와 보험 상품을 구분할 수 있는 명확한 기준이 없다. 실무상으로는 서비스 제공자가 제조사·판매사로 한정되고 담보 내용이 제품의 하자나 통상적 소모·마모에 해당하는 경우에만 보험이 아닌 단순 서비스로 인정되고 있을 뿐이다. 이 때문에 보증연장 서비스의 법적 불확실성이 존재하고, 보험상품처럼 규제를 적용하기도 어렵다는 맹점이 생긴다.
백 연구위원은 영국, 일본, 미국 등 해외 사례를 들어 우리나라 또한 법이나 감독당국의 지침에 보증연장 서비스와 보험을 구분하는 기준을 마련해야 한다고 역설했다.
이를 위해서 백 연구위원은 크게 두 가지의 방안을 제시했다. 먼저 협의의 보증연장 서비스를 보험상품의 범위에서 제외하는 것을 법규 등에 명시하는 방안을 들었다. 이를 통해 단기적으로 법적 불명확성이 경감될 수 있는 효과가 있을 것이라고 내다봤다.
두 번째는 보험상품이 아닌 단순 서비스로서 보증연장 서비스의 범위를 확대 인정해주고 이를 법규 등에 명시하는 방안을 들었다. 단, 이 경우 보증연장 서비스가 지니는 보험으로서의 성격이 강해지므로, 일정한 수준의 규제도 수반돼야 한다고 덧붙였다.
백 연구위원은 “보증연장 서비스에 대한 연구는 이제 걸음마를 뗀 상황”이라며, “향후 어떤 수준과 내용으로 규제를 적용할 것인지, 서비스 내용과 거래 구조, 서비스 가액 및 시장 규모, 소비자 보호 필요성 등은 어떻게 가져갈 것인지에 대해 추가적이고 종합적인 연구를 진행할 예정”이라고 밝혔다.
이 날 심포지엄에 패널로 참여한 메리츠화재 이필수 상무는 “소비자의 편익을 위해서는 보험과 서비스의 경계를 흑백으로 나눌 것이 아니라, 둘을 연계해서 더 나은 방향의 서비스를 제공하는 편이 좋을 것 같다”면서도, “이를 위해서는 당국이 관할 부처 신설 등 최소한의 가이드라인이라도 마련해 관련 산업 발전을 장려하는 것이 바람직할 것 같다”고 제언했다.
마찬가지로 패널로 참여한 김앤장 법률사무소의 제종옥 전문위원은 “소비자 니즈는 많은데 이해단체들간의 영역다툼 문제로 관련 상품 개발이 지연되는 것 같다”고 진단하며, “결국 손해보험사와 EW회사들이 적극적인 네트워킹을 진행할 때 해결책이 보일 것 같다”는 생각을 밝혔다.
장호성 기자 hs6776@fntimes.com




















