





아울러 가계부문 역시 희망에 걸면서 빚을 늘리는 것이 아니라 부동산 경기 부양에 따른 비용지불을 전담하는 구조로 고착화 되고 있다는 의구심을 지우기 어렵다. 그렇다고 비은행부문이 반사이익을 보는 것도 아니어서 정부와 통화당국이 모처럼 손발 맞춰 펼친 부동산 경기부양 정책은 금융권과 가계 모두에 주름을 늘리는 상황으로 흐를까 우려스럽다.
◇ 대출 수요 몰린다고 좋기만 할까
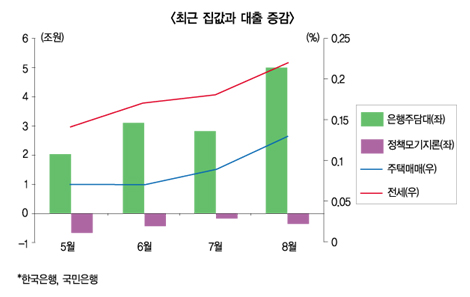
은행 경영개선은 크게 기대하기 어렵게 됐다. 현대증권 구경회 애널리스트는 8월 은행 주택담보대출(이하 주담대)이 5조원 늘어난 사실까지 살핀 뒤 “예금 증가세가 대출 증가세를 따라오지 못하고 있어 순이자마진(NIM)이 개선되기 어렵다”고 최근 지적했다.
중소기업대출 상승세 6% 선에서 주춤거리는 사이 8월 주택담보대출이 크게 늘어났다는 점을 감안한 셈이다. 반면 은행 예금 증가율은 지난해 같은 기간보다 4.8%로 대출증가율을 여전히 밑돌고 있다는 점을 그는 주목했다.
게다가 기준금리 인하 이후 은행에 자금을 예치해 둘 유인까지 줄어드는 등 최근 자금시장 구조는 은행이자이익기반에 불리한 상황을 조장하고 있다고 봤다.
아울러 은행권에선 정부가 가계부문 은행 빚이 늘어나는 것을 무릅쓰고 노골적인 부동산경기 띄우기에 나섰으면서도 커버드본드를 예대율에서 수신으로 인정해주는 비율을 쥐꼬리 만큼만 허용해 주는 2중적인 태도를 보이고 있다며 냉가슴을 앓고 있다.
중소기업 대출 증가세가 최근 추세를 유지하고 주택담보대출 수요가 쏠리면 은행들은 자금을 더 많이 끌어와야 하지만 예적금 유입 증가치가 대출수요에 미치지 못하면 결국 고금리 예금 특판에 나서야 할 전망이다. 이자마진이 나빠지는 대출 증가가 위험흡수력이 떨어진 은행의 지병을 악화시킬 것은 불문가지의 일이다.
◇ 비은행·HF는 대출확대 수혜 배제
그렇다고 비은행에게 돌아갈 반사이익도 없다. 이주열닫기
 이주열기사 모아보기 한은 총재가 12일 금융통화위원회 직후 기준금리를 인하했던 지난 8월 은행 주담대가 크게 늘어난 반면 비은행은 크게 늘지 않았다고 밝혔다.
정부의 대출규제 완화와 통화당국 금리인하에 따른 대출 수요가 당분간 은행에 집중될 가능성은 매우 높다. 그 점에서는 주택금융공사 모기지론과 적격대출 또한 마찬가지 신세일 것으로 전망된다. 한은이 11일 밝힌 8월 금융시장 동향에 따르면 은행 주담대는 연이어 크게 늘고 있지만 대출을 내준 뒤 주택금융공사에 양도하는 모기지론과 적격대출 규모는 5월부터 줄곧 마이너스 행진을 펼쳐 왔다. 상대적으로 금리가 더 싼 은행에 대출 수요가 몰리는 것은 시장원리 작동이란 점에서 자연스럽지만 가계 빚 규모가 사상 최대치를 갈아치우고 있는 상태에서 바람직한 것만은 아니라는 지적이 그치지 않고 있다.
한 대형은행 고위관계자는 “수요자 처지에선 물론 금리가 비싼 비은행 금융회사 대출이라도 빌릴 수 있다면 다행인 심정이겠지만 대출 규모가 자꾸만 늘어난다는 것은 금융시스템 뿐 아니라 우리 경제 전반에 리스크가 커지는 일인 것만은 틀림 없다”고 주장했다.
비록 “수도권에서 집을 사거나 집 담보로 돈을 더 빌릴 때 상대적으로 싼 금리로 돈을 빌릴 수 있어 이자비용을 줄일 수 있는 장점에 비해 가계부채 부담이 커지는데다 앞으로 금리를 다시 올려야 하는 상황이 온다면 이자 비용 부담은 심리상으로는 곱빼기로 가중될 것이 뻔하다”는 지적도 덧붙였다.
◇ 집 값 뛰고 전세 값은 더욱 뛰는 세상
금통위는 9월 금리결정 회의에서 일단 동결하기로 했다. 가계 빚 증가세와 경제주체 심리 그리고 다른 경제지표와 동향을 살펴 대응하겠다는 설명이었다. 기준금리 조정에 영향을 못 미치는 수준일지 모르고, 집 여러 채 있는 사람에게는 집 사고 파는 가격이 오르면 좋을지 몰라도 집 없는 서민에게는 경제고통이 더욱 커지고 있는 점도 걱정거리가 아닐 수 없다.
국민은행이 파악한 부동산시세에 따르면 전국 주택매매 값은 정부와 통화당국 정책변화가 집중된 8월에 0.13% 뛰었다. 5대 광역시 등이 수도권보다 더 많이 뛰는 모습을 보이긴 했지만 부동산 경기 부양은 내 집 마련에 들여야 하는 돈 부담이 늘어난다는 현실적 문제다. 가처분 소득이 넉넉히 늘고 있다는 통계가 나오지 않는 상태라면 특히 그렇다.
게다가 전세값 증가율은 매매 값 증가율을 웃돌고 있다.
국민은행에 따르면 지난해 같은 기간보다 전세 증가율은 5~6% 수준을 꾸준히 유지하고 있다. 결정적으로 재건축 규제 완화는 곧바로 ‘멸실가구’ 확대에 따른 전세난 가중 현상에 부채질할 것이 뻔하다. 매매 값은 전망이 불투명할지 몰라도 전세값 증가는 이제 겨우 시작이라고 본다면 국민주택기금으로 대출받을 수 없는 조건에 놓인 가구가 오른 전월세 비용을 대는데 써야할 돈이 크게 늘어날 수밖에 없다는 이야기가 된다.
약보다 병세 악화시키는 효험이 더 큰 부동산 경기부양 정책시대에 다음 분기 관련 지표가 어떤 방향으로 움직일지 두고 볼 일이다.
정희윤 기자 simmoo@fntimes.com





















