






한 동안 특정 은행 개인고객 기반이 크게 늘어났다는 소식이 들리던 은행권에서 최근 ‘3000만 돌파’라느니 ‘2000만 돌파’했다느니 하는 발표가 잇따랐다. 알고 보니 개인 고객기반 성장세 하나만 놓고 볼 일이 아니며 더 크나 큰 의미를 내포한 변화가 일고 있음이 발견됐다. ▶관련기사 3면
저성장-저금리 경제 주기에 휩쓸린 건 똑같은 형편인데 그래도 통제 가능하고 개선 가능한 영역에 미리 투자하고 장기적으로 역량을 쏟아 부었더니 시장 지배력 판도에 뜻 있는 변화가 일어난 생생한 사례다. 은행계 금융지주사가 비은행 부문까지 몽땅 영위하면서 총자산 덩치만 키웠을 뿐 더 이상 대한민국 금융시장은 자력 성장하기 어려운 포화된 시장이라고 진단했던 숱한 판단에는 물음표를 던질 수 있는 계기로 삼기 충분하다.
2008년 글로벌 금융위기 이후 대부분 판박이를 이뤘던 것과 대조를 이룬 영역이 은행 자금조달의 핵을 이루는 원화예수금, 그리고 특히 은행 수신 가운데 핵심이익 기반으로 중시되는 요구불예금 움직임에서 진짜 중요한 시사점을 찾을 만 하다는 판단이다. 누가 고객만족과 고객감동 구현에 더 잘 다가섰느냐의 차이가 이익기반 확충의 원동력이라는 평범한 진리를 다시 깨우쳐 주는 모습을 보였기 때문이다.
◇ “개인고객 시장포화요? 택도 없는 소리”
2008년 위기 이후 국제적으로 나타난 위험 회피 풍조에 힘입어 은행 원화예수금은 때 아닌 호황을 누리다 올 들어 주춤거리는 모습이 역력하다. 하지만 은행에겐 가입자에게 이자를 줄 일이 없어 알짜로 꼽히는 요구불예금 움직임은 변화의 소용돌이를 눈으로 볼 수 있게 해 준다.
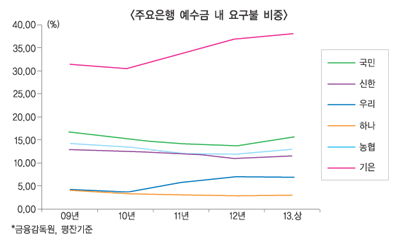
23일 금융감독원에 따르면 은행 원화예수금은 2009년 연중평균(이하 평잔) 668조원 정도였던 것이 지난해 평잔이 922조 738억원으로 늘었다가 올 들어서는 937조 9587억원으로 풀이 죽어버렸다. 이와 달리 요구불예금은 76조 582억원이던 것이 지난해 92조 4968억원에서 올해 다시 99조 7686억원으로 불어났다. 요구불예금에서 일어난 격랑은 일부 대형은행과 지방은행들이 주도한 것으로 풀이된다.
특히 2011년과 지난해는 기업은행과 우리은행이 올해는 농협은행 성장세가 두드러진다. 올해 들어 원화예수금 총량 조절에 나서는 여유를 보일 수 있었던 국민은행도 요구불예금을 늘려 내는 저력을 보였다. 반면에 저축성 수신 증가에 더욱 집중한 신한은행은 증가폭이 상대적으로 낮아 보이고 하나은행은 대형은행 사이에서 여전히 미미한 규모를 잇고 있다.
◇ 이익창출력 끌어올릴 긴 박자 원동력 중 하나
취재진이 살핀 결과 소비자에게 줘야 하는 이자비용 때문에 상대적으로 원가가 비싼 축에 속하는 원화예수금 비율은 은행군마다 달랐다.
기업은행은 2009년에도 31.47%로 높았지만 이 때는 개인고객 기반도 시중은행에 비할 바 아니었다.
하지만 2010년 12월 조준희 행장 취임 이후 최근까지 근 278만 명의 고객을 새로 모시면서 요구불 예금은 약 5조원 가까이 늘렸다. 이순우닫기
 이순우기사 모아보기 행장이 2011년 3월 취임한 이후 고객기반 강화에 불을 뿜었던 우리은행은 2010년말 1617만명으로 정체돼 있던 개인고객 기반을 최근 2000만명 돌파로, 5조원 갓 넘던 요구불예금은 10조원에 육박하는 규모로 바꿔 냈다. 물론 은행권 관계자들 모두 요구불예금이 은행 경영의 전부는 아니라는 사실에 동의한다.
하지만 포화상태에 이르러 레드오션화 하고 있다는 국내 개인금융 시장에서 이들 은행이 사회 통념에 어긋나는 과도한 출혈경쟁을 편 것이 아닌데도 새 고객을 맞아들였다는 점에 주목할 필요는 충분히 있어 보인다. 여기다 국민은행은 경영 책략의 전환 없이 급여이체와 신용카드결제 등 결제성 자금 계좌 확대에 경영진이 독려하고 나선 것만으로도 개인금융 부문 배타적 우위를 구가했던 저력을 재확인해 줬다.
농협은행 역시 지난해 금융지주 주력 자회사로 새 출발하며 전열정비에 힘쓰느라 옆걸음 걸었던 요구불예금 규모를 올 상반기에만 1조 6000억원 가까이 늘렸다. 이 와중에 신한은행은 예수금 규모면에선 2위 자리를 지켰지만 요구불예금은 추월당했다.
이런 변화는 결국 더 이상 성장여지가 없기 때문에 인수합병(M&A)을 통한 초초대형(메가뱅크)을 만들어 내야 한다는 대형화 불가피론에 보기 좋게 어깃장을 놓은 사례로 꼽을 만하다.
◇ 시장포화 진단 근거한 대형화, 추가합병 설득력 약화
은행권 한 고위관계자는 취재진과 통화에서 “요즘 은행 하나만 거래하는 고객이 어디 있냐?”고 반문하면서 “저성장경제라도 이어지는 한 자금거래 규모가 늘어난다면 선점 노력을 기울이고 다른 은행 거래 비중이 높은 은행에겐 맞춤형 상품과 서비스 제공에 발버둥을 쳐야 마땅한 일”이라고 주장했다. 그래서 시장점유율에 변화가 온다면 밀리는 은행이 열위에 놓이는 게 불가피하다는 것이다.
국내 대표적 산업자본 계열 씽크탱크 중 하나인 LG경제연구원은 오래 전 이런 분석과 권고를 내놓은 바 있다.
블루오션을 개척할 수 있는 조직은 고객을 진정으로 중시하며 변화관리와 리스크 적극 감수에 능한 조직이라야 한다고. △고객을 수단이 아닌 출발점이자 목적으로 삼고 △고객 니즈 (단순 수동적인)대응을 넘어 고객을 주도해야 하며 △임원층이 변화를 주도하는 가운데 리스크를 끌어 아는 조직문화를 갖추라고. 금융계에서도 충분히 설왕설래를 거친 평이한 경영전략 모델로도 급변하는 금융전환기 고객가치와 금융회사의 가치를 통합하는 창의적 영업활동 가능성을 엿볼 수 있어 보인다. 여전히.
정희윤 기자 simmoo@fntimes.com
이나영 기자 lny@fntimes.com
관리자 기자




















