






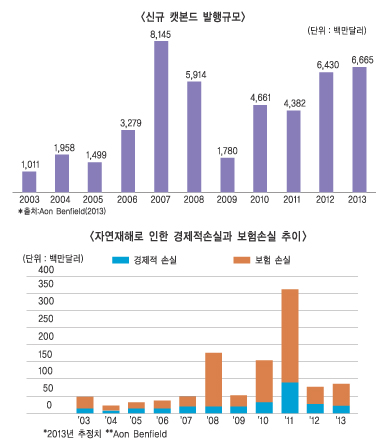
국내에서도 관심과 연구들이 활발히 진행되고 있으나, 아직까지 자연재해를 담보할 수 있는 방안은 부족한 실정이다. 때문에 보험업계 안팎으로 자연재해에 따른 리스크를 전가하기 위한 ‘대재해채권(캣본드, catastrophe bond)’ 도입 필요성이 꾸준히 제기되고 있다.
◇ 국내 기후변화 뚜렷… ‘캣본드 도입’ 필요성 대두
지난 15일 한국화재보험협회와 보험연구원은 공동으로 ‘자연재해보험 발전을 위한 세미나’를 개최했다. 이 세미나는 자연재해 및 보험산업과 연관된 해외 유명업체의 비즈니스 모델(CAT model, 재해규모분석)과 보험연계증권(ILS)의 도입 필요성을 알리고 재해손실지수의 활용성에 대해 설명하는 자리였다.
자연재해로 인한 손실규모가 전 세계적으로 증가하고 있어 미국, 유럽, 일본 등에서는 이미 기존 보험시장 대비 수백배 규모에 달하는 자본시장을 활용해 위험을 전가하는 캣본드 도입을 위한 활발한 움직임이 일어나고 있기 때문이다.
UN산하 국제 기후변화 관련 평가 및 대책 협의체인 IPCC(Intergovernmental Panel on Climate Change) 5차보고서에 따르면 지난 133년간 지구의 평균기온은 0.85℃ 상승한 것으로 나타났으며, 최근 들어 그 상승폭이 급격히 증가하는 것으로 나타났다. 특히 우리나라의 경우 비슷한 기간 동안 평균 기온이 1.8℃ 상승하는 등 지구평균 보다 약 2배가량 높게 나타나 기후변화로 인한 피해가 크게 늘 것으로 전망된다.
보험연구원 전성주 연구위원은 이날 ‘대재해채권(CAT Bonds)의 국내도입 필요성’이란 보고서를 통해 “약 100년 후에는 한반도 평균 기온이 3℃에서 5.6℃ 정도 오를 것으로 보이며 강수량 또한 15.8%에서 18.7% 정도 증가할 것으로 예상된다”며, “특히 우리나라의 경우 태풍이 가장 큰 경제적 위험요소로 지목되는데, 잠재적 경제손실액 규모가 300억달러에 달할 것으로 추정되고 있어 재보험 담보력의 확충이 요구되고 있다”고 지적했다.
그러나 선박보험, 해양종합보험 등 자연재해로 인한 사고발생시 기업경영에 큰 영향을 줄 수 있는 대형위험 보험종목의 경우 담보하는 위험규모가 국내 손보사들의 담보력으로는 한계가 있어 현재 대부분 해외 재보험 출재를 통해서 이루어지고 있다. 전 연구위원은 “우리나라 재보험시장은 해외출재에 치중되어 있어 재보험 프라이싱 능력의 부족과 재보험시장의 담보능력에 한계가 있다”며, “국내 재보험 담보력 확충수단의 다변화와 보험산업 경쟁력을 강화하기 위해서는 자본시장을 활용하는 캣본드 도입을 적극적으로 검토할 필요가 있다”고 강조했다.
실제 국내 자본시장의 규모는 손보사 자본총계(22조851억원, 2012년 9월말 기준)의 약 125배에 달하는데, 이 중 캣본드의 발행대상이라고 할 수 있는 회사채 시장규모만 212조3821억원(회사채 발행잔액)으로 손보사 자본총계의 약 10배에 달한다.
◇ ‘CAT 모델’과 ‘CAT 본드’
‘캣본드’는 신종 금융상품으로 보험사가 인수한 자연재해위험을 특수목적회사(SPV)가 발행하는 채권형태로 자본시장에 전가하는 것이다. 기존 재보험의 담보력을 보충해 줄 수 있어 2000년대 이후 세계적으로 발행규모가 꾸준히 증가하고 있다. 캣본드가 탄생하게 된 배경에는 자연재해에 따른 피해가 이전과 비교할 수 없을 만큼 커지면서 기존 재보험시장의 담보력을 초과했기 때문이다.
지난 1992년 미국을 강타한 허리케인 ‘앤드류’는 보험손실액 250억달러를 기록하며, 재보험시장의 담보력을 뛰어넘는 거대 손실로 10여개의 보험사를 파산시키고, 재보험시장의 급격한 담보력 하락과 요율상승을 가져왔다. 잠재손실액이 큰 대재해에 대해서는 재보험사도 보유자본 부족으로 받아줄 수 없게 되면서, 이에 대처하기 위해 자본시장의 막대한 자본을 활용할 수 있는 캣본드가 등장하게 된 것이다. 이러한 맥락에서 하노버리(Hanover Re)는 1994년 최초로 캣본드를 발행했다.
캣본드는 재보험에 비해 높은 발행비용과 ‘베이시스 위험’이 존재하지만 △자본시장 투자자들의 자금을 직접 투자 받아 재보험 위험담보력을 대폭 확대하고 △재보험요율 안정화 △원수보험사의 재보험 협상력 강화 △보험사고 발생시 지급불능 리스크를 최소화한다는 장점을 가지고 있다.
세계 재보험시장에서 캣본드와 같은 보험연계증권(ILS)이 차지하는 비중은 약 14~17%로 추정되고 있으며, 신규 캣본드 발행규모는 2003년 이후 꾸준히 증가해 2010년 이후부터 평균 55억 달러를 기록하고 있다. 1994년 이후 누적발행규모는 507억달러에 달하며, 올해 발행잔액만 175억달러로 2012년 1월부터 50~60억달러의 신규자본의 유입과 최근 6개월간 30억달러가 새로 유입된 것으로 추정되는 등 신규발행에 대한 자본시장 투자자들의 수요가 커지고 있다.
이처럼 캣본드가 도입된 이후 최대지급보험금 대비 재보험료 비율(Rate-on-line)은 크게 안정화된 것으로 나타났으며, 보험료 인상폭도 작은 것으로 나타났다. 또한 올해 6월까지 1년간 27건의 거래가 건당 평균 2억4700만달러를 기록하며, 발행규모가 소형화돼 접근성과 활용도가 커지고 있는 것으로 평가되고 있다. 과거에는 재해모형 활용, 신용평가 비용, 법적인 비용 등 100~200만달러에 달하는 높은 거래비용 때문에 소규모 보험사는 활용하기 어려웠다.
캣본드 도입은 전통적인 재보험시장의 경쟁도 촉진시킬 것으로 보인다. 전성주 연구위원은 “2013년 발행된 채권들 중 일부는 전통적인 재보험요율보다 낮은 마진에 거래돼, 재보험요율 인상 모멘텀의 약화로 재보험사들이 대재해 이후 공급자 중심시장에서 높은 요율과 함께 높은 이윤을 누리기가 더이상 어렵게 됐다”며, “때문에 전통적인 재보험시장 경쟁 촉진도 가능할 것으로 보인다”고 지적했다.
‘캣모델(CAT model)’은 자연재해 리스크 관리를 위해 선행적으로 이루어져야 하는 자연재해 손실을 평가하는 모델로, 과거 통계자료 및 공학적 기법을 기초로 수많은 가상의 거대재해 사건을 생성하고 이에 따른 잠재적 손실액을 추정하는 것을 말한다.
◇ 화보협 ‘풍수재위험도지수’ 산출… 자연재해 리스크 관리 밑거름
국내에서도 이러한 자연재해 손실 및 재해규모 분석을 위한 움직임들이 진행 중이다. 최근 들어 재물보험 시장이 화재위험담보에서 전위험(all risk) 담보로 변화해 감에 따라 화재보험협회는 지난해 말 자연재해전담반을 신설, 자연재해 위험담보 언더라이팅 자료 제공을 위한 풍수재위험도지수를 개발했으며, 전국 약 3만4000건의 특수건물(학교, 영화관, 호텔, 병원 등 화재발생시 인명과 재산의 피해가 클 것으로 예상되는 건물) 중 임의선출을 통해 선택된 723건의 표본을 대상으로 ‘풍수재위험도지수’를 산출했다.
풍수재위험도지수는 건물별 연평균 손실액을 추정해 보다 정확한 보험요율을 산정할 수 있도록 해줄 것으로 기대되고 있으며, 화보협회는 특수건물 이외에도 풍수재위험도지수를 바탕으로 업종, 건물 층수, 1층 바닥면 높이, 연면적, 등지, 구조급수 등을 통해 보험요율을 산정하는 방안을 마련, 2014년부터 2016년까지 3년간 전체 특수건물별 연평균 손실액을 추정해 보험요율을 결정할 수 있도록 할 계획이다.
화보협회 이기영 이사장은 “캣모델 및 캣본드를 활용한 자연재해 리스크 관리에 대한 정보공유를 통해 국내 손보업계의 위험관리 기술 수준이 한 단계 업그레이드 될 수 있는 계기가 되기를 바란다”며 “자연재해보험이 손해보험산업의 신성장 동력원이 될 수 있도록 지속적인 노력을 기울일 것”이라고 말했다. 아직까지 캣본드, 날씨파생상품 등은 국내에 도입 되지 않고 있지만 그 필요성과 중요성이 대두되고 있는 만큼 이들을 통한 자연재해 리스크 헷지와 관리 방안 마련에 귀추가 주목되고 있다.
김미리내 기자 pannil@fntimes.com





















