






심지어 최근 만난 금융계 한 고위관계자의 경우 “외환위기 이후 시중은행들이 부동산 시장 움직임에 편승해 주택담보대출을 늘렸고 다시 부동산 수요가 자극받는 악순환이 벌어지는 과정에서 일면 책임이 없지 않다”고 비판의 소리를 던지기도 했다.
또한 지난 2일 신제윤 금융위원장 내정자가 소감을 밝히는 자리를 갖자 질문 공세의 축은 가계부채와 하우스푸어 대책 등에 비중이 더 쏠리는 모습을 연출했다. 이와 달리 중소기업이 진 빚이 얼마나 가파르게 늘어났는지는 관심권 밖에 놓여 있는 실정이다.
◇ 위험도 더 높다는 중소기업 빚, 가파른 우상향 곡선
그런데 가계대출보다 더 무서운 기세를 올리며 중소기업대출이 늘어났을 것으로 추정되지만 이 사실에 대한 관심을 기울이는 이는 거의 없다.
지금까지 정부 및 여러 감독기구들과 금융권, 그리고 국책 또는 민간연구기관 모두 중소기업 대출 동향을 다룰 때 집중적으로 파헤친 것은 은행들이 중소기업 대출을 얼마나 잘 늘려 주고 있는지 여부였다. 이 통계에 만족한 채 대기업 대출에 비해 늘었는지 여부, 자금 수요에 비해 잘 공급되고 있는지 여부가 논의 석상의 대부분을 차지하는 모양새였다. 결정적으로 비은행 금융기관의 중소기업대출이 어떤 움직임을 보이고 있는지는 접근이 쉽지 않다.
한은 경제통계정보시스템(이하 ECOS)에서도 금융감독원 통계월보는 물론 연보를 보더라도 비은행 금융회사들의 여신 가운데 대기업과 중소기업 각 모듬별 현황은 찾아보기 어렵다. 일부 뜻 있는 전문가들은 주택담보대출을 핵으로 삼고 있는 가계대출은 오히려 담보율 등 중소기업 대출보다는 안정적이라고 지적한다. 실물경제 동향에 훨씬 민감하고 담보력도 취약한 중소기업을 살피지 않고 가계대출에 관심을 쏟는 태도는 보통사람들이나 취할 태도이지 책임 있는 금융인이나 당국 관계자들이 행할 규범은 아니라는 지적이 이쯤에서 가능해 진다.
◇ 총대출에서 가계 주택대출 빼고 보니
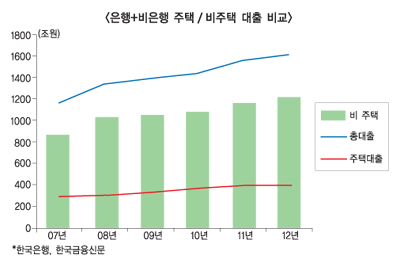
가장 근사치를 추적하기 위해 ECOS를 통해 은행과 비은행 총대출 규모와 가계부채의 핵을 이루는 주택대출 규모를 비교해 보는 방법을 써 본 결과 우리 사회가 놓치고 있는 실체가 짐작이나마 할 수 있는 정도였다. 은행을 보나 비은행을 보나 주택대출 증가세는 완만했다.
2005년부터 통계가 나오는 은행권의 경우 가계대출 가운데 주택대출은 그해 말 208조 4220억원에서 2012년 말 318조 2267억원으로 52.68% 늘었다. 하지만 총대출은 613조 9228억원에서 1099조 7818억원으로 79.14% 늘었다.
비은행의 총대출 증가 곡선은 이보다 더 가팔랐지만 2007년부터 가계대출 가운데 주택대출이 분류되기 시작하는 등 통계의 정교성을 확보한 지도 얼마되지 않는다. 아무튼 ‘은행+비은행’ 총대출과 가계의 주택대출 규모를 견주어 보면 주택대출 증가세가 완만히 늘어나는 사이 총대출이 늘어난 사실을 알 수 있다. 지난 2011년 하반기부터 경기 하강에 대비, 대기업들이 은행대출을 주로 늘렸다는 사실을 감안하더라도 적어도 2005년 이후 중소기업을 중심으로 대출을 크게 늘려놓은 상태라는 추정은 어렵지 않다.
◇ ‘선제적 구조조정+지원확대’ 패러다임을 넘어야
이 때문에 우리 사회는 가계부채 이상으로 위험도가 커져 버린 기업대출의 실상은 보지 않고 여신을 더 많이 공급하는 것을 핵심기조 삼아 일부 위험 기업들의 경우 회생가능한 곳과 청산할 곳으로 구분해 관리하려는 수준에서 벗어나지 못하고 있다. 대통령직인수위가 제시한 국정과제를 포함해 정부와 감독당국의 핵심 정책에서 중소기업 육성과 대출지원이 노른자위를 차지할지언정 위험도 측정과 대책 마련은 원론에서 맴돌고 있다.
A은행 한 실무자는 “지금껏 은행들의 중소기업대출 계수를 놓고 시중은행이 몸을 사린다, 금리와 수수료를 너무 많이 매긴다는 논의는 있었지만 과도하게 부채 규모가 늘고 있지는 않은지 전체적 조망을 하는 기회는 별로 없었던 것 같다”고 말했다.
막연하게 돈을 더 빌려 주는 것으로 해결할 수 있는 경제 부문은 없다. 리스크관리 전문가들은 입 모아 말한다. “제 아무리 호황을 구가하는 업종이라 할지라도 전후방 산업의 업황과 국내외 실물경제 흐름을 살피면서 대응하는 것이 리스크관리의 기본”이라고. 그런데 중소기업 대출 실상 파악은 뒷전에 둔 채 표본으로 뽑아 본 알부 기업군에 대한 자금사정 만을 살피거나, 역시 일부 표본을 놓고 영업해서 번 돈으로 이자조차 못 갚는 위험기업 비중이 얼마나 되는지만 파악해 온 것이 우리 사회의 리스크관리 실태였다.
한 마디로 말해 단편적 아니면 부분적인 장님 코끼리 만지듯 한 상황에서 중소기업을 제대로 살리려는 계획과 대응책이 얼마나 훌륭하게 나올지 알 수가 없는 상황. 그래서 또 하나의 춘래불사춘의 비유가 맴돈다.
정희윤 기자 simmoo@fntimes.com




















