






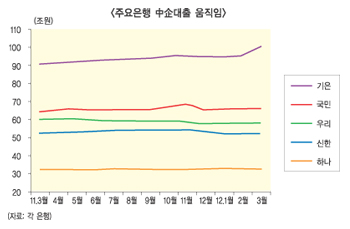
은행은 은행들대로 많이 늘리는 곳과 적게 늘린 곳으로 극단을 치닫고 있고 우량중소기업에만 대출 경쟁이 일어날 뿐 신용도가 낮은 기업에는 온기가 번지지 못하는 상황이 장기화할 낌새다. 일선 은행 관계자들은 중소기업들의 자금사정을 어렵게 하는 요인 가운데는 대기업과의 거래 과정에서 빚어지는 애로 사항들의 영향 역시 만만치 않다고 지적한다.
은행의 금융지원과 대기업의 상생 문화 정착과 더불어 중소기업 스스로 어려움을 헤쳐 갈 수 있도록 비금융지원을 크게 늘려야 한다는 제언의 소리 또한 높다.
◇ 기은 대출 100조 돌파 기염…다른은행 자금중개 저조 ‘늪’
은행권의 중소기업 대출 움직임을 보면 자금공급 역할이 저조한 수준에 머물러 있다. 대출 증감 움직임은 지난 3일 한국은행이 발표한 2분기 대출행태 서베이 전망치보다 훨씬 적나라하다. 독립 은행 체제로 전환한 지 얼마 안된 농협은행을 뺀 상위 5대은행의 경우 올 해 들어 모두 9조 1855억원의 대출을 늘렸다. 하지만 자금공급의 적극성을 따지면 양 편향이 확고한 모습이다.
기업은행이 6조 2070억원 늘리며 앞서 달리지 않았다면 올해 증가 규모는 지난 연말 줄였던 규모인 7조 8199억원을 밑돌 뻔 했다. 시중은행 가운데는 하나은행이 5441억원 늘리며 지난 연말 감소 규모 4681억원을 웃돌았지만 아직 총 잔액이 33조원에 못 미치는 상황이어서 의미가 반감된다. 늘어난 규모만 놓고 본다면 1조 3438억원을 일궈 낸 국민은행이 돋보인다. 다만 지난 연말 3조 3976억원 규모로 대출을 줄였던 터였고 가계대출을 적극적으로 줄인 가운데 중소기업 대출이 상대적으로 늘어난 것으로 풀이할 여지가 있어 자금공급 확대 규모가 희석된다.
우리은행은 올 들어 8340억원 늘리고 나섰지만 지난해 5월 정점을 찍은 뒤 꾸준히 줄였던 대출 규모를 생각하면 총량은 여전히 마이너스 상태다.
신한은행은 2566억원 늘리는 데 그치며 어느 모로 보나 가장 부진한 면모를 보였다. 물론 은행들의 대출잔액 부진이 대출을 막무가내로 줄였기 때문인 것은 아니다. 지난 연말 대출 잔액 감소 폭 가운데는 절반 정도는 부실채권을 매각하거나 상각 처리한 결과이기 때문이다.
하지만 기업은행과 국민은행을 빼고서는 의미 있는 대출 증가치를 보이지 못하고 있는 것 또한 사실이다.
◇ “대출 확대 채찍 쏟아진다고 해결 어려워” 중론
이와 관련 은행 관계자들은 정부나 감독당국의 대출 확대 독려에 그치는 처방으로는 해결할 것이 거의 없다고 보고 있다. 대외 여건이 좀체 좋아지지 않고 오히려 나빠질 낌새인데다 국내 실물경기 하강이 현실화되고 있는 마당에 소수 우량 중소기업 말고는 추가 대출이나 새로 대출을 내주기가 어려운 상황이기 때문이다.
A시중은행 임원은 “가계대출 억제정책이 유지되고 있는 반면 시중유동성은 풍부하기 때문에 중소기업 대출이 감소세로 전환하지는 않을 것”이라면서도 “그것도 우량 중소기업 경쟁 열기 속에 차상위 기업이 부분적으로 혜택을 받는 것에 그칠 공산이 크다”고 말했다.
B은행 여신전략 담당 간부는 “대기업과의 거래 과정에서 대금결제 지연 등의 예기치 못한 어려움으로 자금사정이 어려워지고 이렇게 재무지표가 나빠지면 금융지원이 어려워지는 악순환에 빠지는 중소기업도 적지 않다”고 지적했다.
그는 “우량 중소기업이야 미리 자금을 조달해 대금결제 때까지 버틸 여력이 있지만 신용도 낮은 중소기업은 나갈 돈은 많은데 들어오는 돈이 없어 어려움에 빠질 수 있기 때문에 대기업들의 지원이 병행돼야 할 것”이라고 주장했다.
아울러 비금융 경영지원책도 활성화할 필요가 있다는 지적이 일고 있다. 은행 경영 최대 목표를 ‘기업 살리기’로 삼은 기업은행이 펼치고 있는 ‘참좋은 무료 컨설팅’은 내년 8월까지 한시적으로 약 1000개 기업에 제공할 예정이다.
긴급 컨설팅으로 도와 줄 필요가 있거나 우량 중소기업 반열을 넘보는 기업에 대한 컨설팅 지원 효과가 크지만 재원과 인력에 한계가 있기 때문에 영구적으로 진행하기는 어렵다는 게 기은 관계자의 설명이다. 따라서 비금융 지원을 획기적으로 활성화 할 방안을 마련하는 것이 시급하다는 지적도 금융계에선 일고 있다.
정희윤 기자 simmoo@fntimes.com




















