





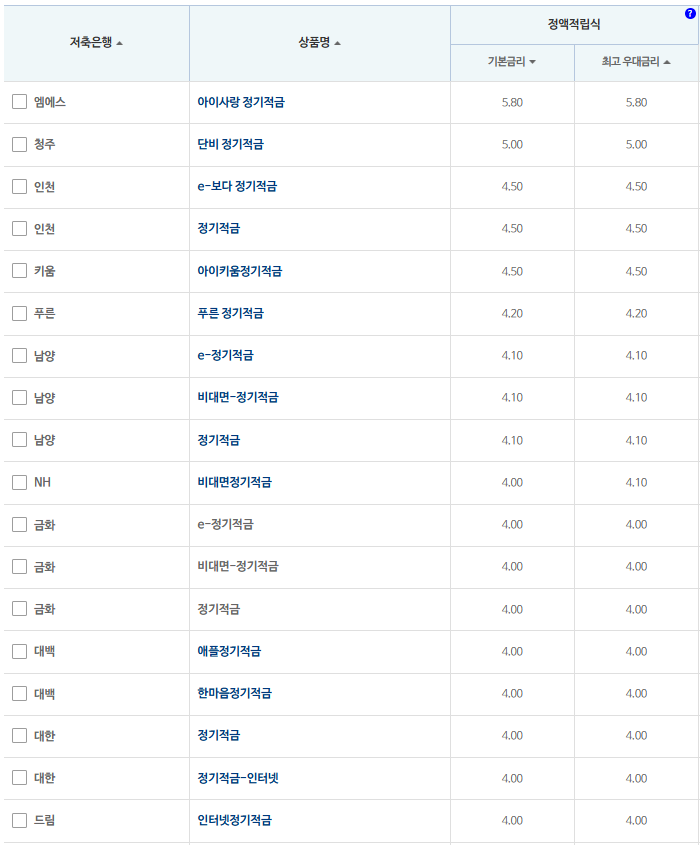
13일 저축은행중앙회 소비자포털에 따르면 저축은행 24개월 정기적금 가운데 세전 이자율 기준 기본 금리가 가장 높은 상품은 엠에스저축은행의 '아이사랑 정기적금'으로 연 5.80%를 제공한다. 세후 이자율은 4.91%로, 월 10만원씩 24개월 납입할 경우 받을 수 있는 세후 이자는 단리 기준 12만2750원이다.
이어 청주저축은행의 '단비 정기적금'이 연 5.00%를 제공한다. 세후 이자율은 4.23%로 세후 이자는 단리 기준 10만5750원을 받을 수 있다. 영업점과 인터넷, 스마트폰으로 가입할 수 있다.
이어 인천저축은행의 'e-보다 정기적금'과 '정기적금', 키움저축은행의 '아이키움정기적금'이 연 4.50%를 제공했다. 세후 이자율은 3.81%로 세후 이자는 단리 기준 9만5250원이다.
키움저축은행의 '아이키움정기적금'은 자녀와 자녀를 둔 부모님을 위해 출시된 상품이다. 영업점에서만 가입할 수 있으며, 가입 대상은 만 7세 이하의 본인 또는 만 7세 이하의 자녀를 둔 부모다.
가입기간은 12개월부터 60개월 사이로 월 단위로 선택할 수 있으며, 이자계산방식은 단리만 가능하다. 만기 후 1개월 이내에는 당초 약정금리와 만기 시점 신규 약정금리 중 낮은 이율을, 이후에는 신규 시점의 보통예금 금리를 적용한다.
이어 푸른저축은행의 '푸른 정기적금'이 4.20%를 제공했다. 세후 이자율은 3.55%로 세후 이자는 단리 기준 8만8750원이다.
남양저축은행의 'e-정기적금'과 '비대면-정기적금', '정기적금'은 4.10%의 세전 이자율을 제공했다. 세후 이자율은 3.47%로, 세후 이자는 단리 기준 8만6750원을 받을 수 있다.
관련기사
[DQN] SBI저축은행, 부실 정리로 연체율 최저…한국투자저축은행 9% 육박 [2026 저축은행 상반기 리그테이블-건전성][DQN] OK저축은행, 유가증권 이익에 순익 최대…애큐온저축은행 대출 위축에 순익 하락 [2026 저축은행 상반기 리그테이블-수익성]12개월 최고 연 4.02%…HB·참저축은행 회전정기예금[이주의 저축은행 예금금리-9월 1주]24개월 최고 연 3.95%…JT저축은행 'e-정기예금'[이주의 저축은행 예금금리-9월 1주]12개월 최고 연 6.50%…애큐온저축은행 '처음만난적금'[이주의 저축은행 적금금리-9월 1주]
금화저축은행의 'e-정기적금'과 '비대면-정기적금', '정기적금', 대백저축은행의 '애플정기적금'과 '한마음정기적금'은 4.00%의 세전 이자율을 제공했다. 세후 이자율은 3.38%로, 세후 이자는 단리 기준 8만4500원이다.
대한저축은행의 '정기적금'과 '정기적금-인터넷', 드림저축은행의 '인터넷정기적금'도 같은 금리를 적용했다.
금화저축은행의 '비대면-정기적금'은 스마트폰으로, '정기적금'은 영업점에서 가입할 수 있다. 'e-정기적금'은 인터넷, 스마트폰으로 가입할 수 있다. 이자계산방식은 단리만 선택할 수 있으며, 만기 후 1개월 이내에는 당초 약정이율과 만기 시점 고시이율 중 낮은 이율을, 이후에는 연 0.1%를 적용한다.
다양한 우대조건으로 높은 금리를 누릴 수 있는 상품들도 있다.
웰컴저축은행의 '웰컴 페이적금'은 기본금리는 연 1.0%지만 우대조건을 충족할 경우 최고금리가 연 6.50%다. 월 납입액은 1만원 이상 30만원 이하이며 가입기간은 12개월부터 최대 24개월까지이다.
'웰컴 페이적금'은 체크카드 사용 실적 또는 간편결제에 등록된 입출금통장을 통해 거래한 간편결제 이용 실적(충전, 결제)에 따라 우대금리를 지급한다. 월평균 이용실적이 10만원 이상 30만원 미만인 경우 1.5%p, 30만원 이상 50만원 미만 2.0%p, 50만원 이상 3.5%p의 우대금리를 받을 수 있다.
아울러 웰컴 페이적금 가입기간 동안 웰컴저축은행 입출금통장으로 적금액을 납입할 경우 우대금리를 추가로 2.0%p 적용해 준다. 웰컴 페이적금은 모바일뱅킹 앱 웰컴디지털뱅크, 웰컴저축은행 인터넷뱅킹 또는 영업점에서 가입할 수 있다.
웰컴저축은행의 '웰뱅하자 정기적금' 상품은 기본금리가 연 1.0%지만 우대조건을 충족할 경우 최고금리가 연 5.50%다. 이 상품은 영업점 또는 스마트폰, 인터넷에서 가입할 수 있으며, 1인당 가입한도는 월 20만원으로, 1인 1계좌만 가입 가능하다.
우대조건은 웰컴 입출금통장에서 CMS·지로 자동납부 월 2건이상 실적이 계약기간의 3분의 2회 이상인 경우 3.5%p를 적용해 준다. 또한, 웰컴 입출금통장 평잔 실적이 50만원 이상이면 1.0%p의 우대금리를 적용해 준다.
금융지주계열 저축은행 중에서는 NH저축은행의 '비대면정기적금'이 4.00%의 금리를 제공했다.
KB저축은행의 'KB착한e-Plus정기적금'은 3.70%를 제공했다.
'KB착한e-Plus정기적금'은 기본금리 3.70%로 우대조건을 충족하면 3.80%의 최고 우대금리를 적용받을 수 있다. 우대조건은 KB스타클럽 고객 중 베스트, 그랜드, VIP, VVIP등급일 경우 연 0.1%p의 우대금리를 제공한다.
이어 KB저축은행의 'KB착한정기적금'은 3.60%를 제공했다.
해당 상품은 가입기간 12개월부터 36개월까지 선택가능하며, 최소 가입금액은 1만원, 최대 가입금액은 100만원이다. 'KB착한e-Plus정기적금'과 납입한도를 합산해서 적용해 유의가 필요하다. 가입을 위해서는 영업점 방문이 필요하다.
금감원은 "금융회사의 상품별 이자율 등 거래조건이 수시로 변경돼 지연 공시될 수 있으므로 거래 전 반드시 해당 금융회사에 문의해야 한다"고 밝혔다.
옥준석 한국금융신문 기자 okmoney@fntimes.com





















