





김기홍 JB금융그룹 회장
 김기홍기사 모아보기 회장이 이끄는 JB금융그룹이 위험가중자산(RWA)의 안정적 관리와 더불어 캐피탈 등 비은행부문의 우수한 실적에 힘입어 연간 가이던스를 상회하는 사상 최대 실적을 거뒀다.
주요 경영지표 측면에서는 지배지분 ROE 12.4% 및 ROA 1.04%를 기록하며, 7년 연속 두 자릿수 ROE와 2년 연속 1% 이상의 ROA라는 안정적인 수익성을 나타냈다.
다만 지방경기 침체가 맞물리며 고정이하여신(NPL) 비율이 1%대로 오르는 등, 지속적으로 악화되고 있는 건전성 관리는 숙제로 남았다.
RORWA 중점 전략으로 자산 성장 속 RWA 안정 관리
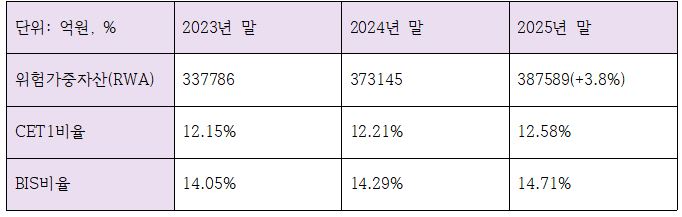
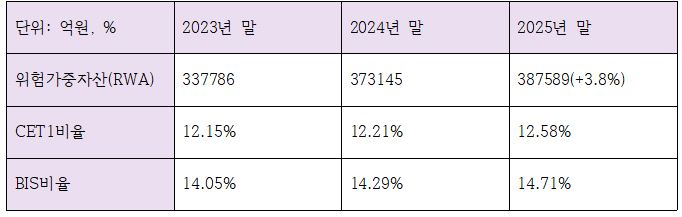
2025년 JB금융그룹의 RWA는 35조 7786억원으로 전년 대비 3.8% 증가했다.
지난해 JB금융지주는 RORWA 중심의 질적 성장 전략을 바탕으로 핵심사업 비중 확대 및 기반 사업 내 리밸런싱 전략을 지향했다.
같은 기간 원화대출금 자산 규모가 전년대비 7.7% 증가한 54조4030억원을 기록하는 등 자산이 늘어났음에도 RWA가 안정선에서 관리된 모습이다.
여기에 이 기간 CET1비율은 12.21%에서 12.58%로, BIS비율은 14.29%에서 14.71%로 모두 오르며 자본의 양과 질을 동시에 잡았다.
김기홍 JB금융 회장은 5일 컨퍼런스 콜에서 "자본 효율성이 낮은 사업에 대해서는 과감하게 조정과 축소를 해 나가고 있는 중"이라며 "아울러 핀테크 플랫폼, 인터넷 전문은행과의 협업, 국내 거주 외국인 금융 진출 등 그동안 추진해 온 다양한 사업에 대해서도 재정비를 했다"고 말했다.
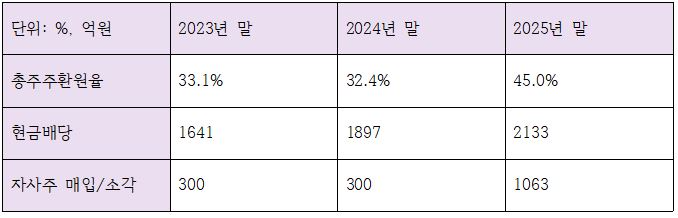
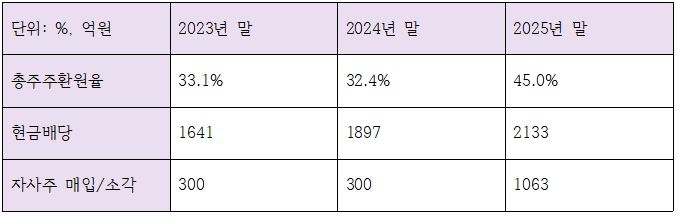
이를 토대로 JB금융그룹은 전년대비 10% 넘게 증가한 45%의 총주주환원율을 달성하게 됐다. 지난 5일 JB금융지주 이사회는 보통주 1주당 현금배당 660원의 결산배당을 결정했다. 지난해 실시한 분기배당 480원을 감안한 배당성향은 30% 수준이다. 2025년 결의한 자사주 매입 1200억원 중 매입 완료한 1063억원 등이 포함됐다.
증시 호황에 역대 최대 순익 경신…지방 침체 속 건전성 악화 발목
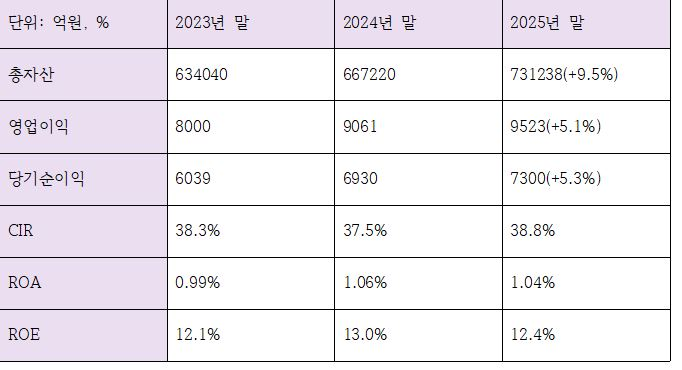
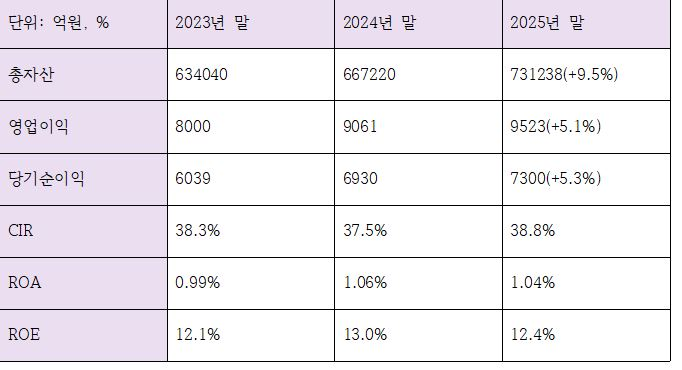
2025년 말 기준 JB금융그룹의 총자산은 총 73조1238억원 규모로, 전년대비 무려 9.5%나 급상승했다. 증시호황 영향을 받아 유가증권 자산이 10조701억원대에서 11조1503억원으로 10% 넘게 늘어난 것이 주효했다.
연결 영업이익도 9061억원에서 9523억원으로 4.8%가량 늘었으며, 당기순이익도 전년대비 5.3% 늘어난 7300억원을 기록하며 사상 최고치를 새로 썼다. 꾸준한 비용효율화 노력을 통해 CIR 상승폭은 최소화하며 38.8%를 기록했다.
총자산과 자기자본이 늘어나며 ROA는 전년대비 0.02%p 내린 1.04%, ROE는 0.6%p 내린 12.4%를 각각 기록했지만 7년 연속 두 자릿수 ROE와 2년 연속 1% 이상의 ROA가 유지되며 안정적인 수익구조를 입증했다.
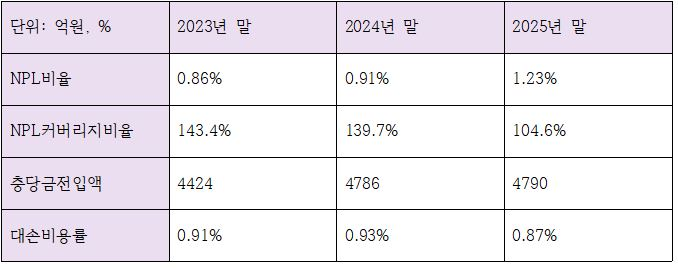
다만 지역경기 침체 속에서 건전성 지표는 여전히 아쉬운 모습을 나타냈다. 특히 고정이하여신(NPL) 비율이 2024년 0.91%에서 지난해 1.23%로 오르며 1% 벽을 넘겼다. NPL커버리지 비율도 139.7%에서 104.6%까지 낮아지며 당국 권고기준인 100%선에 근접했다.
이 같은 리스크에 대비해 JB금융은 지난해 4790억원의 충당금전입액을 쌓았다. 이 기간 대손비용률은 0.93%에서 0.87%로 소폭 낮아졌다.
이자비용 감소로 이자이익 방어…대출 포트폴리오 확대 과제
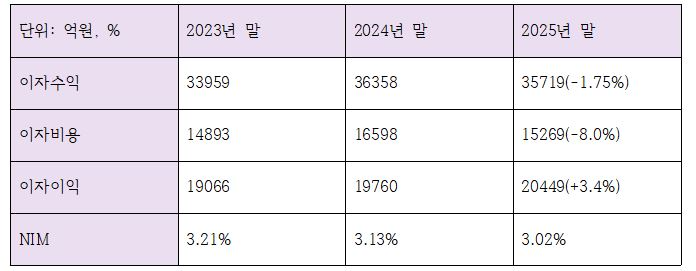
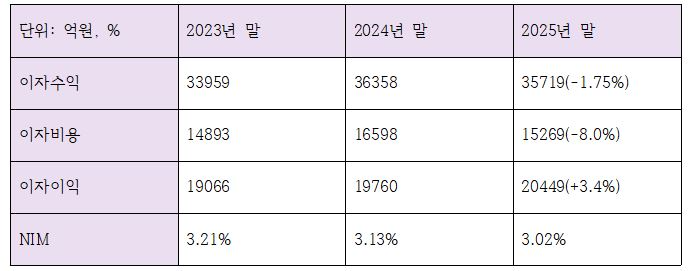
지난해 JB금융의 이자이익은 2조449억원으로 전년대비 3.4% 늘어났다. 연결 순이자마진(NIM)은 3.13%에서 3.02%로 소폭 낮아졌다. 다만 4분기에는 3.11%로 NIM이 반등했는데, 하반기로 가면서 기존에 유치됐던 고금리 예적금의 만기가 돌아오며 저축성예금의 리프라이싱이 이뤄진 것으로 풀이된다.
실제로 JB금융의 이자수익은 지난해 말 3조6358억원에서 올해 3조5719억원으로 소폭 줄었지만, 이자비용이 1조6598억원에서 1조5269억원으로 더 크게 줄어들며 이자이익을 방어했다.
정부가 생산적금융, 그 중에서도 지방 균형발전을 위한 지방은행들의 역할을 꾸준히 주문하고 있는 상황에서, JB금융의 이자이익 방어는 지난해만이 아닌 앞으로의 중대과제가 될 것으로 전망되고 있다.
지난해 JB금융의 대출 포트폴리오를 살펴보면 대기업대출이 전년동기 3조4576억원에서 3조7301억원으로, 중소기업대출이 23조642억원에서 23조9196억원으로 각각 7.9%, 3.7% 늘어난 가운데, 주택담보대출은 7조522억원에서 7조8564억원으로 11.4% 증가하며 그 폭이 더 크게 나타났다. 올해 JB금융은 인수금융을 비롯한 포트폴리오 다각화를 통해 기업금융과 모험자본 투자를 늘려나갈 전망이다.
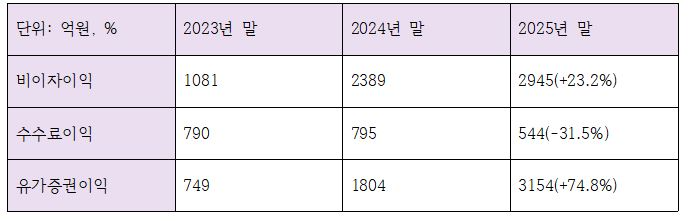
한편 같은 기간 비이자이익 역시 큰 폭으로 올랐다. 2024년 말 2389억원에서 지난해 2945억원까지 불어나며 3000억원을 목전에 뒀다. 전년대비 23.3%나 증가한 수치다.
주목할 점은 수수료이익과 리스이익은 각각 전년대비 31.5%, 21.0%씩 감소하며 고전한 반면, 유가증권이익이 2024년 1804억원에서 지난해 3154억원으로 무려 74.8%나 올랐다는 점이다. 증시 호조에 따른 거래대금 증가가 영향을 준 것으로 풀이된다.
장호성 한국금융신문 기자 hs6776@fntimes.com


















