





정진완 우리은행장 / 사진=우리은행
 정진완기사 모아보기 행장이 이끄는 우리은행이 가계대출 증가를 비롯한 저금리성 예금의 성장세에 힘입어 견조한 수익 성장을 이뤄냈다.
상반기 전체로 보면 1분기 희망퇴직 등의 일회성 요인이 영향을 미치며 전년대비 줄어든 실적을 거뒀지만, 2분기에 여·수신이 모두 안정적인 흐름을 이어가며 분기 당기순이익은 전년대비 늘었다. 특히 핵심예금이 2조원 넘게 늘어나며 이자이익이 늘어난 것이 주효했다.
정진완 행장은 올해 초 “외형적인 성장보다 내실에 집중해 고객기반을 확대하겠다”며 우량고객 집중 전략을 제시했다. 이 과정에서 2분기 들어 우리은행의 가계대출은 늘었지만, 중소기업대출을 중심으로 기업대출이 줄어든 것은 풀어야할 숙제로 남았다.

높아진 CIR에 순이익 감소, 대손비용 증가 영향도
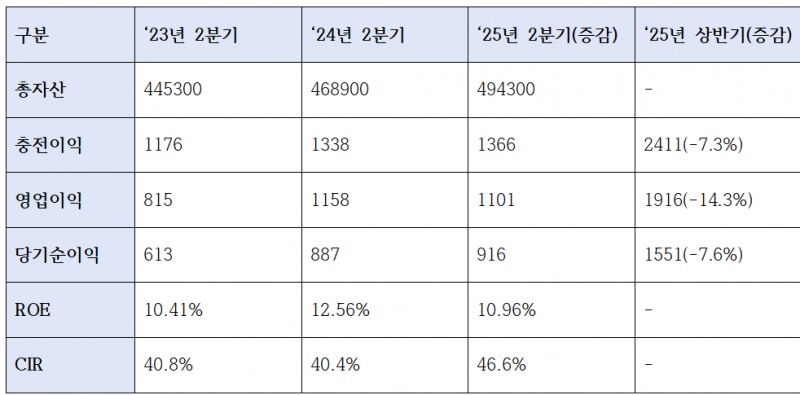
2025년 2분기 우리은행의 총자산은 494조3000억원 규모로, 전년동기(468조9000억원) 대비 30조원가량 늘었다.
이 기간 우리은행의 영업이익은 1조1580억원에서 1조1010억원으로 하락했지만, 당기순이익은 8870억원에서 9160억원으로 늘었다. 순영업수익을 살펴보면 지난해 2분기 2조2240억원에서 올해 2분기 2조3410억원으로 늘었고, 상반기 누계로 봐도 4조3630억원에서 4조5130억원으로 3.4%가량 늘었다.
우리은행은 1분기 영업이익은 전년대비 25%가량 줄어든 8150억원에 그쳤는데, 희망퇴직 등 일회성 비용과 전년 동기 대비 19% 증가한 대손비용(4360억원)이 수익성에 직접적인 영향을 줬다.
우리은행의 2분기 CIR은 46.6%로, 전분기 51.9%보다는 큰 폭으로 개선됐지만 전년동기보다는 높았다. 1분기 희망퇴직 여파가 여전히 남아있는 가운데, 정진완 행장의 본업경쟁력 및 영업력 강화 방침이 타행 대비 높은 CIR에 영향을 주고 있는 것으로 해석된다.
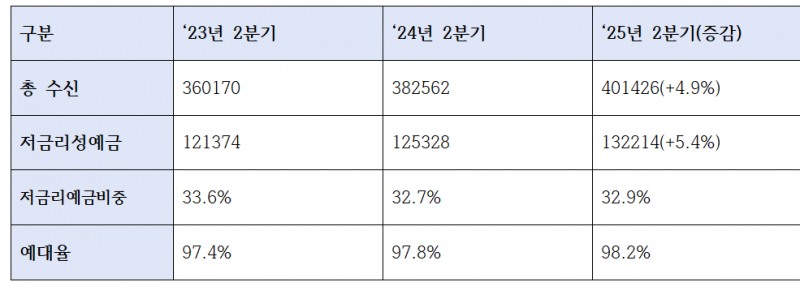

저금리성예금 2조↑…가계대출 중심 증가, 중기대출은 감소
우리은행의 2분기 실적에서 주목할 부분은 저금리성예금의 성장이다. 저금리성 예금은 예금 금리가 낮아 은행의 자금 조달 비용을 줄이는 데 사용되는 예금상품을 의미한다. 조달비용이 낮다는 점에서 은행의 수익성 확보에 중요한 수단이 된다.
총 수신이 382조5620억원 규모에서 401조4260억원 규모로 4.9% 증가한 와중에, 저금리성예금은 125조3280억원에서 132조2140억원으로 5.4% 증가했고, 저금리성예금 비중은 지난해 2분기 32.7%에서 올해 2분기 32.9%로 소폭 올랐다.
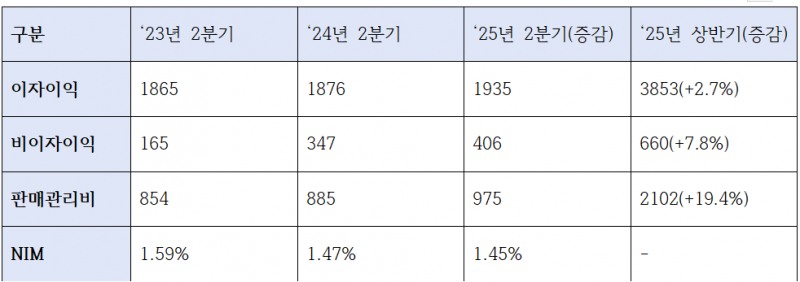

올해 2분기 우리은행의 이자이익은 1조9350억원 규모로 나타났다. 저금리성 예금의 영향으로 상반기 누적 이자이익은 전년대비 2.7%가량 늘어난 3조8530억원 규모로 집계됐고, 이 기간 순이자마진(NIM)은 1.47%에서 1.45%로 소폭 줄어드는 데 그쳤다.
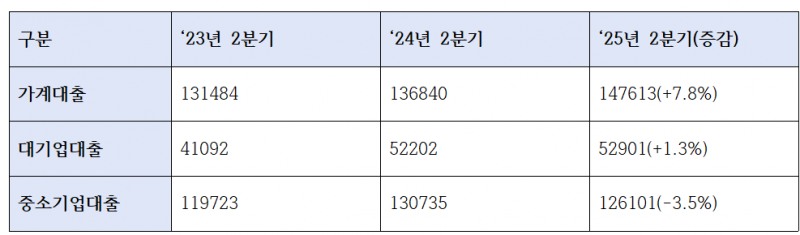
2분기 말 기준 대출총액은 329조2100억원 규모였다. 지난해 말 333조150억원 규모에서 1.1%가량 줄어든 수치다.
가계대출은 지난해 2분기와 비교할 때 늘었다. 지난해 2분기 136조8400억원 규모였던 것이 올해 2분기 147조6130억원 규모로 7.8% 증가했다.
반면 기업대출은 줄었는데, 특히 중소기업대출이 130조7350억원 규모에서 126조1010억원 규모로 3.5%가량 줄었다. 이 기간 대기업대출은 52조2020억원 규모에서 52조9010억원 규모로 소폭 늘었다.
컨퍼런스 콜에서 하반기 방향성을 묻는 질문에 우리금융은 “자산 성장률은 기준금리 추가 인하가 예정된 상태라 보수적으로 보고 있지만 명목GDP 범위 내에서 무리없이 관리할 것으로 보고 있다”며, “특히 위험자산 위주로 적극적인 관리 중이며, 가계대출은 당국 정책을 적극적으로 반영해 관리하고, 기업대출은 위험자산을 관리하되 자산 리밸런싱은 꾸준히 진행할 계획”이라고 설명했다.

고정이하여신·연체율 우상향에…정진완 “내실강화” 재강조
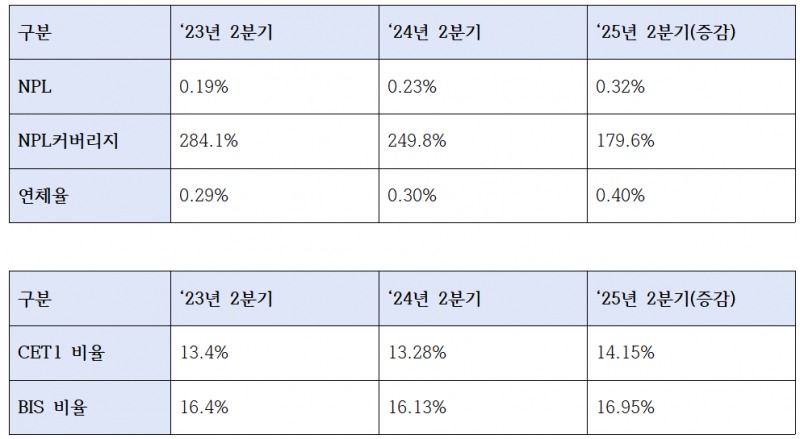
건전성 부문에서는 개선이 필요하다는 지적이 나온다.NPL비율은 0.23%에서 0.32%로 0.9%p 올랐고, NPL커버리지비율은 249.8%에서 179.6%로 무려 70%p 이상 낮아졌기 때문이다.
하반기 예상되는 글로벌 경제 불확실성 확대와 이재명 정부의 포용금융 강화에 대응하기 위해서는 건전성 관리가 특히 중요하다는 것이 전문가의 설명이다.
2분기 기준 연체율이 0.40%로 4대 시중은행 중 가장 높은 것도 문제다. 경기 부진 우려가 심화되고, PF 등 리스크가 큰 사업장들을 중심으로 연체율이 오르고 있는 것으로 풀이된다.
이와 관련해 우리금융은 "현재 대출의 85% 이상이 담보대출이고, 특히 요주의여신이 되기 쉬운 소호(SOHO) 대출의 경우 94.8%가 부동산, 보증서 등의 담보대출"이라며, "충당금도 전년도와 비슷한 수준으로 적립하고 있는 식으로 안전장치가 마련됐다"고 설명했다.
고무적인 부분은 자본적정성 지표의 꾸준한 성장세다.
BIS비율은 지난해 16.13%에서 올해 2분기 16.95%까지 올랐다. CET1비율도 같은 기간 13.28%에서 14.15%로 개선됐다.
우리은행은 꾸준한 자본확충을 통해 자본적정성 제고에 나서고 있다. 대표적으로 우리은행은 지난달 4000억원 규모의 원화 후순위채권(상각형 조건부자본증권)을 ESG채권 형태로 발행했다. 해당 채권은 10년 만기, 고정금리 연 3.31%로 발행됐으며, 국고채 10년물 금리에 발행 스프레드 0.44%p를 가산한 수준이다. 이는 바젤Ⅲ 도입 이후 우리은행이 발행한 후순위채 가운데 가장 낮은 낙찰 스프레드이며, 총 응찰금액도 최대치를 기록했다.
정진완 은행장은 하반기 경영전략회의를 통해 “환경 변화에 빠르게 적응하고 효율적으로 일하면서 고객과 내실이라는 우리 업무의 본질에 더욱 집중해야 한다”며, “이를 바탕으로 고객 수를 늘리는 영업을 지속하고 앞으로 고객이 가장 먼저 찾는 은행을 만들어 나가자”고 말했다.
장호성 한국금융신문 기자 hs6776@fntimes.com

















