





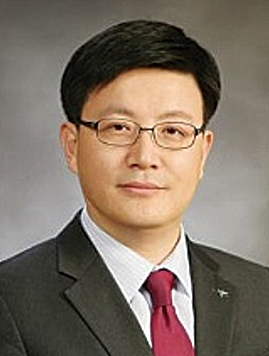
배정식 KEB하나은행 리빙트러스트센터장 / 사진제공= KEB하나은행
신탁이 부자(富者)만을 위한 상속수단으로 생각돼 왔으나 범용적인 서비스로 변화하고 있다는 얘기다.
배정식 센터장은 이달 14일 한국금융신문과의 인터뷰에서 “미국·일본·캐나다 등 선진국이 신탁에 의한 상속설계와 자산관리가 보편화돼 있는데 비해 우리나라는 신탁을 금전 투자상품 도구로 인식해 온 게 사실”이라며 “적은 자금이라도 함께 모아 좀더 효율적으로 운용될 필요가 있다”고 했다.
◇ “1천만원 손주에게”…신탁의 대중화
KEB하나은행 리빙트러스트센터는 상속설계·자산관리·사후 상속집행에 이르는 종합 자산관리업무를 맡고있다. 금전 외 부동산 매입 후 관리, 신축·리모델링, 처분 등 종합적인 자산관리 서비스를 제공하고 있다.
배정식 센터장은 2010년 금융권 최초의 리빙트러스트(유언대용신탁)를 시작으로 성년후견지원·치매안심·양육비지원신탁까지 KEB하나은행의 신탁 라인업 확대에 힘을 쏟아왔다.
KEB하나은행은 보급형(매스형) 신탁 상품과 서비스를 강화하고 있다. 고령화가 급속하게 진행되면서 노후 자산관리와 승계가 고민거리로 떠오르고 있기 때문이다.
배정식 센터장은 그동안 신탁 종주은행으로 “다양한 대면 상담 사례분석 노하우를 축적해왔다”는 점에서 자신감을 내비췄다.
관련기사
배정식 센터장은 “자산가뿐만 아니라 본인이 살고 있는 집 한 채도 어떻게 분배하는 것이 현명할 지, 2억~3억원의 현금은 어떻게 자녀들에게 나눠야 할지 등에 대한 고민은 이미 보통사람들의 고민이 됐다”고 설명했다.
상속분쟁 관련해서도 “지난해 이후 많은 상담문의가 들어오고 있다”고 전했다. 배정식 센터장은 “살고있는 아파트와 현금자산에 대한 분배부터 1억원 미만의 현금이 자신의 사후 자금으로 사용되길 바라는 분들, 손자에게 할아버지·할머니의 마음을 전하고자 하는 분들, 사후 장례비용 활용까지 다양한 고민을 상담한다”고 예시했다.
신탁이 “사회적 안전망 역할을 담당한다”는 점도 강조했다. 치매안심·성년후견지원·미성년후견지원신탁 등이 대표적이다.
◇ 신탁업 제도개편 “수요자 관점에서”
국내에서 신탁은 중위험·중수익 상품으로 인식되며 특정금전신탁 중심으로 증가했다. 이로인해 본래의 신탁 기능인 종합적인 자산관리 수단으로서 역할이 미흡하다는 지적도 나온다.
배정식 센터장은 “고령화가 심화되고 있는 사회적 환경 속에서 금전만의 투자상품 위주로는 종합적인 자산관리 수요(니즈)를 충족하기에 어려움이 있다”며 “고객의 자산을 안전하게 관리하면서 다양한 프로그램과 결합해 신탁이 지금껏 제공되지 못한 자산관리의 영역을 확대할 것”으로 예상했다.
투자형 상품만이 전부가 아니며 신탁 본연의 상속 목적인 유언대용신탁부터 치매 등 후견지원신탁이 계속 확대될 것으로 내다봤다.
또 개인들의 자산비중이 높은 부동산에 대한 관리·자문·진단·매각·자산가치 증식을 위한 다양한 서비스도 신탁을 통해 실현할 수 있을 것으로 예상했다.
배정식 센터장은 신탁업 제도 개편 관련 “수요자 관점에서 들여다봐야 할 것”을 강조키도 했다.
실례로 1000만~2000만원 가량의 현금을 손주에게 또는 조카에게 주고 싶거나, 또는 기부하고 싶은 고령자가 있다면 현재의 신탁 통로는 단일하다는 것이다.
배정식 센터장은 “자산 규모가 작지만 꼭 필요한 서비스가 제공되는 신탁 설정을 하고자 할 경우 현재는 은행이든 증권이든 보험이든 어느 금융기관이라 하더라도 금전은 특정금전신탁으로 가입되고 그 프로세스에 따른 관리와 운용이 이뤄지게 된다”며 “작은 자금이라도 함께 모아 좀더 효율적으로 운용토록 하는 선택을 고객에 돌려줄 필요가 있으며 자산 규모가 작을수록 특히 그 필요성이 크다고 생각한다”고 설명했다.
KEB하나은행은 단기에는 “다양한 수요를 수용할 수 있는 그릇을 넓혀주는” 신탁의 범용화에 초점을 맞출 방침이다. 중장기 비전으로 개인상속뿐만 아니라 가업승계까지 완비된 신탁 서비스를 제공할 계획이다.
배정식 센터장은 “고령사회의 상속과 노후 자산관리 고민, 사후장례 지원, 미성년·장애인 등을 위한 사회안전망 역할을 통해 신탁이 우리 삶에 꼭 필요한 시스템으로 자리매김하고자 한다”며 “중소기업의 다양한 자산승계 고민에 대한 솔루션도 함께하는 신탁이 되겠다”고 말했다.
정선은 기자 bravebambi@fntimes.com




















