





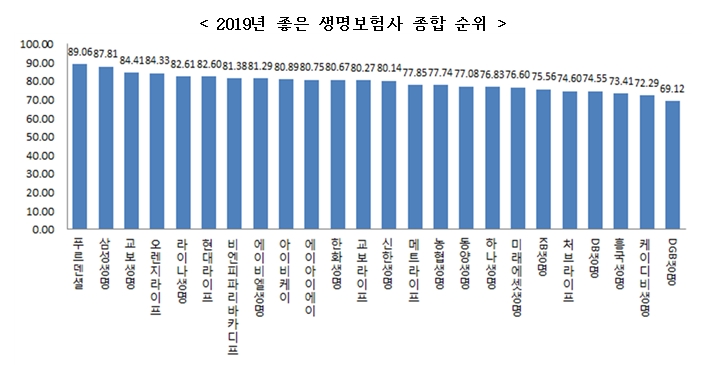

상세 분석 결과 안정성에서는 푸르덴셜, 소비자성에서는 라이나생명, 건전성에서는 교보라이프플래닛, 수익성에서는 삼성생명이 각각 1위를 차지했다.
금융소비자연맹(회장 조연행, 이하 ‘금소연’)은 소비자에게 합리적인 보험 선택을 위한 개별 보험사 정보를 제공하기 위해 2018년 12월말 현재 24개 생명보험회사의 경영공시자료를 비교·분석하여 ‘2019년 좋은 생명보험회사 순위를 공개했다.
분석 결과 전년 5위였던 교보생명은 2단계 뛰어올라 3위를, 소비자성에서 1위를 차지한 라이나생명은 전년 종합순위 13위에서 5위로 크게 도약했으며 현대라이프생명은 2018년 9월 대만프본그룹이 인수하면서 푸본현대생명으로 사명을 변경하고 전년 24위에서 6위로 높은 상승을 보였다. 이 밖에도 전년 12위였던 IBK연금보험이 9위, 신한생명이 전년 16위에서 13위로 오르는 등의 순위 등락이 있었다.
먼저 지급여력비율, 책임준비금 등 보험사의 ‘안정성’을 평가하는 순위에서는 푸르덴셜생명이 1위를 차지했으며, 이어 오렌지라이프가 2위, 삼성생명이 3위를 차지했다.
소비자 민원과 불완전판매, 소비자의 인지신뢰도 등을 평가하는 ‘소비자성’에서는 라이나생명이 1위를 차지했고, 삼성생명이 2위, 한화생명이 3위를 차지했다. 반면 작년 1위였던 동양생명은 8위로 하락했다.
인터넷전문 보험사인 교보라이프플래닛생명의 민원건수와 불완전판매비율은 0이었고 연금보험만 판매하는 IBK연금이 보험금부지급건이 한 건도 없었으며 인지신뢰도는 대형사인 삼성생명이 31.3%로 가장 높았다.
유동성비율과 가중부실자산비율을 평가하는 ‘건전성’ 순위는 교보라이프플래닛생명이 1위, IBK연금이 2위에 선정되었고, 비엔피파리바카디프생명이 3위를 차지했다.
관련기사
건전성 순위에서는 총자산의 유동성비율과 자산건전성분류대상자산을 가중부실자산으로 나눈 가중부실자산비율을 평가했다. 그 결과 595.65%인 교보라이프플래닛 생명이 1위, IBK연금이 2위, 비엔피파리바카디프생명이 3위를 차지하였고 이 셋은 모두 가중부실자산비율이 0%였다. 반면, 가중부실자산이 상대적으로 높은 미래에셋생명은 최하위를 기록했다.
당기순이익과 총자산수익률, 운용자산수익률을 평가하는 ‘수익성’에서는 업계 전체이익의 44.58%를 점유하고 있는 삼성생명이 1위를 차지했다. 뒤이어 메트라이프생명, 교보생명 등이 2, 3위에 이름을 올렸다.
총자산수익률(ROA)의 업계 평균은 0.16%로 전년 대비 2.57% 증가했다. 이 중 라이나생명이 8.43%로 전년도에 이어 가장 높은 수치를 기록했으며, 오렌지라이프(0.97%), 푸르덴셜생명(0.90%)이 뒤를 이었다. 반면, DGB생명(-0.01%), 농협생명(-0.19%), 처브라이프(-1.21%), 교보라이프플래닛(-10.85%) 4개 회사가 마이너스를 보였다.
운용자산이익률은 업계 평균 3.40%로, 메트라이프가 5.08%로 1위를 차지했으며 삼성생명(4.02%)과 ABL생명(3.95%) 등이 그 뒤를 이었다. 반면, NH농협생명은 2.63%로 가장 낮은 이익률을 보였다.
‘좋은 보험사 평가’는 소비자에게 올바르고 정확한 보험사 선택 정보 제공하고, 보험회사의 개별 결산 공시자료를 종합 분석하여 소비자에게 유익한 정보를 제공함으로써 보험사간 상호 건전한 경쟁을 유도하여 보험소비자에게 이롭게 하고, 더불어 보험 산업의 건전한 발전에 기여하고자 2003년 처음 평가 이래 17년째 시행중이다.
금융소비자연맹 관계자는 “이번 생명보험사 평가순위는‘소비자들이 보험에 가입할 때 좋은 선택 정보로서 유용하게 쓰일 수 있는 최고의 컨슈머 리포트로써 활용할 수 있는 자료”라며, “모집자의 권유나 연고에 의한 선택보다는 객관적 지표를 가지고 본인 스스로 보험사를 선택하는 것이 올바른 보험사 선택 방법”이라고 제언했다.
장호성 기자 hs6776@fntimes.com





















