





한국은행 금융통화위원회가 기준금리를 0.25%포인트 인상한 뒤 은행들이 조금씩 적금 금리를 올리고 있다. 우대조건 등을 활용하면 0.10%포인트라도 높은 금리를 받을 수 있어 꼼꼼히 살펴볼 필요가 있다.
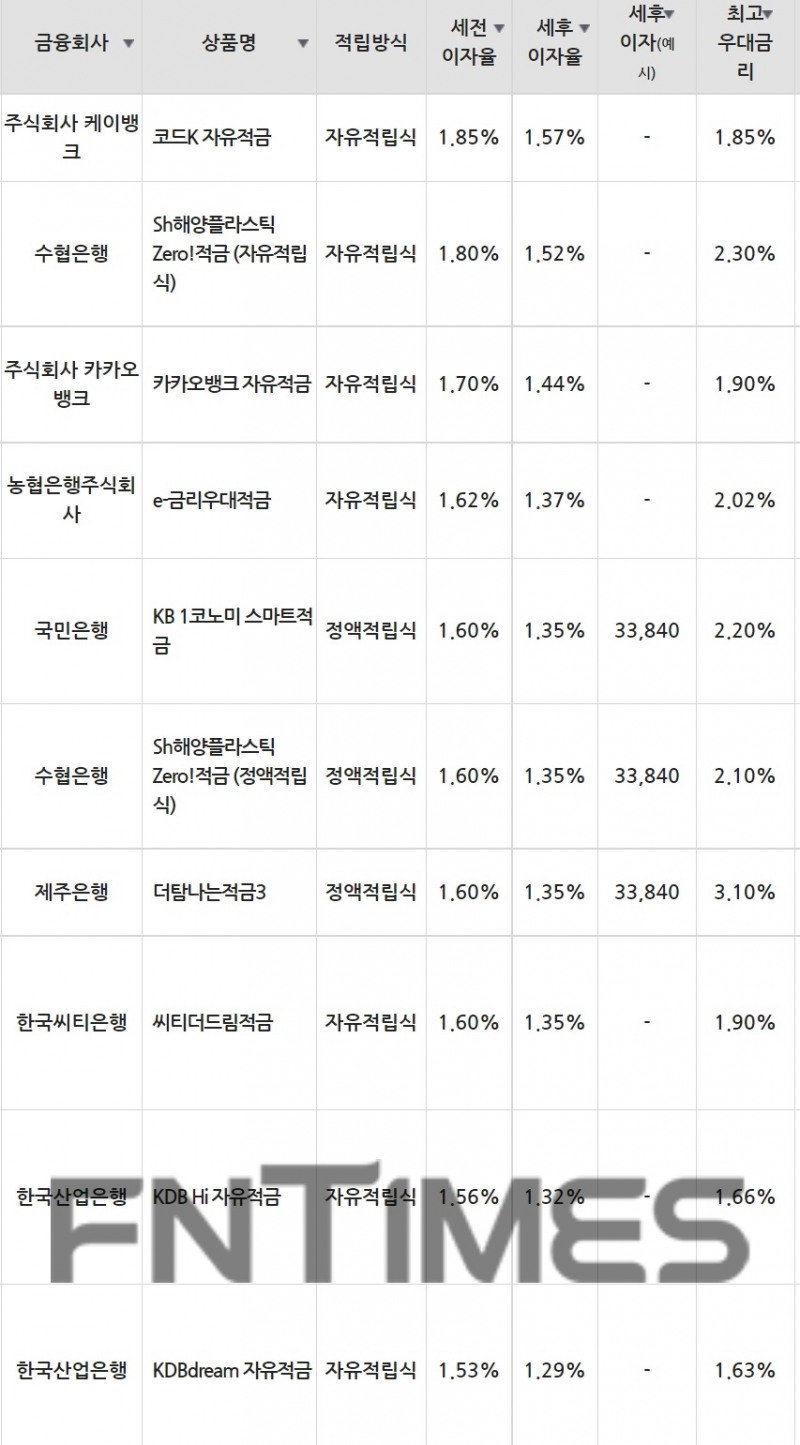
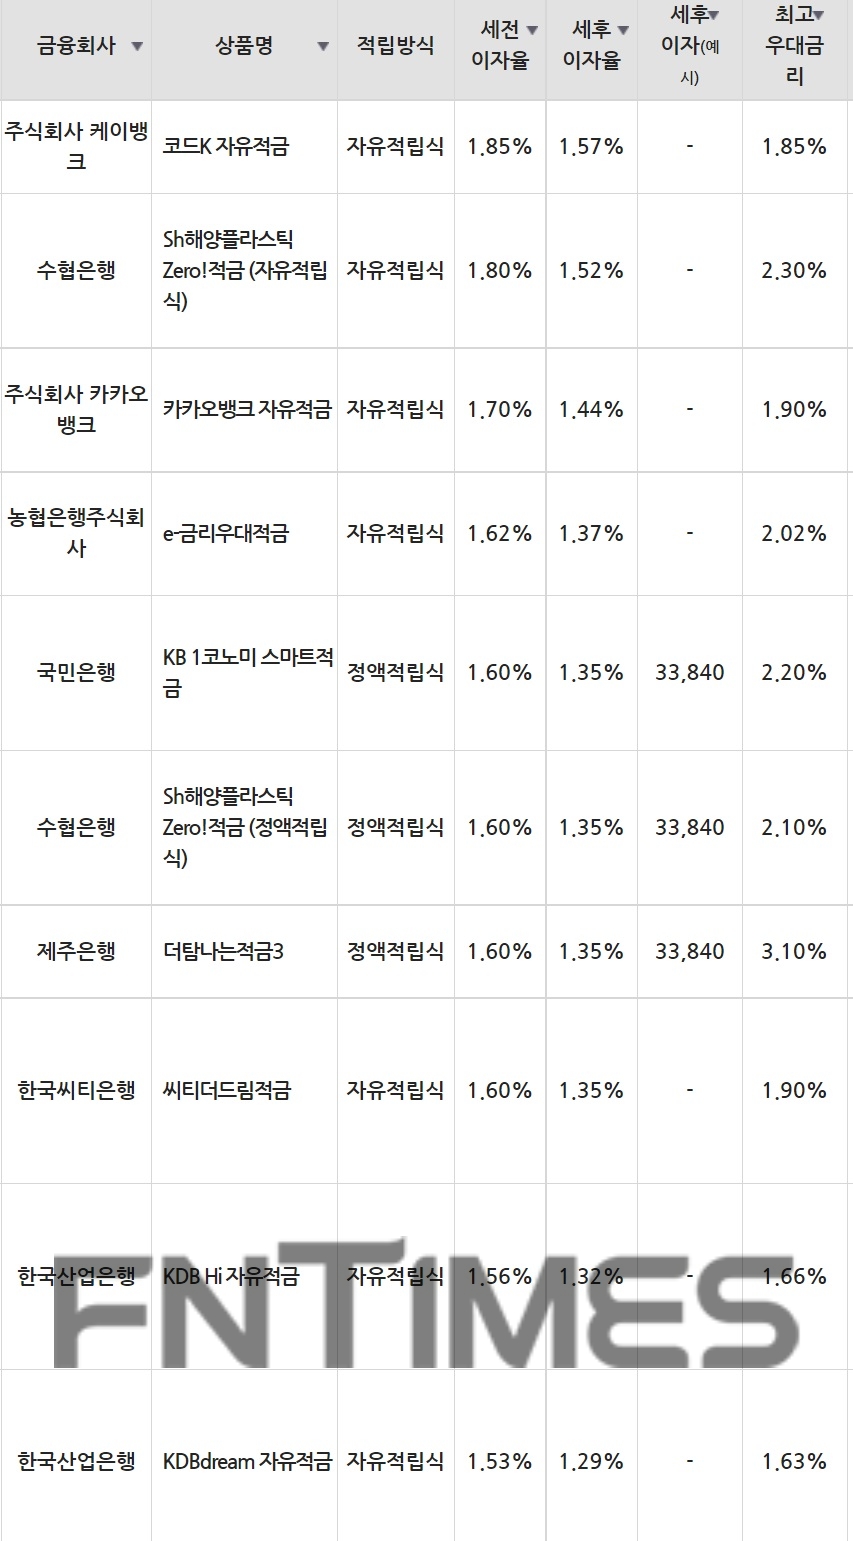
26일 금융감독원 금융상품 통합비교공시에 따르면 은행 적금 가운데 24개월 만기 기준 금리가 가장 높은 상품은 케이뱅크의 ‘코드K 자유적금’으로, 연 1.85%(세전)를 제공한다.
코드K 자유적금은 우대조건이 없는 상품이다. 1만원 이상 30만원 이하로 1인 최대 3개 계좌까지 가입할 수 있다. 가입 기간은 ▲6개월 ▲1년 ▲2년 ▲3년이다. 만 17세 이상 실명의 개인이나 개인사업자에 한해 인터넷, 스마트폰으로 가입 가능하다.
수협은행 ‘Sh해양플라스틱제로!적금’ 자유적립식은 연 1.80% 금리를 제공한다. 이 상품은 최대 0.50%포인트 우대금리를 더해준다. 해양 플라스틱 감축 서약 0.10%포인트, 봉사활동 또는 상품 홍보 0.20%포인트, 입출금 통장 최초 신규 가입 0.20%포인트, 자동이체 출금 실적 0.20%포인트 등의 우대금리를 받을 수 있다. 월 최대 20만원까지 자유 적립이 가능하다.
이 상품의 정액적립식은 연 1.60% 금리를 제공한다. 우대조건은 자유적립식과 같다. 월 가입 한도는 100만원이다.
카카오뱅크의 ‘카카오뱅크 자유적금’은 지난주와 같은 연 1.70%(세전) 금리를 제공한다. 전체 계약 월수의 2분의 1 이상을 자동이체로 납입하고 만기 해지하는 경우 연 0.20%포인트 우대금리 혜택을 준다.
단 만기 자동 연장된 원리금은 우대금리를 제공하지 않는다. 가입 기간은 6개월~36개월 이하, 가입 금액은 1000원 이상이다. 월 1000원 이상 300만원 이하로 적립할 수 있다.
NH농협은행 ‘e-금리우대적금’은 1.62% 금리를 제공한다. NH채움카드 이용 실적 100만원일 경우 0.1%포인트, 계좌를 추천하거나 추천받을 경우 각각 0.1%포인트씩 최대 0.3%포인트 우대금리가 주어진다. 추천‧피 추천 횟수는 5회, 금액은 매월 2000만원 이내로 제한된다.
비대면 상품이며 첫 입금 금액은 5만원 이상, 매회 계좌별로 1만원 이상 입금해야 한다. 매달 1인당 500만원 이내 자유적립할 수 있다. 단 계약 기간의 4분의 3이 경과한 후 적립할 수 있는 금액은 그 이전 적립금액의 50%를 초과할 수 없다.
KB국민은행 ‘KB 1코노미 스마트적금’과 제주은행 ‘더탐나는적금3’, 한국씨티은행 ‘씨티더드림적금’은 연 1.60% 금리를 제공한다.
국민은행의 ‘KB 1코노미 스마트적금’은 정액적립식으로, 모바일 애플리케이션(앱) ‘KB스타뱅킹’ 전용 상품이다. 우대이율이 최고 연 0.60%포인트까지 적용된다.
1인 가구인 경우 ▲공과금 자동납부 시 연 0.10%포인트 ▲1코노미 카드 보유 시 0.10%포인트 ▲외화 환전 실적 시 연 0.10%포인트 우대된다.
스마트1코노미 우대로는 ▲국민은행 자산관리 앱 ‘KB마이머니’ 가입 시 연 0.10%포인트 ▲국민은행 이동통신 서비스 ‘리브(Liiv)’ 계좌 등록 시 연 0.10%포인트 ▲국민은행 포인트 관리 앱 ‘리브 메이트’ 가입 시 연 0.10%포인트까지 우대된다.
제주은행 ‘더탐나는적금3’는 올해 12월 31일까지 2만좌 한정판으로 판매되며 1인 1계좌에 한해 개인고객(개인사업자 포함)이면 누구나 가입 가능하다. 적립 방식은 정액적립식이다.
가입 신규 금액은 5만원 이상이며, 월 30만원 이내에서 정기적으로 저축하거나 자유롭게 저축할 수 있다. 우대요건은 ▲급여이체 또는 카드 가맹점 이체 실적 시 0.50% ▲신용카드 및 체크카드 합산 사용실적에 따른 최대 우대금리 0.60% ▲제주은행 신규 거래 고객 또는 기존 ‘더 탐나는 적금1‧2’ 가입 이력 시 0.30% ▲모바일(JBANK‧모바일 웹뱅킹)으로 신규 시 0.10%를 제공한다.
한국씨티은행 ‘씨티더드림적금’은 매월 1만원 이상 씨티은행 ‘입출금이 자유로운 예금’에서 이 적금으로 계좌 간 입금 자동이체를 약정하는 경우 5개월 이체 실적 충족 시 우대금리 0.30%포인트 혜택을 준다. 가입 기간은 6개월 이상 3년 이하 월단위로 설정할 수 있으며 1만원 이상 100만원 이하로 가입 가능하다.
매월 적립횟수와 상관없이 최대 100만원까지 적립 가능하나 계약 기간의 4분의 3이 경과한 후 적립할 수 있는 금액의 합계는 그 이전 적립금액의 50%를 초과할 수 없다. 인터넷과 스마트폰을 통해 가입할 수 있다.
산업은행 ‘KDB 하이(Hi) 자유적금’ 금리는 연 1.56%다. 지난주보다 0.11%포인트 올랐다. ‘KDB 하이 입출금통장’에서 자동이체로 납입하는 경우 연 0.10%포인트 우대금리를 제공한다. 이 상품에 가입한 개인에 한해 인터넷과 스마트폰을 통해 가입할 수 있다. 자유적립식이다. 단, 개인사업자나 임의단체, 외국인 및 국외 거주자는 가입할 수 없다.
한국산업은행 ‘KDB드림(dream) 자유적금’은 연 1.53% 금리를 제공한다. 지난주보다 0.02%포인트 높아졌다. 이 상품은 ‘KDB드림 어카운트(dream Account‧입출금 통장)’ 계좌에서 자동이체 방법으로 납입하는 경우 연 0.10% 우대금리가 적용된다. 개인 및 개인사업자가 가입 대상이며, 최초 납입일 고정금리식과 수시 납입일 고정금리식 중 이자율 적용 방식을 선택할 수 있다.
경남은행 ‘BNK더조은자유적금’은 연 1.45% 금리가 주어진다. ▲오픈뱅킹 서비스 가입 0.10%(만기까지 유지) ▲당행 입출금 통장에서 자동이체 시 입금 건별 0.10% ▲이 상품 신규 시 금리우대쿠폰을 등록할 경우 0.20% 등 최대 0.40%포인트 우대금리 혜택이 있다.
비대면 전용 상품이며, 계약기간은 6개월 이상 2년 이내 월단위로 한다. 초입금 1만원 이상 월별 300만원 이내에서 자유롭게 저축 가능하다. 최대 저축 횟수는 999회다.
KB국민은행 ‘내맘대로적금’도 연 1.45% 금리를 적용한다. 정액적립식으로, 인터넷뱅킹과 모바일 애플리케이션(앱) ‘KB스타뱅킹’ 전용 상품이다.
신규 시 ▲급여이체 ▲카드 결제계좌 ▲자동이체 저축 ▲아파트 관리비 이체 ▲KB스타뱅킹 이체 ▲장기거래 ▲첫 거래 ▲주택청약종합저축 ▲소중한 날 등 9가지 우대이율 항목 중 6가지를 자유롭게 선택하면 된다. 항목 당 각 연 0.10%포인트로 최고 연 0.60%포인트 우대 금리가 제공된다.
제주은행 ‘더탐나는적금3(자유적립식)’과 케이뱅크 ‘주거래우대 자유적금’, SC제일은행 ‘퍼스트가계적금’은 모두 연 1.40% 금리를 제공하며 뒤를 이었다.
우대금리를 받으려면 우대조건을 꼼꼼히 챙겨야 한다. 더 많은 상품은 각 은행 앱 또는 홈페이지, 금감원 금융상품 통합비교공시에서 확인 가능하다. 특정 조건에 해당하는 적금 가입을 원한다면 금융상품 통합비교공시 금융상품 한눈에 ‘일부 제한’ 검색으로 내게 맞는 적금을 찾을 수 있다.
금감원 관계자는 “금융회사의 상품별 이자율 등 거래 조건이 수시로 변경돼 지연 공시될 수 있으므로 거래 전 반드시 해당 금융회사에 문의해야 한다”고 밝혔다.
임지윤 기자 dlawldbs20@fntimes.com




















