





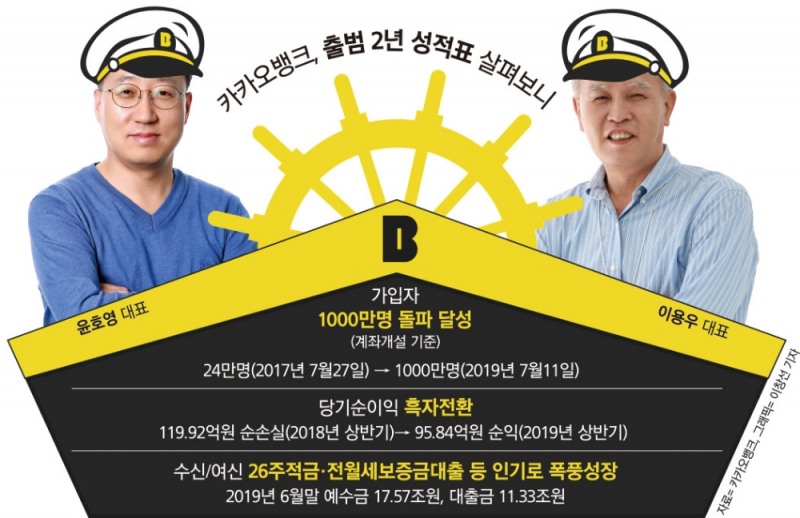

출범 2년만에 지난달 기준 계좌개설 고객 1000만명을 돌파한 카카오뱅크는 그동안 적금에 재미를 더한 ‘26주적금’, 주말과 공휴일도 실행할 수 있는 ‘전월세보증금 대출’ 등으로 호응을 얻었다.
그리고 최근에는 누적된 자체 데이터를 바탕으로 ‘중신용자 대출’도 상품 라인업에 추가해 하반기에도 성장에 속도를 내고 있다.
특히 카카오뱅크의 최대주주로 카카오가 올라설 수 있게 되면서 보다 신속한 자본확충과 카카오 계열사 시너지도 기대되고 있다.
◇ ‘카뱅식 재해석’ 통했다
25일 한국투자금융지주의 반기보고서에 따르면, 카카오뱅크는 올해 상반기(1~6월) 기준 95억8400만원의 당기순이익을 기록했다. 1분기에 65억6600만원의 순익을 내며 출범 1년8개월만에 분기 기준 첫 흑자전환에 성공했고, 이번 2분기에도 30억1800만원의 순익을 더했다. 반기 기준으로 봐도 지난해 상반기 119억9200만원 순손실로 적자였던 데서 올해 상반기 기준 흑자로 돌아섰다.
공인인증서가 필요 없는 간편인증을 탑재하고 나타난 카카오뱅크는 2017년 7월 대고객 서비스를 시작해 ‘금융 메기’로 불려왔다. 기존 은행과 뚜렷한 차별성이 없다는 지적도 있지만, 그동안 은행들이 “할 수 있는데 안 한” 상품과 서비스를 카카오뱅크의 시선으로 재해석해서 속속 선보였다.
다양한 아이디어 신상품과 서비스가 흥행했다. 먼저 지난해 6월 출시된 ‘26주 적금’이 꼽힌다. 26주 적금은 매주 납입금액을 최초 가입금액 만큼 늘려가는 방식으로, 예컨대 1000원 상품의 경우 첫 주 1000원, 2주에 2000원, 3주에 3000원이 납입되는 식이다. 처음에 1000원·2000원·3000원 상품을 출시했다가 이후 더 도전적인 5000원·1만원 상품도 추가하면서 결과적으로 카카오뱅크 수신고 확대에 기여했다.
관련기사
지난해 연말 선보인 ‘모임통장’은 ‘국민메신저’로 불리는 카카오톡을 기반으로 해서 기존 20~30대 이용자뿐 아니라 40~50대 중장년층이 유입돼 고객기반을 확대한 것으로 평가된다.
최대 2억2200만원 한도의 ‘전월세보증금 대출’도 올해 1월 판매한도로 출시했다가 인기를 얻어 상시 판매로 전환한 경우다. 주말과 공휴일에도 대출 실행을 할 수 있어서 주중 시간을 내기 어려운 직장인을 중심으로 호응을 얻었다.
실제 카카오뱅크가 요일과 무관한 비대면 대출을 꺼내들자 이후 시중은행들도 앞다퉈 모바일 전세대출 상품을 내놨다. 카카오뱅크는 이달부터 중금리대출 시장을 공략할 ‘중신용대출’도 팔고 있다. 지난 2년동안 누적된 대출 데이터를 바탕으로 자체신용 기반 대출을 시작했다.
공격적인 예수금 확보와 대출로 카카오뱅크의 여·수신 자산 성장은 두드러지고 있다. 카카오뱅크 수신은 2017년말 5조483억원에서 2018년말 10조8116억원, 올해 6월말 기준 17조5735억원으로 급성장했다. 여신도 2017년말 4조6218억원, 2018년말 9조825억원, 그리고 올해 6월말 11조3276억원으로 늘어나 이제 수익성 높이기가 관전 포인트다.
김재우 삼성증권 애널리스트는 “카카오뱅크가 유입된 수신을 대출에 활용하며 예대율을 높일 경우 이자이익은 재차 빠른 성장을 이어갈 것으로 기대된다”고 내다봤다.
◇ ‘카카오 패밀리’에 쏠린 눈
인터넷전문은행특례법 적용을 받아 카카오가 카카오뱅크의 최대주주 전환을 앞두고 있는 점은 특히 중요한 변곡점이 될 것으로 관측되고 있다.
현재 카카오뱅크의 최대주주인 한국투자금융지주의 지분 정리가 마무리되면 주주간 기존 콜옵션 약정에 따라 카카오는 한국투자금융지주로부터 주식을 취득하고 지분율 34%로 1대주주에 오를 예정이다.
신속한 자본확충과 카카오 계열사 시너지가 예상되고 있다. 향후 카카오와의 기술협력과 투자로 금융서비스 플랫폼이 확장될 것으로 기대되고 있다.
카카오톡 기반의 대중적 인지도와 금융 접점이 있는 카카오페이 등 카카오 계열 시너지에 관심이 모이고 있다.
카카오뱅크가 대출 영업을 확대하고 신사업 추진에 속도를 낼 때 필요한 추가적인 자본확충도 보다 용이해 질 수 있다.
은행 건전성 지표인 BIS(국제결제은행) 자본비율을 맞추는데 있어서 한국투자금융지주가 부담을 덜고 카카오가 최대주주로서 주도적인 역할을 할 수 있다.
카카오뱅크의 현재 자본금은 1조3000억원으로 당장은 추가 증자 논의가 없더라도 하반기 사업 추진에 달릴 수 있다. 이후 추진할 기업공개(IPO)도 힘이 실릴 수 있을 것으로 전망되고 있다.
금융권 관계자는 “출범 초기부터 카카오뱅크는 매력 플랫폼으로 거론돼 왔는데 카카오의 자회사로 카카오뱅크가 플랫폼 비즈니스를 확대하게 되면 기존 은행들에 미치게 될 영향도 궁금하다”고 전망했다.
◇ 무한경쟁 돌입…카뱅표 성장전략 촉각
쾌속 질주를 해왔지만 경쟁 요인도 노출돼 있다. 우선 금융위원회가 오는 10월 신규 인터넷전문은행 예비인가 접수 신청을 받기로 했는데 전방위 업종에서 신규 플레이어 모집에 적극적인 모습이다.
재벌(상호출자제한기업집단)이 아니라면 ICT(정보통신기술) 기업이 아니라도 영국·중국·일본 등처럼 전자상거래·유통·스마트가전 등 다양한 업종에 문호가 열려있다고 강조한 바 있다.
또 기본적으로 인터넷전문은행과 업무범위가 겹치는 기존 시중은행과 저축은행 사이에서 차별화가 필수 과제로 꼽힌다.
아울러 연임중인 이용우닫기
 이용우기사 모아보기·윤호영 카카오뱅크 공동대표 체제를 축으로 카카오뱅크 성장을 이어갈 우수인재를 안정적으로 확보하는 것도 중요하다.
해외사례에서 교훈을 얻을 수도 있다. 국제금융센터 리포트에 따르면, 금융중심지 영국의 대표 인터넷전문은행 ‘아톰뱅크(Atom Bank)’는 2014년 설립 이후 지속적으로 적자를 기록하고 있다.
이지현·윤희남 국제금융센터 연구원은 “아톰뱅크의 경영성과 부진은 저금리대출 지속, 조달비용 증가, 영업비용 급증 등 초기 은행시장 선점을 위해 무리하게 공격적인 전략을 구사한데 따른 것”이라며 “국내 인터넷전문은행의 중장기 경영전략에 있어서 하나의 사례로 점검해 볼 필요가 있다”고 제시했다.
정선은 기자 bravebambi@fntimes.com





















