






 이문화기사 모아보기 삼성화재 대표가 보장 어카운트 등 차별화된 신상품 개발과 전략적 채널 대응을 통해 CSM 환산배수 제고, 보장성 신계약 매출을 확대했다. 보험 전 부문은 손해율 상승으로 손이 감소했다. 다만, 채권 교체 및 매매 등으로 투자이익이 증가하고, K-ICS비율도 개선된 것으로 나타났다.
13일 보험업계에 따르면, 삼성화재의 올해 상반기 지배주주지분 당기순이익은 1조2456억원으로 전년 동기 대비 5.1% 감소한 것으로 나타났다.
구영민 삼성화재 경영지원실장(CFO)은 “올해 상반기 삼성화재는 전 사업 부분의 본업 경쟁력 격차 확대를 위해 매진해 왔으며, 주주 가치 제고를 위한 보유 자사주의 단계적 소각을 이행했다”며 “하반기에도 기본에 충실한 차별화된 균형 성장을 실현해 주주 가치를 제고하는 한 해가 되도록 최선을 다하겠다”고 설명했다.
보험 전 부문 수익성 감소… 상품 포트폴리오 강화 통해 CSM 환산 배수 개선
올해 상반기 기준 삼성화재 보험손익은 1조54억원으로 전년 동기 대비 16.1% 감소했다. 투자손익은 전년 동기 대비 24.4% 증가한 6459억원으로 보험부문에서의 손실분을 일부 상쇄했다.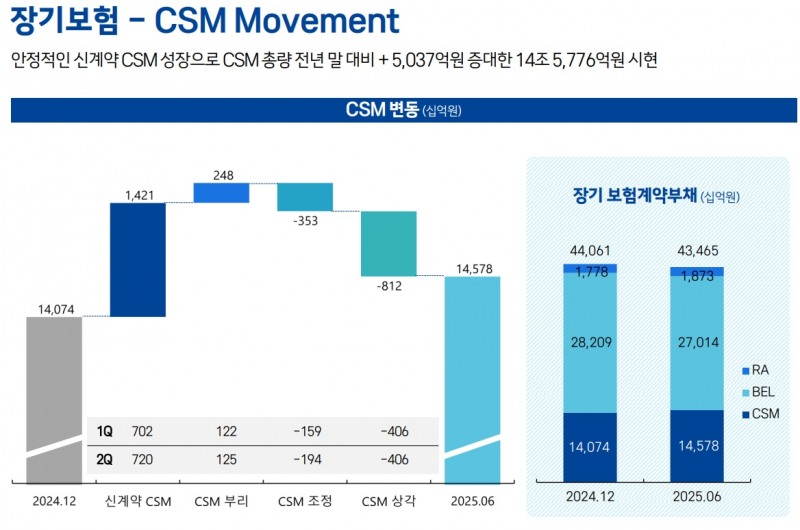

보험부문별로 보면 ▲장기보험 전년 동기 대비 7.9% 감소한 8334억원 ▲자동차보험 전년 동기 대비 79.5% 감소한 307억원 ▲일반보험 전년 동기 대비 8.3% 감소한 1068억원 등의 손익을 기록했다.
장기보험은 CSM 총량 확대를 기반으로 상각액이 증가했음에도 보험금 예실차 축소로 손익이 전년 동기 대비 감소했다. 상반기 말 기준 CSM 잔액은 14조5776억원으로 전년 동기 대비 4.5% 증가했다. CSM 상각액은 전년 동기 대비 121억원 늘어난 8124억원, 사업 에실차는 281억원에서 14억원으로 크게 줄었다.
같은 기간 신계약 CSM은 1조4212억원으로 전년 동기 대비 13.2% 감소했다. 보장성 보험에서 인보험은 1조3470억원으로 전년 동기 대비 15.0% 줄었고, 물보험은 743억원으로 전년 동기 대비 38.7% 증가했다.
다만, 월평균 신계약 CSM은 186억원으로 전년 동기 대비 1.1% 늘었다. 이는 올해 2분기 수익성 개선으로 보장성 환산배수가 회복된 것이 주요한 영향을 미쳤다. 보장성 CSM 환산배수는 13.8배로 직전 분기와 비교해 1.9배 개선됐다.
관련기사
조은영 장기보험전략팀장은 “4월 무·저해지 보험 요율 인상과 8월 예정이율 인하로 CSM 환산배수 상승요인이 존재하고 있으며, 올해 하반기에는 14배 이상을 예상하고 있다”며 “상품 포트폴리오 관리를 지속적으로 하고 있어 전환배수는 현재 수준에서 우상향할 것”이라고 말했다.
올해 2분기 기준 장기보험 위험손해율은 94.5%로 전년 동기 대비 7.5%p 악화됐다. 삼성화재는 손해율 상승의 절반 이상을 실손보험이 차지하고 있다고 밝혔다. 담보별로 보면, 사고 보험금 증가로 인해 진단 수술 등 생존 담보 손해율이 상승했다. 사망이나 재물 등도 대외적인 요인과 대형 사고 등이 발생하면서 손해율이 악화됐다.
자동차보험은 누적된 요율 인하와 손해율 상승으로 보험 종목 중 가장 크게 감소했다. 손해율과 사업비율을 합산한 합산비율은 94.7%에서 98.9%로 악화됐다. 이에 삼성화재는 수익성 중심의 프라이싱 전략으로 수익 재원을 확보하고 손해 관리력 제고 및 신성장 모델 강화를 지속 추진해 흑자 사업 구조를 정착시키겠다고 설명했다.
일반보험은 보험수익이 전년 동기 대비 5.9% 성장한 8473억원을 기록했지만, 고액사고 발생으로 전년 동기 대비 감소했다. 국내 사고로 손익이 줄었다. 해외법인 보험손익은 240억원으로 전년 동기 대비 52.5% 성장하며 역량을 강화한 것으로 나타났다.
삼성화재는 하반기 재물보험 전략 프라이싱 정책 강화와 특종, 해상 보험 중심 안정적 포트폴리오 다변화를 지속해 추진하고, 사고 예방 및 안전관리 활동을 강화할 방침이다.
이자·배당 수익 확대 투자이익 개선… 경상 요인 영향 K-ICS비율도 상승

투자이익은 안정적 손익 구조 기반으로 전년 동기 대비 5.6% 증가한 1조5052억원을 기록했다. 투자이익률은 3.64%로 전년 동기 대비 0.14%p 개선됐다.
금융시장 변동성 확대 영향 등으로 평가 손익이 축소됐지만, 보유 이원 제고를 위한 채권 교체, 매매 등 운영 효율 개선 노력으로 이자 및 배당 수익이 증가한 것이 손익 개선에 주요한 영향을 미쳤다.
삼성화재는 하반기에 국내 부동산과 소매 대출 등 자산 건전성 및 선제적 리스크 관리를 강화하고, 고이원 이자 소득 자산 확보와 고수익 포트폴리오 다변화를 지속할 계획이다.
자산 건전성 부문에서 올해 상반기 기준 K-ICS비율은 274.5%로 직전 분기인 266.6%와 비교해 7.9%p 개선됐다. 기본자본비율도 직전 분기 대비 7.8%p 상승한 166.4로 집계됐다.
이용복 RM 팀장은 “거시 지표인 주가 상승, 단기 수익과 CSM 규모 확대 등 경상 요인에 따라 K-ICS비율이 개선됐다”며 “경상 요인인 이익 증가와 거시 지표인 시장 금리 인하도 소폭 완화되는 부분이 있어 연말 K-ICS 비율은 260% 수준 이상으로 예상된다”고 설명했다.
이용복 팀장은 “최근 금융 당국에서 보험산업 건전성 TF 등을 통해 할인율 현실화 등에 논의하고 있다”면서도 “아직 명확하게 결정된 사항이 없어 현재 K-ICS 비율 타겟은 220%로 보고 운영하고 있다”고 덧붙였다.
강은영 한국금융신문 기자 eykang@fntimes.com


















