






◇ 예·적금 가득 담아 ‘비상’
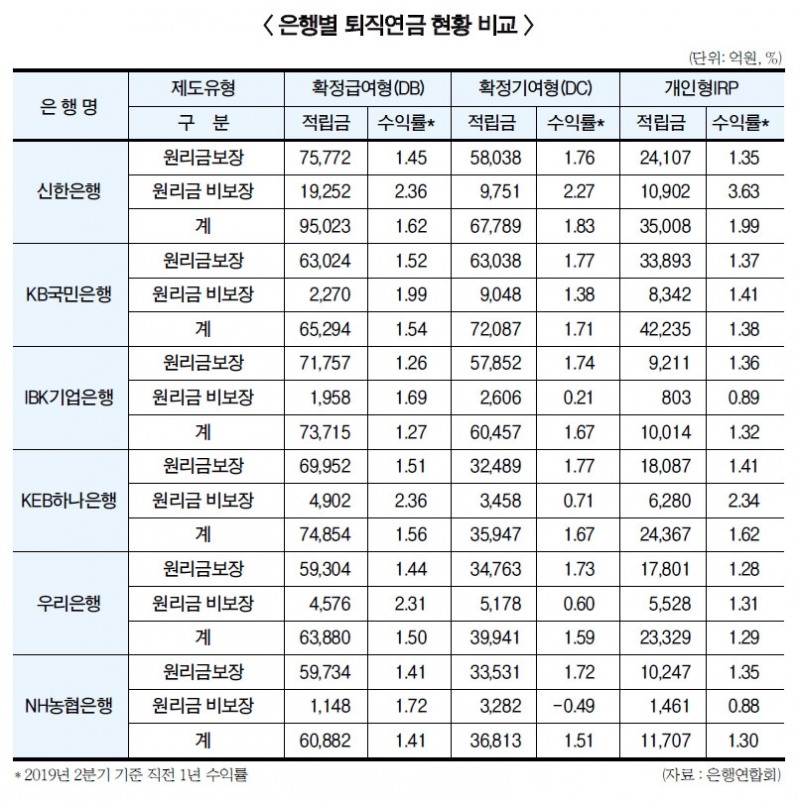
13일 은행연합회 공시에 따르면, 국내 6대 은행(신한·KB국민·IBK기업·KEB하나·우리·NH농협)의 올해 2분기말 기준 직전 1년 평균 합계 퇴직연금 수익률에서 연 2%를 넘은 은행은 한 곳도 없는 것으로 나타났다.
확정기여형(DC) 기준에서 1위 은행인 신한은행만 봐도 직년 1년 수익률이 1.83%에 그쳤다. 신한은행은 개인형 퇴직연금(IRP), 확정급여형(DB)에서도 최고 수익률을 냈지만 각각 1.99%, 1.62% 수준이었다.
물론 집합투자증권 등을 담아 실적배당하는 원리금 비보장형만 보면 수익률은 다소 상향된다. 예컨대 신한은행 개인형 IRP의 경우 직전 1년 수익률이 3.63%로 선방했다.
퇴직연금 성격상 ‘안정운용’이 선호되지만 문제는 세계적인 경기둔화 여파 속에 하반기 금리 우하향 추세는 퇴직연금 수익률에 우려 요소로 꼽히고 있다는 점이다.
국내만 봐도 한국은행이 올 7월 기준금리를 인하했고 10월 또는 연내 추가 인하 시나리오도 힘을 얻고 있다.
이에 맞춰 은행들의 예·적금 상품 금리도 하락하고 있다. 한국은행에 따르면, 올해 8월 은행 신규 기준 저축성 수신 평균금리는 1.52%를 기록하며 전달 대비 0.17% 떨어졌다.
관련기사
원리금 보장형은 예·적금을 중심으로, 보험, ELB(주가연계파생결합사채) 등을 담는다. 원리금보장형이 전체 퇴직연금 시장의 90%를 바라볼 만큼 편중이 심해서 저금리 여파로 직격탄을 맞을 수 있다는 얘기다.
유럽에서 마이너스 금리 정책이 시행되고 있는 가운데 국내 초저금리 시대를 전망하는 분석도 잇따라 나오고 있는 상황이다.
삼성증권 리서치센터는 최근 9월 ‘글로벌 초저금리 시대 : 의미와 자산배분 전략’ 리포트에서 한국과 일본의 경제여건을 비교하고 “한국은 일본보다는 느린 초저금리 진입이 예상된다”고 내다봤다.
일단 고령화와 잠재성장률 하락, 산업 경쟁력 악화 등은 한국과 일본의 공통점으로 꼽았지만, 일본의 자산가격 버블 붕괴, 정부부채 과다, 엔화 통화 위상 등은 한국과 차이가 있다고 분석했다.
삼성증권 리서치센터는 “글로벌 경기 부진 장기화 등이 이슈인 가운데 1%대 잠재 성장률, 0%대 물가, 경상수지 흑자로 한국은 조기 초저금리가 심화될 가능성도 있다”고 짚었다.
◇ “수익 안나면 NO 수수료” 잇따라…상품 다양화 필수
금융위원회는 지난해 은퇴시기에 맞춰 투자자산과 안전자산 비중을 알아서 배분하는 ‘TDF(타겟데이트펀드)’ 퇴직연금 투자 한도를 100%까지 풀었다. 또 원리금보장 상품에 저축은행 예·적금 편입을 허용키도 했다.
금융그룹 차원에서도 ‘수익률 퍼스트’에 집중하고 있다. 낮은 수익률로 퇴직연금 가입자들의 비용 민감도가 높아지면서 수수료 체계 정비 필요성도 커졌다.
신한은행은 특히 누적 수익률이 ‘0(제로)’ 이하면 개인형 IRP 수수료를 면제하고 있다. 아웃바운드 ‘퇴직연금전문센터’를 운영하고 있고 올 8월에는 고객 1대1 컨설팅 전담팀도 추가 신설했다.
퇴직연금 자산배분 프로그램으로 개발한 ‘신한 글라이드 패스’로 예금과 TDF 비중을 제안하는 ‘쏠리치 퇴직연금 자산관리’도 가동한다. 올 6월에는 연금자산을 한눈에 볼 수 있는 ‘내 모든 연금서비스’를 오픈키도 했다.
신한금융그룹은 지주·은행·금투·생명이 결집한 매트릭스 방식의 ‘퇴직연금 사업부문’ 컨트롤타워를 본격 총괄하고 있다.
KB국민은행도 올해 하반기 안에 퇴직연금 가입과 운용, 연금 수령 단계에 걸쳐 수수료 체계를 개편할 예정이다.
지주사인 KB금융그룹은 올해 5월 컨트롤타워로 ‘연금본부’를 신설하고 KB국민은행도 기존 연금사업부를 ‘연금사업본부’로 격상했다. KB국민은행은 ‘퇴직연금 자산관리 컨설팅센터’ 인력을 증원하기도 했다.
KEB하나은행은 하반기부터 연금사업본부를 ‘연금사업단’으로 격상했고 연금자산관리 전용 플랫폼인 ‘하나연금통합포털’도 오픈했다. ‘연금손님 자산관리센터’에서는 저금리 상품 리밸런싱 등 1대1 맞춤 컨설팅을 제공한다.
KEB하나은행도 누적 수익률이 마이너스(-)인 경우 IRP 수수료가 면제다. 사회초년생인 청년층 가입자에 대해서는 최대 85%까지 개인형 IRP 수수료를 깎아준다.
우리은행도 지난해 말과 올해 2월 두 차례에 거쳐 퇴직연금 DB형과 DC형 수수료를 인하했다. 또 최근 10월부터 사회초년생 등에게 최대 70% 수수료를 감면하고 있다.
올 7월 우리은행은 1대1로 고객상담 하는 ‘퇴직연금 자산관리센터’도 신설했다. 또 최근 ‘포괄적 운용지시’를 시작했다. 수익률 알림 및 자동환매 서비스도 실시하고 있다.
김병덕 금융연구원 선임연구위원은 ‘금융업권 별 퇴직연금 사업전략 및 향후 전망’ 리포트에서 “은행권은 적립금 운용 만기 장기화, 새로운 구조화 상품 개발, 만기 매칭형 펀드 편입 등을 통해 퇴직연금 상품 금리 경쟁력 유지에 노력하고 향후에는 운용 수익률 제고를 위한 핵심성과지표(KPI) 조정 등 전략을 고려해 볼 필요가 있다”고 제시했다.
정선은 기자 bravebambi@fntimes.com





















