





이석태 우리금융저축은행 대표./사진=한국금융 DB
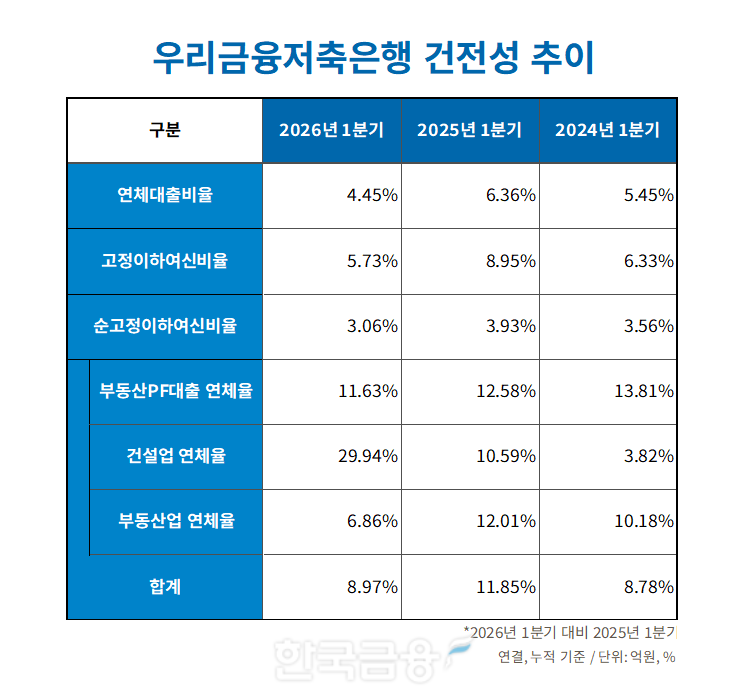
3일 우리금융저축은행에 따르면, 올해 1분기 기준 연체율은 4.45%, 고정이하여신비율은 5.73%를 기록하며 연체율은 전년 동기(6.36%) 대비 1.91%p, 고정이하여신비율은 전년 동기(8.95%) 대비 3.22%p 개선됐다. 2024년 1분기 연체율(8.67%)과 비교하면 2년 만에 절반 수준으로 낮아졌다.
우리금융저축은행 관계자는 “우량자산 중심의 자산 성장과 리스크 관리 강화가 건전성 개선의 주된 요인”이라며 “하반기에도 우량 자산 중심의 성장과 적극적인 잠재 부실여신 관리를 이어갈 것”이라고 설명했다.
부실여신 1년 새 절반 가까이 감소…손실위험 지표 등 동반 개선
우리금융저축은행의 올해 1분기 자산건전성 개선은 부실여신 규모 축소에 따른 것이다.회수의문과 추정손실을 합산한 부실여신 잔액은 지난해 1분기 879억원에서 올해 1분기 448억원으로 49.03% 줄었다.
고정이하분류여신도 같은 기간 1467억원에서 1016억원으로 30.74% 감소했다. 2024년 1분기 고정이하분류여신(1198억원)과 비교하면 부실이 2025년에 일시 확대됐다가 올해 들어 빠르게 정리됐다.
손실위험도가중여신비율은 17.01%로 전년 동기(26.91%) 대비 9.9%p 낮아졌다. 이 비율은 고정이하여신에서 대손충당금을 차감한 순부실 규모를 자기자본과 충당금 합계로 나눈 지표로, 수치가 낮을수록 손실 흡수 여력이 충분하다는 의미다. 순고정이하여신비율도 3.06%로 전년 동기(3.93%) 대비 0.87%p 개선됐다.
이 같은 수치는 이석태 우리금융저축은행 대표가 올해 경영전략으로 내세운 '견고한 리스크관리 Boost-up'의 실행 성과로 풀이된다. 지난해에는 '위험관리역량 Level-up'을 경영전략 5대 축 중 하나로 제시한 데 이어, 올해도 리스크 관리 고도화에 방점을 찍었다는 분석이다.
관련기사
채수웅 신한저축은행 대표, 연체·고정이하 모두 개선…연체율 3%대 목표 [지주계 저축은행 건전성 관리]한화생명, 기본자본 58%…내부모형 도입 등 건전성 관리 부심 [보험사 기본자본 점검]곽산업 KB저축은행 대표, 부동산PF 부실 마무리 총력…건전성 개선 최우선 진행 [지주계 저축은행 건전성 관리]양동원 하나저축은행 대표, 고정여신비율 진정세…부실자산 지속정리로 연체율 개선 박차 [지주계 저축은행 건전성 관리][DQN] 애큐온저축은행, 리스크 예방 조치 NPL비율 최저 기록...웰컴저축은행 최대 [2026 저축은행 1분기 리그테이블-건전성]
이에 더해 신용평가시스템(CSS) 고도화와 여신 포트폴리오 관리를 통해 신규 고정이하여신 및 연체대출 유입을 줄였다. CSS는 신용정보사 데이터를 기반으로 고객의 신용도와 특성을 반영해 대출 승인 여부, 한도, 금리 등을 결정하는 시스템이다.
우리금융저축은행 관계자는 “지난해가 기본 역량을 다지는 해였다면 올해는 그 역량을 더욱 발전시켜 나가는 과정”이라며 “CSS에 따른 효과도 복합적으로 반영됐다”고 분석했다.
부동산 연체 하락, 건설업 급등…올해 건전성 개선 '박차’
다만 부동산 관련 리스크는 업종별로 다소 엇갈린 것으로 나타났다.부동산PF 대출 연체율은 11.63%로 전년 동기(12.58%) 대비 0.95%p 낮아졌고, 부동산업 연체율도 6.86%로 전년 동기(12.01%)에서 5.15%p 내렸다.
반면 건설업 연체율은 29.94%로 전년 동기(10.59%) 대비 큰 폭 상승했다.
이는 건설업 대출 회수로 잔액이 576억원에서 324억원으로 관련 대출 총액이 줄어든 데 따른 것으로, 우리금융저축은행은 현재 건설업 대출에 대해 강화된 리스크 관리를 시행 중이라고 설명했다.
부동산업 관련 총 신용공여액은 3734억원으로, 각 항목별로 ▲부동산PF 86억원 ▲건설업 324억원 ▲부동산업 3324억원으로 나타났다.
용도별 대출 구성을 보면 기업자금대출 비중이 51.98%로 가계자금대출(42.11%)을 웃돈다. 담보별로는 부동산 담보 비중이 40.59%로 가장 높고, 신용대출이 24.02%로 뒤를 잇는다. 신용대출 비중은 전년 동기(22.61%)보다 소폭 확대됐다. 이는 신용평가등급이 우량한 기업신용대출 취급이 늘어난 영향이다.
올해 하반기 우리금융저축은행은 우량 자산 중심의 성장과 적극적인 잠재 부실여신을 관리해 건전성 개선에 주력할 방침이다.
이 대표 체제에서 조직도 재편됐다. 2024년 8본부 20부 체제에서 2026년 현재 6본부 16부 3팀 3지점으로 슬림화해 의사결정 단계를 단축하고 부서 간 협업을 개선했다는 평가다.
우리금융저축은행 관계자는 “조직 슬림화로 의사결정이 빨라지고 협업이 개선되면서 비용절감 효과도 나타났다”며 “올해도 4대 지주계열 중 건전성 1위를 확고하게 유지하겠다”고 말했다.

옥준석 한국금융신문 기자 okmoney@fntimes.com


















