






중소기업 대출 과열 경쟁 속에 예수금 확보로 치우칠 수밖에 없는데 금리인상기에 리스크 관리 부담도 가중될 것으로 예상되고 있다.
◇ 포화상태 된 중기 대출
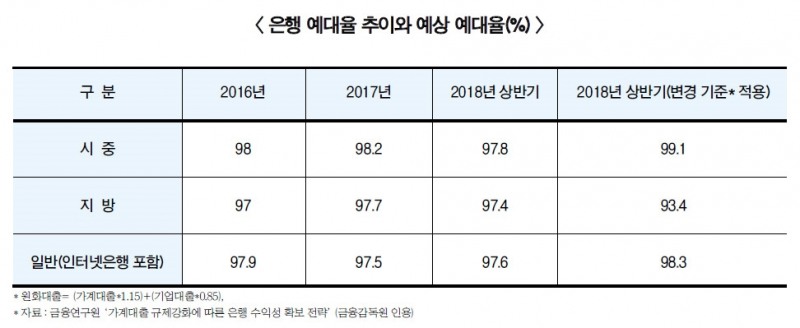
25일 한국금융연구원의 ‘가계대출 규제강화에 따른 은행 수익성 확보 전략’ 리포트에 따르면, 시중은행의 예대율은 올 상반기 기준 97.8%이나 2020년 도입될 새 규제식에 따르면 99.1%로 규제 비율(100%)에 근접한다.
인터넷전문은행까지 포함한 일반은행 기준 올 상반기 예대율도 97.6%에서 새 기준 대입시 98.3%로 오른다. 다만 지방은행의 경우 기업대출 비중이 상대적으로 커서 올 상반기 97.4%에서 오히려 변경 기준이 적용되면 93.4%까지 떨어지는 것으로 나타났다.
가계대출 억제를 타깃한 새 예대율 규제는 금융당국이 2020년부터 예대율을 산정할 때 가계대출은 가중치를 15% 상향하고, 기업대출은 15% 하향 조정해서 차등화하는 게 골자다. 새 기준에 맞춰 예대율 규제를 지키려면 중소기업 대출 비중을 늘리고 예금을 더 확보해야 한다.
하지만 우량 중소기업 대출의 경우 이미 포화상태라는 지적이다. 은행들이 외부감사 대상이 아닌 비외감 중소기업에 대한 대출까지 많이 늘린 상태라 추가적인 대출이 쉽지 않다는 것이다.
이병윤 한국금융연구원 선임연구위원은 “은행들이 새로운 기준으로 예대율 100%를 맞추기 위해서는 중소기업 대출을 늘려야 하지만 예대율이 잔액 기준이어서 1년 안에 조정하는데는 한계가 있다”며 “결국 예금조달을 늘려야 할 것”이라고 예상했다.
◇ 후행 리스크 부담 가중
실제 은행간 우량 중소기업 대출 경쟁은 심화되고 있는 것으로 분석된다.
전국은행연합회 통계에 따르면, 4대 시중은행(KB국민·신한·우리·KEB하나)의 중소기업 신용대출 평균 가산금리는 연초 대비할 때 일제히 떨어졌다.
KB국민은행의 경우 가산금리가 올 1월 4.06%에서 11월에 3.35%로 하락해 낙폭이 가장 컸다. 같은 기간 우리은행은 3.56%에서 3.36%로, 신한은행은 2.86%에서 2.79%로, KEB하나은행은 3.32%에서 3.30%로 가산금리가 하락했다.
한 시중은행 관계자는 “기업대출 유치를 위한 은행간 경쟁이 유발되고 중소기업 대출에 대한 리스크 관리 부담도 가중되고 있다”고 설명했다.
다른 은행 여신 담당자도 “전반적인 경기침체 가속화로 후행적인 기업 리스크가 부각되는 시점이라 중소기업에 대한 대출을 늘리기에도 어려움이 있다”고 말했다.
은행권은 비율 규제인 예대율 규제 돌파구로 예수금 확보가 불가피하다고 한 목소리를 내고 있다. 그러나 이때는 고금리 예금 판매 등으로 조달비용 증가가 난맥이라는 지적이다.
한 은행권 관계자는 “경기가 좋지 않아 가계와 기업 모두 여유자금이 경색되고 있고 점진적으로 기준금리 인상이 예측되는 만큼 향후 조달 부문에서 어려움이 예상되고 있다”고 전했다.
다만 한 은행 관계자는 “내년에는 주택담보대출, 전세대출 등 가계여신 증가폭이 둔화될 것으로 예상돼 비율 관리가 다소 수월할 수 있다”며 “시장성 CD(양도성예금중서) 잔액을 1%까지 예수금으로 인정해 주면서 시장성 CD를 통한 자금 조달 유인도 있다”고 설명했다.
금융당국도 시장에 무리가 오지 않게 은행권이 새 예대율 규제를 단계적으로 준비하도록 감독하고 있다. 원래 새 예대율 규제는 올해 하반기부터 시행하기로 했다가 은행 부담을 고려해서 2020년 1월까지 미뤘다.
금융감독원 등 관계 기관은 은행별 예대율 규제 이행계획을 제출받아 점검할 방침이다. 최종구닫기
 최종구기사 모아보기 금융위원장은 지난 10월 지방은행장 간담회 자리에서 “2020년 전에 은행들이 예대율 규제를 얼마나 준비하고 있는 지 점검할 것”이라며 “소홀하면 중간 목표를 설정하는 것도 검토하겠다”고 말했다.
정선은 기자 bravebambi@fntimes.com





















