





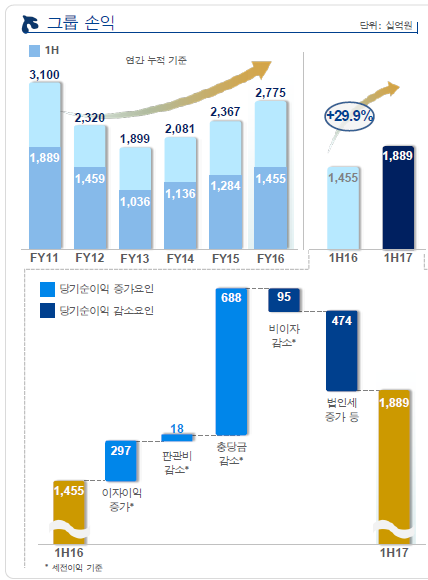
신한금융지주 상반기 실적 / 자료= 신한지주
신한금융지주는 20일 상반기(1~6월) 순이익이 1조8891억원으로 지난해 상반기(1조4548억원) 대비 29.9% 증가했다고 공시했다. 올 2분기 순이익은 8920억원을 기록했다.
실적 배경에는 먼저 주요 성장동력인 이자이익 회복이 컸다. 주요 계열사인 신한은행은 2분기 자산성장이 회복되고 순이자마진(NIM)이 2분기 연속 개선되면서 그룹 이자이익이 전년동기 대비 8.5%나 성장했다.
지난 1분기 0.5% 감소했던 신한은행의 원화대출금은 2분기 중 가계대출 성장 등 1.3% 증가하며 반등했다. 부문 별로 살펴보면 가계대출은 전분기 대비 주택시장에 대한 기대감 회복으로 1.4% 증가했다. 특히 중소기업 시장에서 비외감 기업 중심으로 분기중 2.2%의 높은 성장세를 보였다.
그룹 및 은행의 분기중 순이자마진(NIM)은 전분기 대비 각각 1bp, 3bp 개선된 2.02%와 1.56%를 기록하며 2분기 연속 회복세를 이어갔다.
카드, 금투, 생명, 자산운용, 캐피탈 등 비은행 부문의 이익 개선도 지속돼 올 상반기 당기순익이 역대 최고 반기 실적인 8653억원을 시현했다. 그룹의 비은행 비중도 44%를 기록했다.
무엇보다도 신한의 전통적 강점인 리스크 관리로 대손비용률이 하향 안정화 됐다. 역대 최저 수준의 경상 대손비용률(약 25bp)을 기록했다.
지속적인 리스크 관리 노력으로 2분기 중 그룹의 대손비용은 1473억원에 그쳐 상반기 그룹의 대손비용률은 -4bp를 실현했다. 1분기 1회성 카드 충당금 환입 효과를 제외하더라도 그룹의 경상 대손비용은 약 3100억원 수준으로 전년동기 대비 약 50% 이상 감소한 수치이다.
특히 신한은행의 상반기 대손 충당금 전입액은 구조조정 기업관련 충당금 소멸과 건전성 안정화 지속으로 전년동기 대비 76.2%나 급감했다.
상반기 그룹 판관비는 전년동기 대비 0.8% 감소했고, 전분기 대비로는 1.3% 증가해 적정 유지했다.
주요 그룹사 별로 신한은행의 상반기 순이익은 1조1043억원으로 전년 동기 대비 7.6% 증가했다. 2분기는 5698억원으로 1분기 5346억원 대비 6.6% 증가했다. 은행 이자 이익은 대출자산 안정화와 순이자마진 개선으로 전년동기 대비 10.1%, 전분기 대비 3.6%씩 각각 성장했다.
비이자 이익인 수수료 이익은 펀드, 방카, 신탁 등 전부문에서 고른 성장세를 시현하여 전년동기 대비 수수료 이익이 11.7% 증가했다. 작년 상반기 조선·해운업 구조조정 여신에 대한 거액 충당금 전입으로 증가했던 대손비용도 1081억원으로 전년동기 대비 76.2% 감소했다.
신한카드는 가맹점 수수료율 인하 영향 등에도 불구하고 상반기 6312억원으로 전년 동기 대비 77.7% 증가했다. 2분기 순이익은 2294억원으로 전분기 대비 42.9% 감소했다.
신한금융투자는 상반기 순이익 938억원, 2분기 순이익 478억원으로 전년 동기 대비 85.5%, 전분기 대비 4.1% 증가했다. 신한생명의 상반기 순이익은 757억원으로 전년 동기 대비 13.6% 감소했으나, 2분기중 순이익 449억원으로 전분기 대비 46.0% 증가했다.
신한캐피탈은 선박금융관련 대손충당금 전입 효과 소멸 등으로 상반기 순이익은 461억원, 2분기 순이익은 276억원으로 전년 동기 대비 및 전분기 대비 각각 127.3%, 48.3% 증가했다.
신한BNP파리바자산운용의 상반기 순이익은 65억원(지분율 감안 후), 신한저축은행은 82억원의 순이익을 기록했다.
신한금융지주 관계자는 "이번 실적의 가장 큰 특징은 은행 부문의 안정적인 이익 증가와 더불어 카드, 금투, 생명, 자산운용, 캐피탈 등 비은행 부문의 역대 최고 실적 시현"이라며 "2분기 경상이익이 8000억원 대로 '2020 프로젝트'의 순조로운 출발을 알렸다"고 밝혔다.
정선은 기자 bravebambi@fntimes.com





















