






◇ 부실자산 감시등 켠 은행
위험가중자산이익률(RoRWA: Return on Risk Weighted Assets)은 리스크 대비 수익성을 가늠해 볼 수 있는 지표다. 각 익스포져(위험노출액)에 위험 가중치를 적용해 실질적인 리스크를 반영한 위험가중자산(RWA)을 분모로, 지배주주 당기 순이익을 분자로 두고 계산식을 세우면 구할 수 있다.
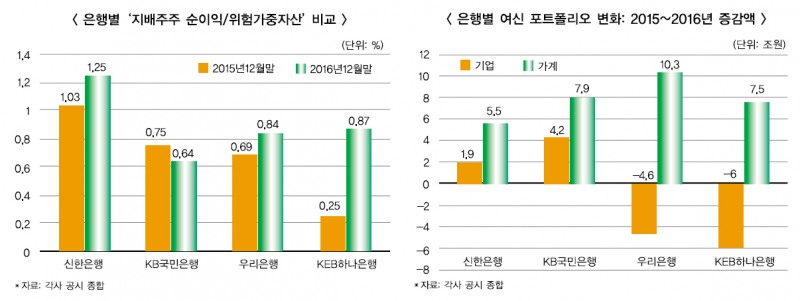
9일 주요 4대 시중은행(신한·KB국민·우리·KEB하나) 경영실적 공시 자료를 토대로 계산한 결과에 따르면, KEB하나은행은 지난해 12월 말 기준 위험가중자산이익률(RoRWA)이 2015년 말보다 3배 이상 개선된 것으로 나타났다.
지난 2015년 기준 KEB하나은행은 주요 3개 시중은행(신한·KB국민·우리)보다 위험가중자산이익률(RoRWA)이 상당히 낮은 것으로 추산됐다. KEB하나은행은 위험가중자산을 관리해서 자본비율을 개선하는 작업에 돌입했다.
대기업 여신 축소는 대표적인 위험가중자산이익률(RoRWA) 관리 방안으로 꼽힌다.
KEB하나은행의 경우 지난해 총 여신이 2015년보다 1조4559억원 늘었는데 이중 기업여신은 6조31억원 줄어든 반면, 대신 가계부문 여신은 7조4590억원 급증했다. 분자인 순이익 증가도 한 몫 했다. KEB하나은행의 지난해 지배주주 순이익은 1조3727억원으로 2015년(4210억원) 대비 급증했다.
KEB하나은행 관계자는 “통합 시너지가 영업활동으로 이어지며 핵심 저금리성 예금이 증가했고, 중소기업 대출과 가계대출도 늘면서 대출 포트폴리오(P/F)의 질적인 개선이 이뤄졌다”고 설명했다.
대출 별 비중을 변화시킨 것은 KEB하나은행만의 전략만은 아니다. 우리은행도 2016년에 5조7698억원의 총 여신 증가 중 기업여신은 4조5605억원 줄어든 반면, 가계여신은 10조3303억원 껑충 늘며 건전성을 챙겼다.
신한은행도 같은 기간 7조4157억원의 총 여신 증가를 보였는데, 이중 5조5400억원은 가계여신이 차지했다. KB국민은행도 12조794억원 여신 증가액 중 가계여신 비중이 7조9205억원에 달했다.
은행권에선 내부적으로 위험가중자산에 대한 관심을 높이는 분위기다. 산업·기업 구조조정, 미국 금리인상 등 다양한 대내·외 변수 속에 ‘리스크 관리’는 올해 화두로 떠오른 상황이다.
신한은행 관계자는 “분기 별로 위험가중자산 지표를 작성하고 매월 내부자료로 가결산해서 체크하며 신경쓰고 있다”고 설명했다.
우리은행 관계자도 “지속적인 부실우려 자산 감축과 우량자산 비중 확대를 통한 자산의 질 개선, 사용률 낮은 잉여 미사용 한도 감축”을 위험가중자산 관리방안으로 꼽았다.
◇ ‘양보다 질’ 자본규제 대비 전략
위험가중자산이익률(RoRWA)은 위험가중자산 대비 이익의 비중으로 수치가 높을수록 유리한 지표다. 리스크 대비 수익성이 높고, 자본 배분의 효율성도 좋다는 뜻이기 때문이다.
은행업계 관계자는 “위험가중자산이익률(RoRWA) 제고를 감안한 여신 포트폴리오 운용에 초점을 맞춰 고위험·저수익성 여신과 미사용 한도 관리를 강화하는 영업전략이 필요하다”고 강조했다.
자본 비율에도 긍정적인 만큼 건전성 관리 측면도 꼽힌다. 국제결제은행(BIS) 비율 계산식을 보면 자기자본(분자)/위험가중자산(분모)이다. 금융업계 관계자는 “BIS 비율은 비율규제이므로 증자 등 방법으로 자본개선이 어려우면 분모인 위험가중자산을 관리하는 방법도 고려할 수 있을 것”이라고 설명했다.
해외에선 경영성과와 연결짓는 지표로 분류되기도 한다. 김수현 신한금융투자 애널리스트는 “유럽을 중심으로 글로벌 은행(IB)들은 위험가중자산을 늘리는 거래를 상당히 신중히 하며 경영진의 평가 지표 중 하나도 위험가중자산이익률(RoRWA)이다”며 “이는 할당받은 영업 목표치를 위해 단순히 볼륨(규모)만 늘리는 영업 행태에서 벗어나 점차 강화되는 글로벌 자본규제에 맞춰 리스크 대비 수익성을 적절히 관리하는 것이 가장 중요해졌기 때문”이라고 설명했다.
국제 규제 측면에서 위험가중자산 확대에 대비해야 하는 측면도 있는 상황이다. 바젤은행감독위원회(BCBS)는 BIS비율 분모에 해당하는 위험가중자산 계산에 국가·은행 간 과도한 편차가 발생하는 문제점을 완화할 목적으로 올해 새로운 규제 도입을 추진하고 있기 때문이다. 대규모 사업법인 등 주요 익스포져(위험노출액)에 대해 현행 내부모형 이용을 금지하고 위험가중치를 보다 강화한 표준모형 이용을 의무화하도록 하는 내용이다.
다만 은행업계 관계자는 “논의되는 산출방식 변경과 관련해 지속적인 영향분석을 실시하고 있으나 해외은행 반발로 변경 방식 확정이 미뤄지고 있어 현 시점에서 대응방안에 대해 논의하기는 어려운 상황”이라고 전했다.
한국금융연구원(KIF)의 임형석 선임연구위원은 ‘국내은행의 리스크 관리 특징과 시사점’ 리포트에서 “국내 은행은 글로벌 금융위기 이후 총자산 대비 위험가중자산 비중을 전반적으로 축소시키며 경제수축기에는 안전자산, 확장기에는 위험가중자산 위주로 각각 자산을 늘려왔는데 올해는 국내 경기가 수축국면에 진입한 것으로 추정돼 상승 가능성이 높지 않을 전망”이라며 “다만 새로운 규제를 도입할 경우 총자산 대비 위험가중자산 비중이 확대될 가능성이 있으므로 리스크 관리를 더욱 강화할 필요가 있다”고 내다봤다.
정선은 기자 bravebambi@fntimes.com





















