





퇴직연금에 손을 대는 중도인출도 증가세를 보였는데 하반기 코로나19 사유가 허용되면 더욱 가속화 될 것으로 예상된다.
◇ ‘코로나 쇼크‘ 반영 수익률…IRP는 ‘ 마이너스’
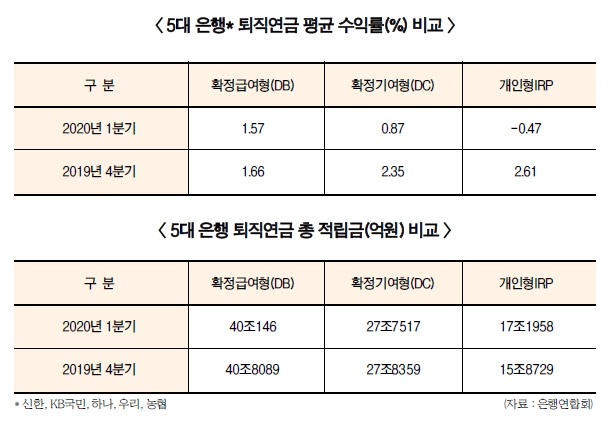
28일 은행연합회 퇴직연금 수익률 공시에 따르면, 국내 5대 은행(신한·KB국민·하나·우리·NH농협)의 2020년 1분기 확정기여(DC)형 퇴직연금 평균 수익률은 0.87%로 집계됐다.
2019년 4분기 DC 평균 수익률이 2.35%였던 것과 비교하면 한 분기 만에 대폭 떨어진 수치다.
올해 1분기 국내·외 주식시장이 급락하면서 원리금 비보장형 수익률이 직격탄을 맞았다.
개인형 IRP 평균 수익률은 마이너스(-)에 진입했다. 올해 1분기 5대 은행 기준 개인형 IRP 평균 수익률은 -0.47%로 집계됐다. 지난해 4분기 평균 수익률(2.61%) 대비 급락한 수준이다.
변동장세는 원리금보장 편중도가 높은 확정급여(DB)형 퇴직연금 수익률이 지난해 4분기 5대은행 기준 1.66%에서 올해 1분기 1.57%로 상대적으로 하락폭이 제한된 것을 통해서도 가늠할 수 있다.
은행권은 지난해 하반기 퇴직연금 체계 개편에 잇따라 방아쇠를 당겼다.
은행 별로 차이가 있지만 퇴직연금 손실에 대한 수수료 삭감이나 면제, 최적금리 자동매수같은 포괄적 운용지시 도입, 포트폴리오 다변화를 위한 상품 개발 등이 잇따라 실시됐다.
올 1분기 수익률의 경우 시장 급변동에 따른 ‘코로나 쇼크’ 여파가 상당 부분 반영됐다고 할 수 있다.
그러나 퇴직연금 특성상 단기가 아니라 장기 수익률 제고에 계속 주력해야 한다는 의견이 높다.
220조원 규모 전체 퇴직연금 시장에서 은행은 절반 가까운 막대한 비중을 차지하고 있다. 올해 1분기 5대 은행 퇴직연금 적립금 규모는 84조9621억원에 달한다.
퇴직연금 특성상 ‘안전운전’이 불가피한 측면이 있지만 노후자금으로서 ‘쥐꼬리 수익률’에 그쳐서는 안된다는 지적이 나온다.
은행업계 관계자는 “국내 퇴직연금 시장의 성장세가 계속되고 있지만 수익률이나 사후관리가 고객 눈높이에 미치지 못한 측면이 있다”며 “저금리 시대 최적의 상품을 제공하기 위한 노력이 필요하다”고 말했다.
◇ ‘당겨쓰는’ 퇴직연금…수익률 제고 필요
퇴직연금 중도인출 여부도 주목된다.
금융권에 따르면, 5대 은행 기준 올해 1분기 퇴직연금 중도인출 규모는 전년 동기 대비 32% 가량 증가한 것으로 전해졌다.
자금 사정이 어려워 노후자금인 퇴직연금을 ‘깨는’ 경우가 늘었다는 얘기다. 저금리 상황 속에 퇴직연금 매력이 떨어진 영향도 거론된다.
중도인출은 DB형을 제외한 DC형과 IRP만 가능하다. 장기요양, 주택구입, 주거임차 등이 주요 중도인출 사유로 꼽힌다.
올해 하반기에는 중도인출 규모가 더 늘어날 가능성이 있다. 정부가 근로자퇴직급여 보장법 시행령 등 제반 규정 개정을 통해 코로나19도 퇴직연금 중도인출 사유로 인정하는 방안을 검토하는 것으로 전해졌다.
하지만 노후자금인 퇴직연금을 ‘당겨쓰는’ 비중이 점차 확대되는 것은 경계할 필요성이 있다는 목소리가 높다.
홍원구 자본시장연구원 연구위원은 ‘저금리 시대의 퇴직연금’ 리포트에서 “저금리와 동반하는 경기침체로 고용이 악화될 경우 퇴직소득 안정성은 급격히 악화될 수 있으며, 저금리가 장기적으로 지속되면 퇴직연금 제도의 유효성이 약화될 수 있다”며 “저금리로 인한 기업의 부담을 평준화하고 완화하는 노력과 함께 DC형 퇴직연금 제도를 개선해야 한다”고 제시했다.
김병덕 한국금융연구원 선임연구위원은 ‘퇴직연금 중도인출의 추세 및 시사점’ 리포트에서 “주택구입 용도의 퇴직연금 중도인출은 궁극적으로 향후 주택가격 전망에 기반하고 있으므로 주택 가격이 안정화되는 거시경제 환경이 조성되는 게 중요하다”며 “또 디폴트 옵션(자동투자제도) 도입 등을 통해 퇴직연금 적립금 운용 수익률을 전반적으로 제고시키기 위한 노력도 병행될 필요가 있다”고 제시했다.
정선은 기자 bravebambi@fntimes.com





















