






통계청에 따르면 2015년 1인 가구 수는 520만 3000가구로 전체 1911만1000가구 중 27.2%로 집계됐다. 2000년 15.5%에 비하면 2배 가까이 늘어난 수치다. 1인 가구는 2인 가구(26.1%), 3인 가구(21.5%), 4인 가구(18.8%)보다 높은 비율을 차지해 우리나라에서 가장 흔한 가구 형태가 되었다. 통계청은 2035년에는 1인 가구가 763만 가구에 이를 것이라는 추산을 내놓기도 했다. 1인 가구 시장에 은행들이 관심을 돌린 이유다.
KB금융지주는 KB경영연구소 내 '1인 가구 연구센터'를 설립하고 1인 가구 고객을 대상으로 설문조사를 해 '2017 한국 1인 가구 보고서'를 발표하기도 했다. 신한은행 역시 ‘보통사람금융생활보고서’를 발간하며 1인 가구에 대한 분석을 한 바 있다.
◇은행별 일코노미 상품 흥행 이어져
KB금융지주는 적금·카드·대출·보험·펀드·ELS 상품을 모아 'KB 일코노미 청춘 패키지'를 출시했다. 이 중 스마트폰 전용 적금 상품인 'KB 1코노미 스마트적금'은 10영업일 만에 1만 좌를 돌파했다. 여유로운 여가생활을 지향하는 1인 가구를 위해 적금가입 기간 동안 여행·주말과 관련된 보험서비스를 제공하고, 생활과 금융을 모두 혼자 관리하는 1인 가구의 특성에 맞춰 공과금 자동 납부, 소비(KB국민 청춘대로 1코노미 카드 보유), 여행(환전 금액 30만 원 이상인 경우) 관련 우대이율 혜택을 준다.
우리은행은 1인 가구를 위한 상품을 가장 먼저 출시했다. 지난해 4월에 나온 우리은행의 '올포미(AllforMe) 적금·카드 패키지'는 지난 2월 말 기준 30만 좌 가입을 돌파한 것으로 알려졌다. '올포미 카드'는 1인 가구가 찾는 편의점, 홈쇼핑, 이동통신 등 7대 업종 가운데 빅데이터로 개인별 소비성향을 분석해 주로 사용하는 업종에 높은 할인혜택을 부여한다. '올포미 적금'은 리조트·펜션 무료 1박, 워터파크 할인, 무료도서 증정 등 나홀로족이 선호하는 부가서비스를 제공한다.
신한은행은 1인 가구가 자신을 관리하는 데 관심이 높다는 점에 착안해 지난해 6월 '헬스플러스' 적금을 내놨다. 스마트폰을 활용해 건강관리 목표 달성 시 우대이자율을 적용하는 상품인데, 약 8개월 만에 16만6300계좌가 팔려나갔다. 삼성카드의 'CU·배달의민족 삼성카드 탭탭(taptap)'은 배달음식과 편의점을 자주 이용하는 1코노미족을 위해 CU편의점, 배달의민족에서 결제 시 할인 서비스를 받을 수 있다.
◇현재 여유 자금은 부족하나 장기 고객 가능성
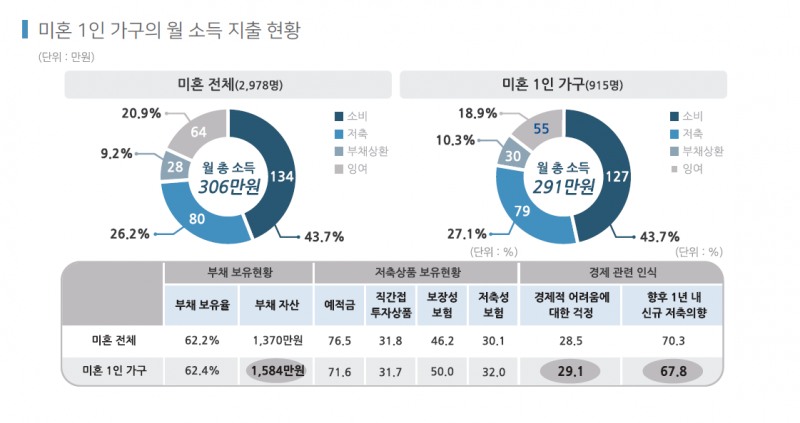
1인 가구 시장이 크게 증가한 추세지만 이들의 경제적인 여력은 그리 크지 않은 것으로 나타났다. 1인 미혼가구는 월평균 소득이 291만원 정도로 미혼 전체 대비 15만원 적은 수준이다. 총 보유 자산 역시 972만원 적다. 미혼 1인 가구는 부채자산은 214만원이 많아 부채 상환을 위해 월 평균 2만원을 더 지출하고 있다. 이들을 대상으로 조사한 결과 미혼 1인가구는 향후 1년 내 신규 저축 의향이 낮게 나타나 경제생활에 대한 심리적인 여유가 더 적은 것으로 나타났다.
은행들도 이를 반영해 예적금 위주의 상품을 구성함과 동시에 대출상품의 경우 전월세 자금 지원 위주로 꾸렸다. 신한은행 보고서에 따르면 미혼 1인 가구는 미혼 전체 평균과 비교해 월세·반전세인 경우가 1.8배 더 많고 이에 따라 매월 주거비를 고정적으로 지출하는 비율도 높다.
그러나 1인 가구는 상대적으로 젊은 나이이기에 은행과 오랫동안 거래할 확률이 높고 또 시간이 지남에 따라 결혼 등의 이유로 주택담보대출 같은 다양한 은행 상품을 이용할 가능성이 있다. 시장 선점 차원에서 은행들의 1인 가구에 대한 관심은 앞으로도 커질 것으로 전망된다.
신윤철 기자 raindream@fntimes.com




















