






강태영 NH농협은행장 / 사진제공 = NH농협은행
 강태영기사 모아보기 행장이 이끄는 NH농협은행이 하반기 들어 주택담보대출 규제를 잇달아 완화하며 가계대출 영업 전략을 조정하고 있다.
농협은행은 올해 상반기까지 가계대출 증가세를 잡기 위해 타행 주담대 갈아타기와 모기지보험 가입을 제한하고 대출 만기를 줄이는 등 은행권에서도 비교적 강한 자체 규제를 시행했다. 그러나 최근에는 변동형 주담대 취급을 재개한 데 이어 타행 대환대출과 비수도권 40년 만기, 모기지신용보증(MCG)까지 복원에 나섰다. 원화예수금 증가와 보통주자본(CET1)비율 개선 등 재무적 여건도 주담대 규제 완화 여력을 뒷받침하고 있다.
다만 건전성 지표 등이 여전히 부담요인으로 남아있기 때문에, 가계대출을 전면적으로 확대하기보다는 담보와 상환재원이 상대적으로 명확하고 실수요 성격이 강한 주택금융을 중심으로 공급을 정상화하는 전략을 가져가는 모습이다.
먼저 조인 농협, 이번에는 먼저 풀었다
농협은행의 하반기 전략 변화는 금융당국의 가계대출 정책 기조 변화와 맞물려 있다.
금융당국은 지난 4월 올해 금융권의 관리대상 가계대출 증가율 목표를 1.5% 수준으로 제시하며 강도 높은 총량관리를 주문했다.
그러나 정부는 지난달 13일 부동산 관련 금융대책을 내놓으면서 금융권 전체 관리대상 가계대출 증가율 목표를 1.5%에서 3.0% 수준으로 높이고 은행별 관리 목표를 재조정하기로 했다. 주택 공급을 뒷받침하면서 청년과 실수요자의 자금 애로를 완화할 필요가 있다는 판단에서다.
이는 가계대출을 다시 공격적으로 늘리라는 의미와는 거리가 있다. 늘어난 공급 여력을 집단대출과 실수요자의 주택구입 자금 등에 우선 배분하되 신용대출 등 기타 가계대출은 계속 관리하겠다는 것이 정부의 기조다.
관련기사
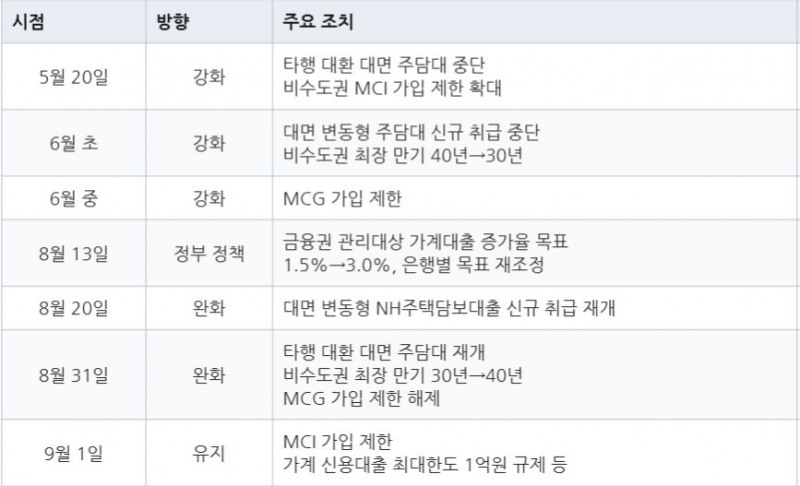
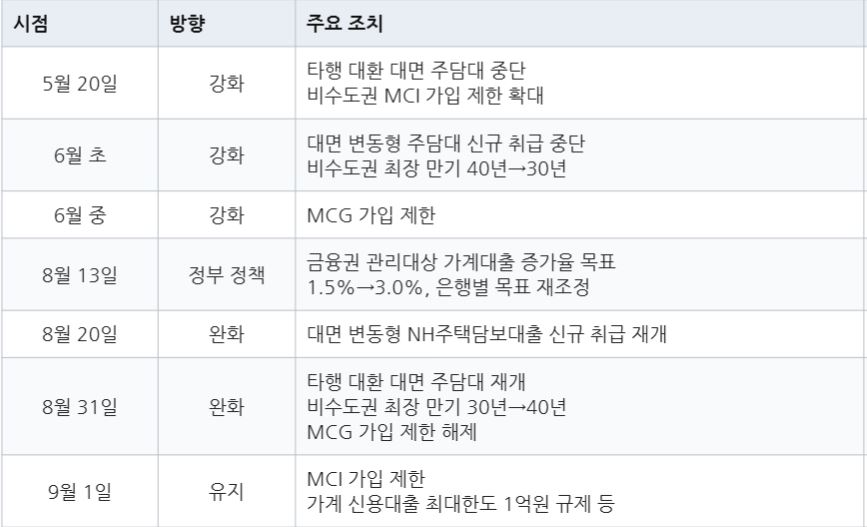
불과 3달 전과는 정반대의 움직임이다. 농협은행은 5월 20일부터 타행 대환 대면 주담대 취급을 중단하고 비수도권까지 MCI 가입 제한을 확대했다. 이후 변동형 주담대 신규 취급 중단, 비수도권 만기 40년에서 30년으로 축소, MCG 제한까지 더하며 가계대출 관리 강도를 높였다.
농협은행이 강한 규제를 선제적으로 꺼내든 전례는 과거에도 있다. 2024년 6월 26일부터 대면 주담대 MCI 취급을 제한했는데, 신한은행이 같은 해 8월 26일, 국민은행이 8월 29일, 우리은행과 하나은행이 9월 초 비슷한 조치에 들어간 것과 비교하면 약 두 달 빨랐다.
정책 변화 때마다 농협은행이 항상 은행권에서 가장 먼저 움직였던 것은 아니다. 다만 가계대출 증가속도가 빨라질 경우 비가격 규제를 비교적 빠르게 동원하는 흐름은 반복돼왔다.
올해 역시 농협은행은 상반기에 안정적인 총량관리를 가져가는 한편, 금융권 전체 관리목표가 완화되고 은행별 목표 재조정이 진행되면서 일부 규제를 빠르게 정상화한 셈이다.
이번 조치와 관련해 농협은행 측은 “실수요자 보호를 염두에 둔 조치로, 총량관리를 안정적으로 가져가는 범위 내에서 최대한 많은 수요층이 도움을 받을 수 있도록 노력하고 있다”고 설명했다.
가계 1.9%↑·기업 4.5%↑…대출 성장 무게중심은 기업에
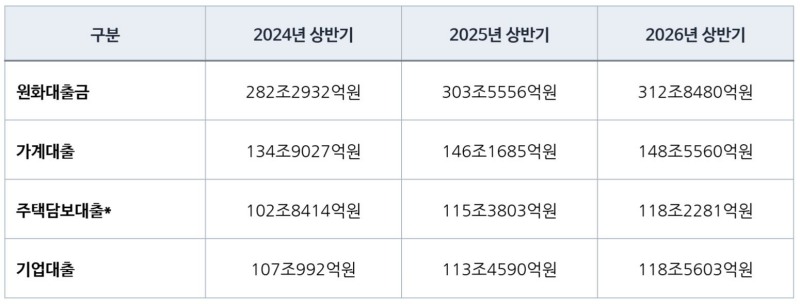
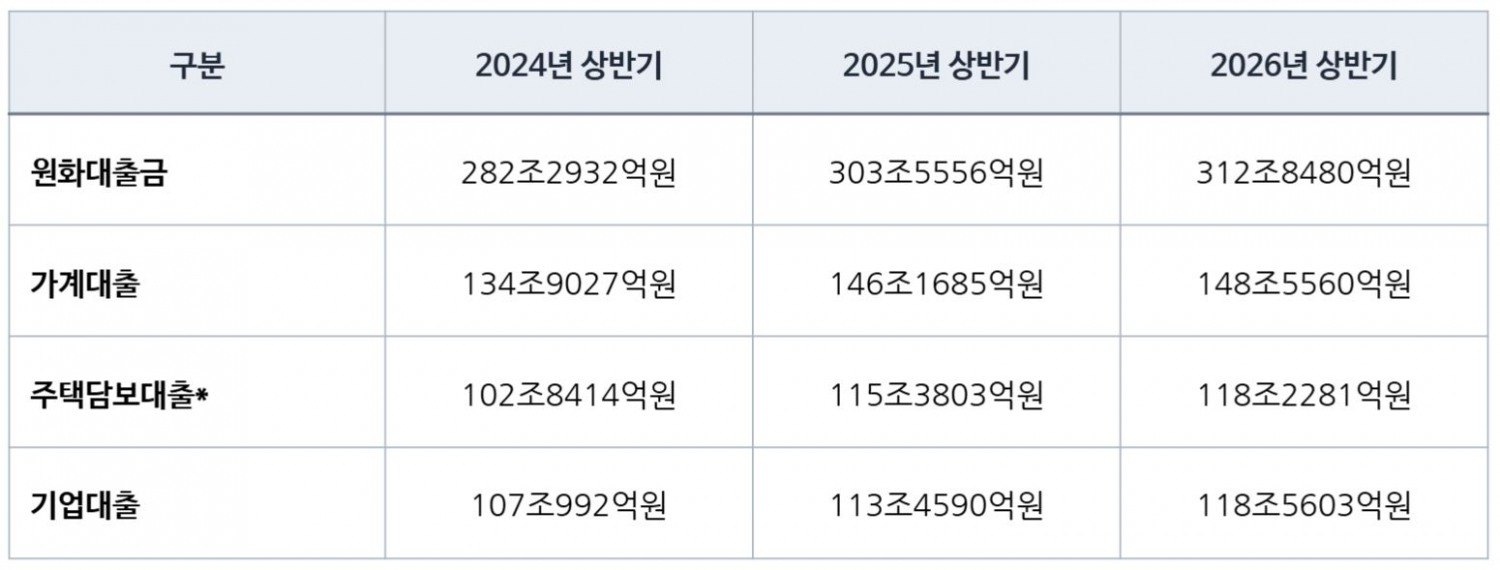
상반기 대출 포트폴리오를 보면 하반기 일부 주담대 규제 완화가 가계대출 중심의 외형성장으로 회귀한다는 의미는 아니라는 점도 확인된다.
6월 말 농협은행의 원화대출금은 312조8480억원으로 지난해 말보다 2.0% 늘었다. 이 가운데 가계대출은 148조5560억원으로 1.9% 증가했다. 주택 관련 대출은 지난해 말 115조2270억원에서 118조2281억원으로 3조11억원, 2.6% 늘었다.
반면 기업대출은 113조4520억원에서 118조5603억원으로 4.5% 증가했다. 특히 대기업대출은 23조5905억원에서 27조2664억원으로 15.6% 급증했다. 중소기업대출은 91조2939억원으로 1.6%, 개인사업자(SOHO) 대출은 56조453억원으로 1.3% 늘었다.
전년 동기와 비교해도 대출 증가의 무게중심은 기업 쪽에 있었다. 농협은행 총여신은 지난해 6월 말 328조3287억원에서 올해 6월 말 342조2243억원으로 13조8956억원 증가했다. 이 가운데 기업여신 증가액이 11조6052억원으로 전체 증가분의 약 83%를 차지했다. 같은 기간 가계여신 증가액은 2조3849억원이었다.
예수금 6.0% 늘 때 대출은 2.0%…조달 여건도 뒷받침
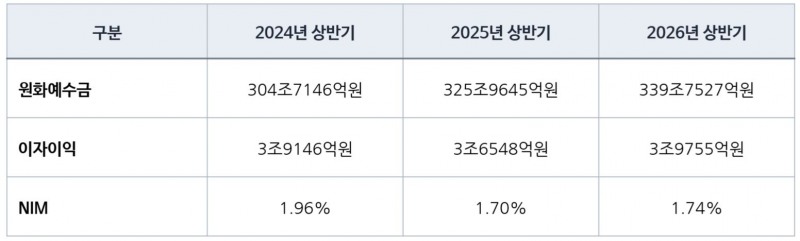
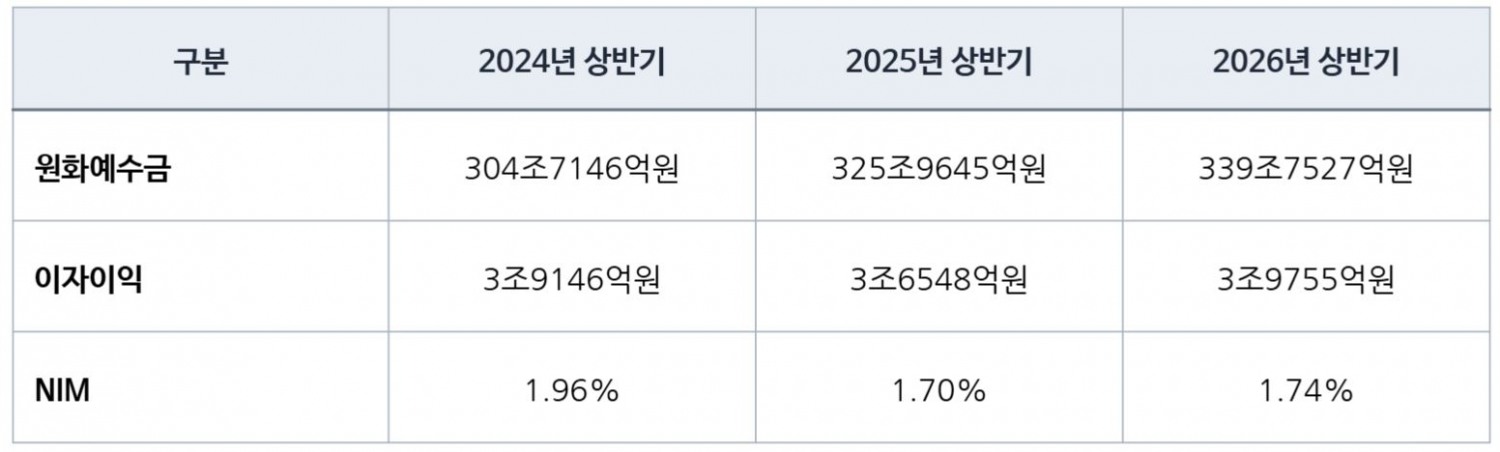
조달 여건도 신규 주담대를 다시 받을 수 있는 배경 가운데 하나다. 농협은행의 원화예수금은 지난해 말 320조4352억원에서 올해 6월 말 339조7527억원으로 6.03% 증가했다. 같은 기간 원화대출금 증가율 2.0%를 크게 웃돈다.
특히 수시입출식예금은 118조3689억원에서 129조7742억원으로 9.64% 늘었다. 정기예금 역시 195조280억원에서 203조27억원으로 4.09% 증가했다.
예수금 증가세가 대출보다 빠르게 나타나면서 조달 측면에서도 신규 여신을 취급할 여지가 확대된 것으로 볼 수 있다.
수익성 측면에서는 본업의 이익창출력이 개선됐다. 농협은행의 상반기 이자이익은 3조9755억원으로 전년 동기보다 8.8% 증가했다. 수수료이익도 4404억원으로 16.2% 늘었다. 카드 포함 순이자마진(NIM)은 지난해 상반기 1.70%에서 올해 상반기 1.74%로 0.04%p 개선됐다.
원화대출채권 평균금리는 같은 기간 4.25%에서 3.99%로 0.26%p 낮아졌다. 그러나 원화예수금 평균금리가 2.31%에서 2.01%로 0.30%p 더 크게 하락하면서 원화 예대금리차는 1.94%p에서 1.98%p로 확대됐다. 대출금리가 하락하는 가운데 예수금 평균금리가 더 큰 폭으로 낮아지면서 예대금리차와 NIM 개선을 뒷받침한 셈이다.
CET1 15.77%…하반기 자산 늘릴 자본 완충력 확대
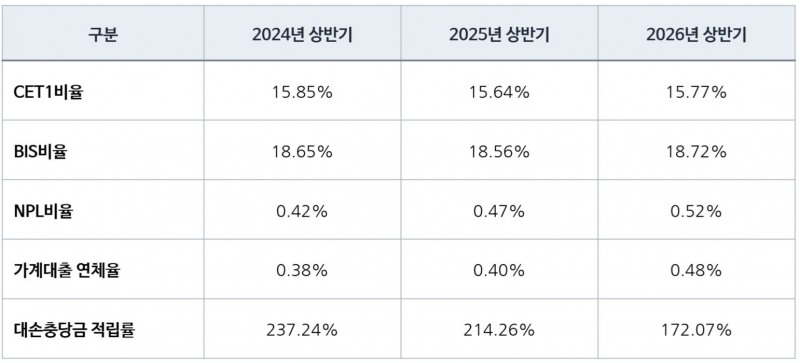
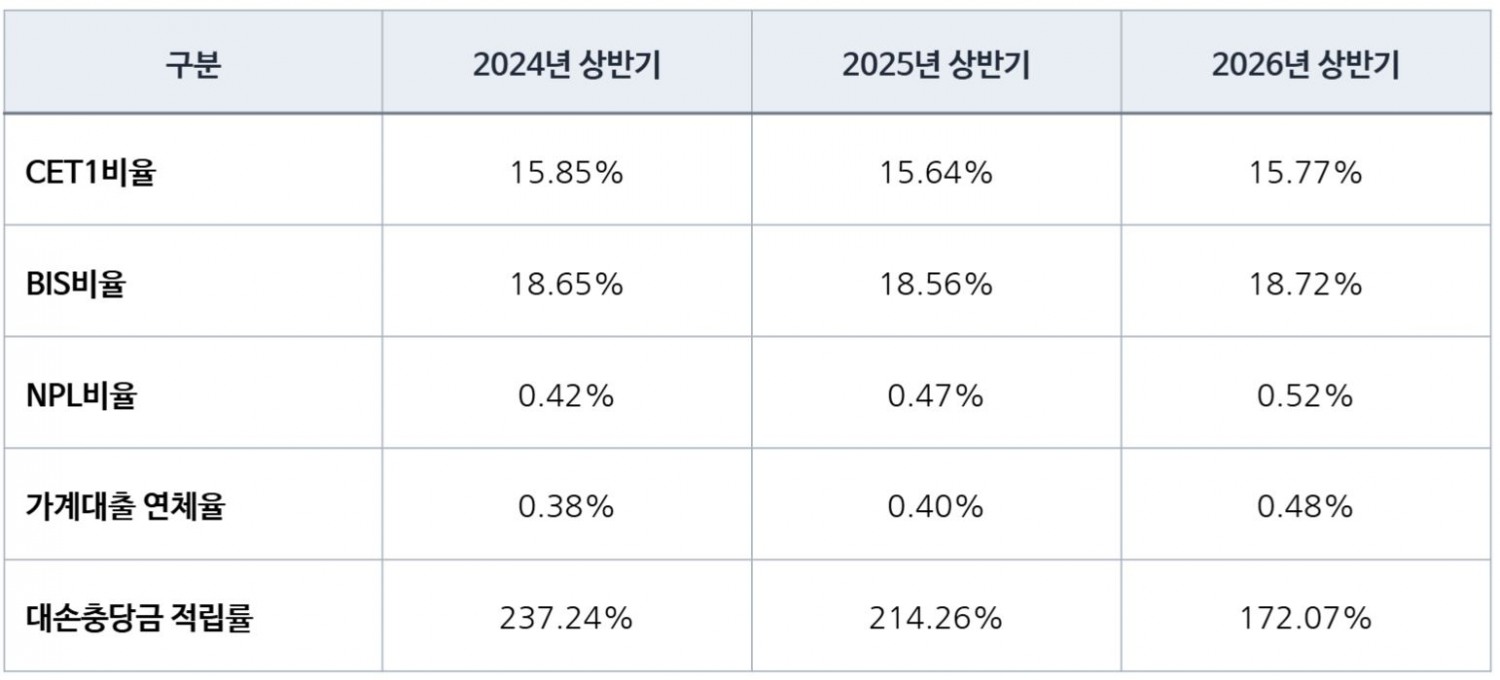
자본적정성 역시 농협은행이 하반기 여신 포트폴리오를 조정할 수 있는 여력을 뒷받침한다. 농협은행의 보통주자본비율(CET1)은 15.77%로 지난해 말 15.23%보다 0.54%p 상승했다. 지난해 상반기 15.64%와 비교해도 0.13%p 높다. 이 기간 기본자본비율은 지난해 말 16.78%에서 올해 상반기 17.34%로, 총자본비율도 18.27%에서 18.72%로 상승했다.
대출 등 위험자산이 늘어나면 위험가중자산(RWA)도 함께 증가해 자본비율에 하방 압력이 발생한다. 그럼에도 상반기 농협은행의 핵심 자본비율이 지난해 말보다 개선됐다는 것은 추가 자산을 취급할 수 있는 자본 완충력이 그만큼 커졌다는 의미다.
하반기 기업금융과 생산적금융 확대를 이어가면서도 실수요 주담대를 일부 정상화할 수 있는 재무적 기반이 마련된 셈이다.
다만 자본과 조달 여건이 좋아졌다고 해서 가계대출을 전면적으로 풀 수 있는 상황은 아니다.
농협은행의 고정이하여신(NPL)은 지난해 상반기 1조5316억원에서 올해 상반기 1조7890억원으로 16.8% 증가했다. NPL비율도 0.47%에서 0.52%로 0.05%p 상승했다.
특히 NPL이 증가한 반면 대손충당금은 같은 기간 3조2817억원에서 3조783억원으로 감소하면서 대손충당금 적립비율은 214.26%에서 172.07%로 42.19%p 하락했다. 지난해 말 190.91%와 비교해서도 낮은 수준이다.
가계 부문만 보면 건전성 부담은 더욱 뚜렷하다. 가계 고정이하여신은 지난해 상반기 4205억원에서 올해 5278억원으로 약 25.5% 증가했다. 가계대출 연체율도 0.40%에서 0.47%로 0.07%p 상승했다.
이런 리스크 속에서 농협은행의 가계대출 완화 역시 전면적으로 나타나지는 않고 있다. 농협은행은 변동형 주담대와 타행 대환을 재개하고 비수도권 최장 만기를 40년으로 원복했으며 MCG 가입 제한도 해제했다. 반면 MCI 제한과 가계 신용대출 최대한도 1억원 규제 등은 유지하고 있다.
농협은행의 하반기 가계대출 전략은 외형 확대보다 총량 내 선별적 재배분에 무게가 실린다. 상반기 선제적인 총량관리와 예수금 증가, 자본비율 개선으로 추가 공급 여건은 마련됐지만 건전성 부담이 남아 있는 만큼, 신용대출 등까지 일괄적으로 규제를 풀기보다는 실수요와 담보가 뒷받침되는 주택금융을 중심으로 대출 문을 단계적으로 넓히는 방식이 지목된다.
장호성 한국금융신문 기자 hs6776@fntimes.com




















