





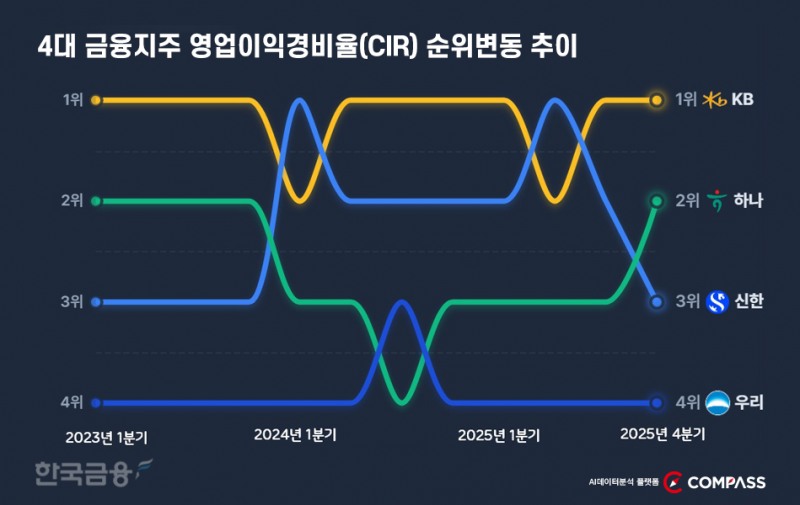
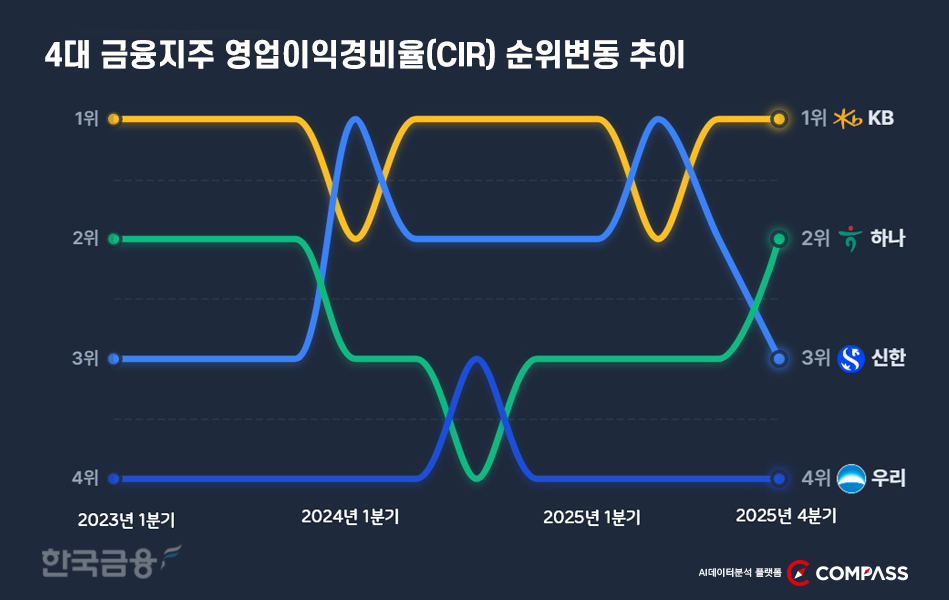
25일 한국금융신문이 데이터뉴스 업그레이드를 위해 구축한 AI데이터플랫폼 ‘더 컴퍼스(The Compass)’를 통해 KB·신한·하나·우리금융 등 4대 금융지주사의 팩트북 경영성과를 비교·분석한 결과, 효율성·생산성 부문에서 KB금융과 하나금융이 선두를 차지했다. 우리금융은 비용효율과 인력 생산성에서 모두 4위에 그치며 선두와 격차가 굳어지는 양상을 보여 체질개선이 시급한 것으로 나타났다.
KB, CIR 39.29% 1위···5년 최저 경신
양종희닫기 양종희기사 모아보기 회장이 이끄는 KB금융은 지난해 4분기 영업이익경비율(CIR)이 39.29%를 기록하며 비용효율성 1위를 수성했다. 전년 같은 기간 40.75%였던 것에 비해 1.46%포인트 개선된 수치로 과거 5년 가운데 가장 낮은 수준이다. 영업이익경비율(CIR)은 영업이익 대비 판매관리비 비중을 나타내는 지표로 낮을수록 적은 비용으로 높은 수익을 창출하는 것을 의미한다.
KB금융의 4분기 CIR은 ▲2021년 49.7% ▲2022년 48.4% ▲2023년 40.96% ▲2024년 40.75% ▲2025년 39.29%로 뚜렷한 하향세다. 지난 2023년 4분기에 40%대 초반에 안착한 뒤에 매년 꾸준히 비용효율을 끌어올리는 구조적 개선이 나타나고 있다.
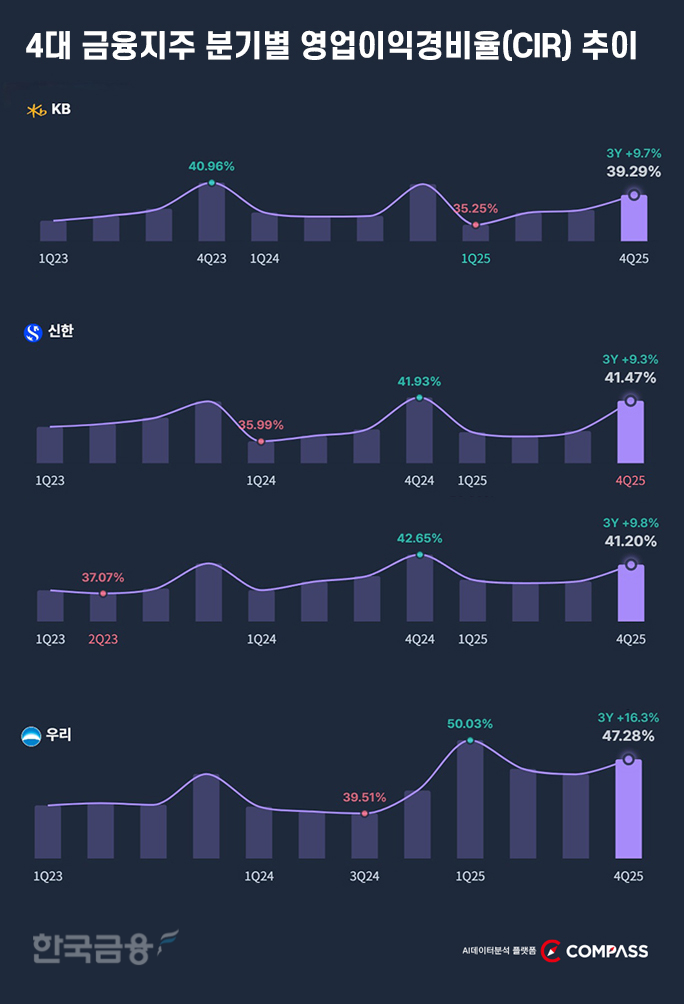
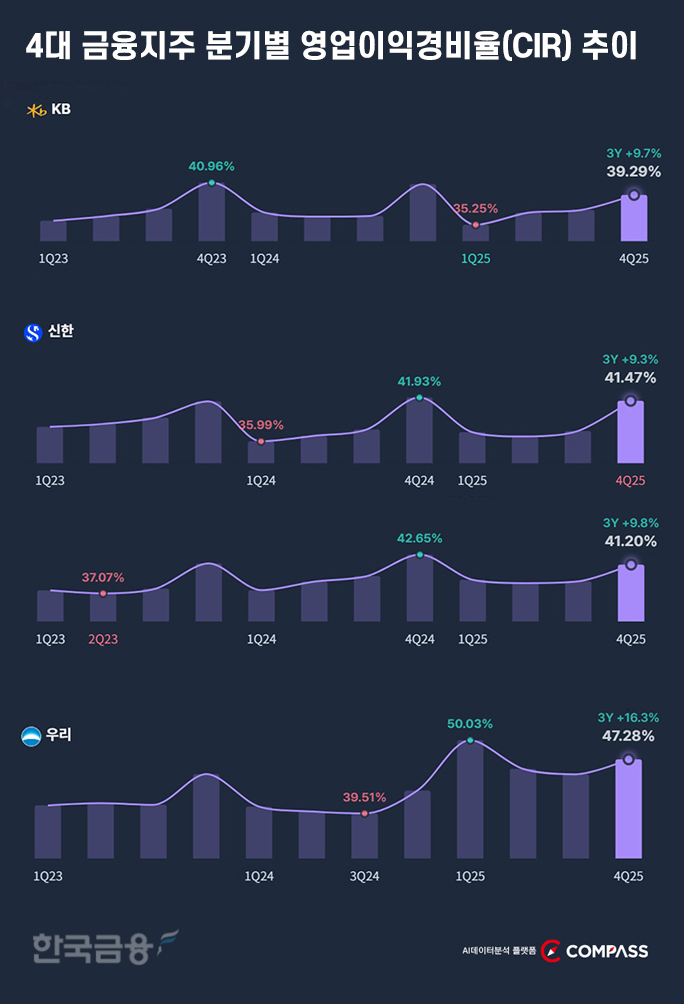
KB금융에 이어 하나금융이 41.2%로 2위를 차지했고, 신한금융은 41.47%로 근소한 차이로 3위를 기록했다. 하나금융은 전년에 비해 1.45%포인트 개선돼 선두 KB금융과 비슷한 폭의 비용효율 향상을 보였다.
비용효율면에서 적신호인 곳은 우리금융이다. 지난해 4분기 CIR이 47.28%로 유일하게 45%를 웃돌며 4위였다. 전년 같은 기간 42.8%에 비해 4.48%포인트나 악화된 게 뼈아프다. 우리금융 4분기 CIR은 ▲2021년 49.71% ▲2022년 46.01% ▲2023년 45.17% ▲2024년 42.8% ▲2025년 47.28%였다. 지난 2024년 4분기까지 3년간 계속 개선되던 게 지난해 4분기에 급격하게 악화돼 1위인 KB금융과 7.99%포인트나 격차가 벌어졌다.
하나, 인건비比순익 1.5배…우리, 0.97배 ‘극과 극’
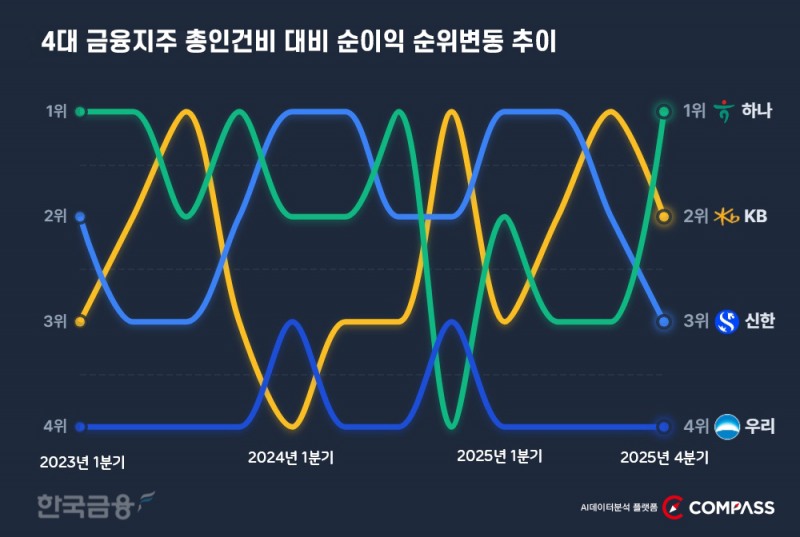
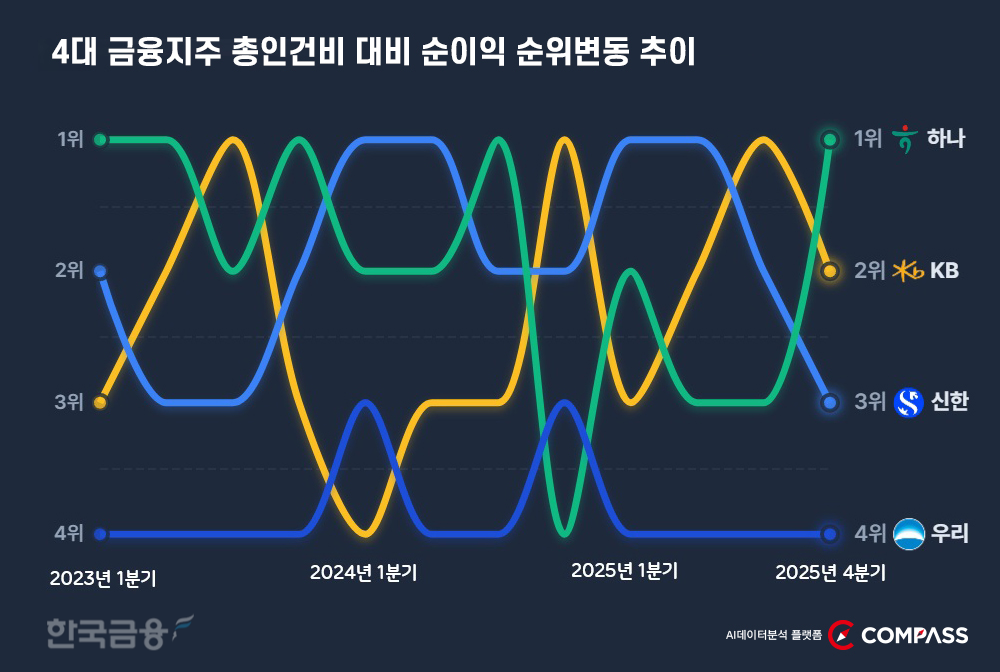
총인건비 대비 순이익은 인건비 1원당 얼마의 순이익을 만들어내는지를 보여주는 인력 생산성 핵심 지표다. 하나금융은 지난해 4분기 총인건비 대비 순이익이 1.5배로 1위에 올랐다. 전년 같은 기간 1.13배에 비해서는 0.37배 올라간 수치다.지난 5년간 추이를 보면 4분기 지속적으로 상승한 결과다. 분석 기간 내 4분기 기준으로는 가장 높은 수치다. 4분기 기준 추이를 보면 ▲2021년 1.42배 ▲2022년 1.4배 ▲2023년 1.28배 ▲2024년 1.13배로 3년 연속 하락세였다가 지난해 4분기에 1.5배로 반등했는데 하나금융지주는 이러한 추세를 지속적으로 유지할 필요가 있다.
KB금융이 1.36배로 하나금융에 이어 2위를 기록했다. 전년에 비해 0.07배 소폭 하락하기는 했지만 전반적으로는 올라가는 추세다. 4분기를 기준으로 보면 ▲2021년 0.95배 ▲2022년 1.06배 ▲2023년 1.11배 ▲2024년 1.43배 ▲2025년 1.36배로 지난해에 소폭 낮아졌지만 2021~2023년에 비해선 여전히 높은 수준이다.
신한지주는 1.25배로 3위였는데 ▲2021년 1.06배 ▲2022년 1.3배 ▲2023년 1.23배 ▲2024년 1.27배 ▲2025년 1.25배로 5년간 1.2~1.3배에서 등락을 반복하며 뚜렷한 방향성을 찾지 못하는 양상이다.
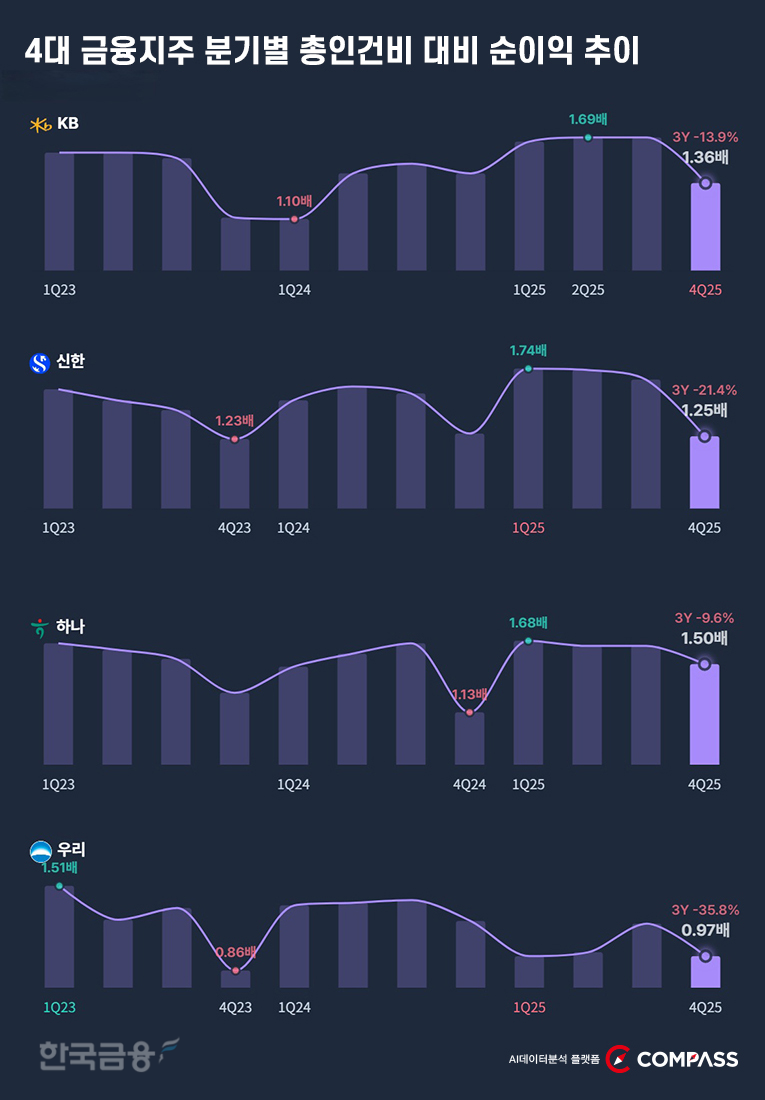
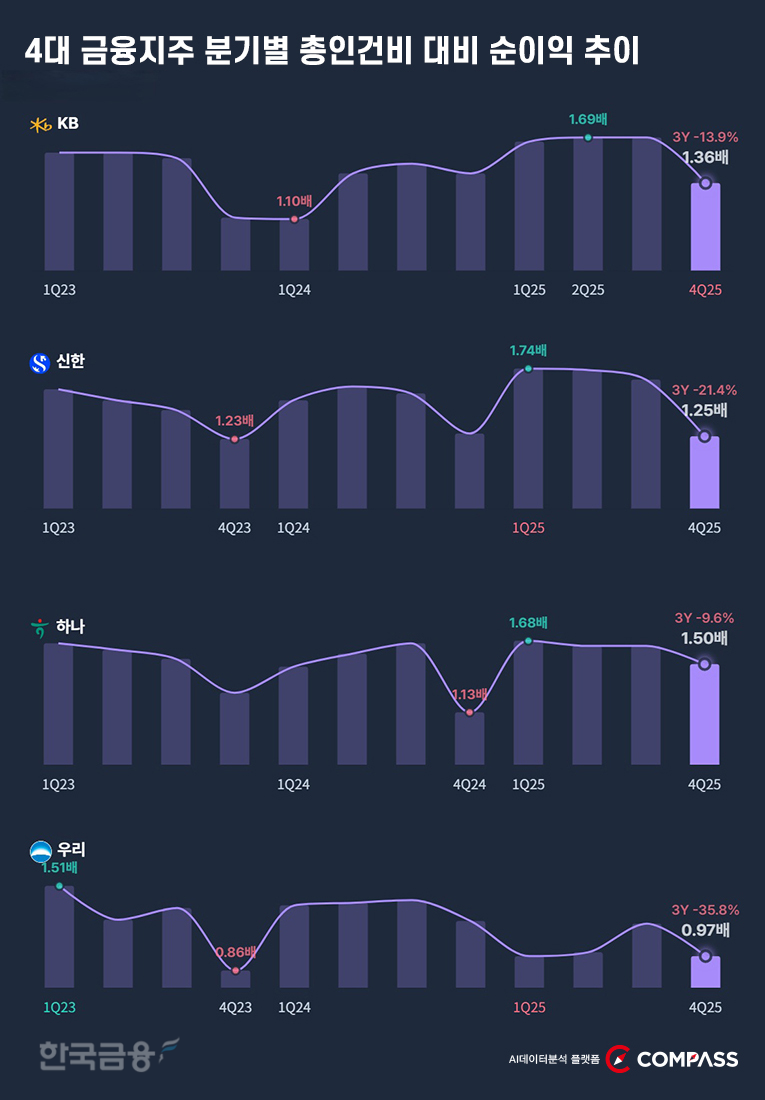
인력 생산성에서도 우리금융은 꼴찌를 면치 못했다. 지난해 4분기 총인건비 대비 순이익이 0.97배로 4위였다. 인건비 1원을 투입해 순이익 0.97원을 벌어들이는 데 그친 셈이다. 전년 같은 기간에 비해서도 0.27배 하락했지만 ▲2021년 0.96배 ▲2022년 1.08배 ▲2023년 0.86배 ▲2024년 1.24배 ▲2025년 0.97배로 5년간 계속해서 1배 전후를 오르내리는 불안정한 패턴이 반복되고 있다. 1위인 하나금융지주(1.5배)와는 0.53배나 격차가 벌어졌다.
비용-수익구조 엇갈려… ‘체질 개선’ 시급
KB금융은 CIR에서 압도적 1위를 기록했으나 총인건비 대비 순이익에선 하나금융지주에 뒤져 2위였다. CIR은 판매관리비를 영업이익과 비교해 측정하고, 총인건비 대비 순이익은 인건비만을 순이익과 비교한 수치다. 결국 KB금융은 전반적인 비용 관리를 잘하지만 인건비 투입에 따른 이익창출력은 미진한 셈이다.하나금융은 CIR 41.2%로 KB금융보다 1.91%포인트 낮은데 총인건비 대비 순이익은 1.5배로 KB금융을 0.14배 차이로 따돌렸다. 비용효율은 2위지만 인력 생산성은 선두인 특이한 상황이다.
이런 현상은 KB금융과 하나금융의 비용-수익 구조가 서로 다른 특성을 갖고 있다는 것을 시사한다. 이에 따라 앞으로 금융지주사들의 효율성·생산성 경쟁은 단순한 비용 절감을 넘어서 디지털 전환에 따른 인력 재배치와 비이자이익 확대 등을 통한 수익 다각화가 핵심 변수가 될 것으로 보인다. 특히 우리금융처럼 효율성·생산성 부진이 동시에 나타난 곳은 비용 증가 속도가 수익 성장을 훨씬 앞지르면서 사업구조에 경고신호를 보내는 만큼 비용구조 전반을 손봐야 할 상황이다.
금융권 한 관계자는 "CIR과 인건비 효율 두 축에서 상위권과 하위권 금융지주사간 격차가 구조적으로 굳어지는 흐름이 뚜렷하다"며 "디지털 전환이 가속되는 만큼 인력 운용을 질적으로 바꾸고 비이자이익 확대 등 수익 다각화를 서둘러야 한다”고 말했다.
우리, 인력 전환·비이자익 확대 ‘복합 처방’
4대 금융지주 가운데 하위를 벗지 못하고 있는 우리금융은 근본적 체질 개선을 하지 않으면 상위권과 격차가 더 벌어질 수 밖에 없는 상황이다. 자본효율을 높이면서 비용구조도 함께 개선해야 실효성 있는 수익 반등이 가능하다.금융지주사들이 반복적 업무를 자동화·디지털화해 인건비 증가 속도를 통제해야 하는 것은 공통적 과제다. 자산관리(WM)·기업투자금융(CIB)·AI 기반 업무자동화를 동시에 추진해서 인건비 대비 이익 창출력을 끌어올려야 한다. 종전에 금융사 WM은 판매·실적 중심 단기 수수료 비즈니스였지만 앞으로는 고객데이터에 기반한 자문형·맞춤형 자산관리가 이뤄지지 않으면 플랫폼사들과 경쟁에서 밀릴 게 자명해서다.
금융권 한 관계자는 "비용 효율 개선은 단기적 비용 삭감보다 플랫폼·AI 기반의 업무 자동화를 통한 구조적 비용 절감이 지속 가능한 방향"이라며 "인력 생산성이 개선되려면 비은행 수익 기반 확충과 디지털 채널 강화를 병행해야 CIR과 총인건비 대비 순이익이 함께 올라가는 선순환이 이뤄진다"고 말했다.
수수료·자산관리·보험 등 비은행 부문의 비이자이익 비중을 확대해 순이익 자체를 키우는 수익 다각화도 시급하다. 단순 인력 감축이 아닌 고부가가치 업무 중심으로 인력을 재배치해 1인당 생산성을 높이는 질적 전환이 필요하다는 얘기다. 특히 CIR과 인건비 생산성이 크게 뒤진 우리금융은 단순 판관비 절감을 넘어WM·IB 수수료 수입 확대와 AI 기반 업무자동화를 병행해 '수익 확대-비용 억제'라는 복합처방을 추진해야 한다.
전배승 LS증권 연구원은 우리금융 분석보고서에서 "비은행 손익비중을 2025년 9.5%에서 20%로 확대하는 게 기업가치 제고의 핵심과제"라며 “비이자이익 확대를 통해 이자이익 의존 비용구조를 근본적으로 바꿔야 한다”고 밝혔다.
장종회 한국금융신문 기자 jhchang@fntimes.com




















