







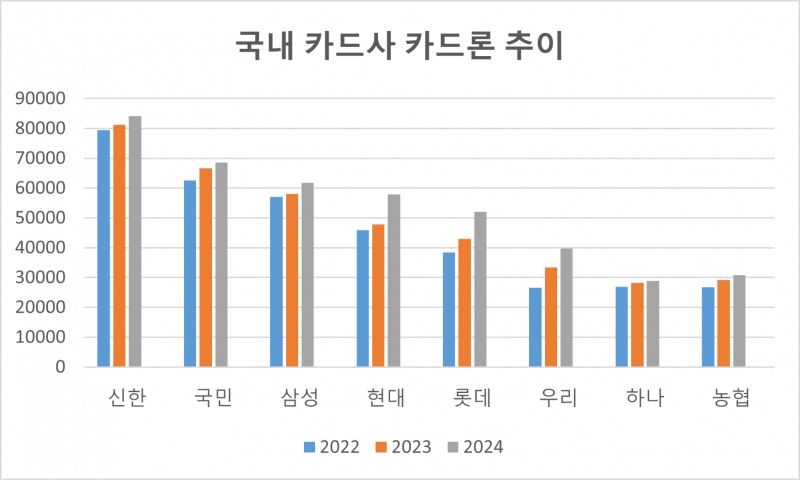
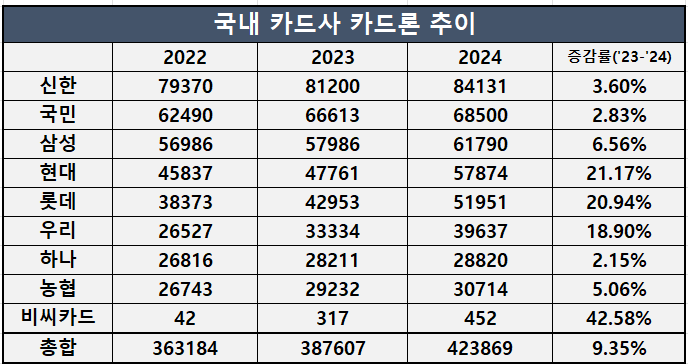
21일 여신금융협회 공시에 따르면, 2024년 12월말 기준 국내 카드사 9곳(신한·국민·삼성·현대·롯데·우리·하나·농협·비씨카드)의 카드론 잔액은 42조3869억원이다. 2023년말(38조7607억원)보다 3조6000억원 가량 늘어난 수준이다.
각사별로 보면 지난 한해 카드론 장사를 가장 공격적으로 한 곳은 현대카드다.
현대카드 작년말 카드론 잔액은 5조7874억원으로 2023년 말(4조7761억원)보다 1조113억원(21.17%) 늘었다. 1년 새 카드론 증가 폭이 1조원을 넘는 곳은 현대카드가 유일하다.
이처럼 현대카드가 카드론 영업에 열을 올린 건 낮은 연체율을 기반으로 고수익을 올리기 위해서다. 카드업계는 지난 몇년간 고금리로 자금조달 비용이 크게 올라 수익성이 악화됐다. 여기에 신용판매 수익성을 결정짓는 가맹점수수료율까지 지속 인하되자 수익성 개선이 시급했다.
카드업계가 모두 카드론을 확대함과 동시에 올해 당국이 카드론 확대에 따른 부작용은 없는지 살펴보고, 제재를 가할 수 있는 만큼 그 전에 카드론을 충분히 취급해 이익을 보겠다는 것이다.
실제 한 카드업계 고위 관계자는 "현재 카드사들이 신용판매만으로는 이익이 안 나서 카드론에 손을 대는 분위기"라며 "현대카드는 올해 당국 제재가 심해지기 전에 미리 카드론을 크게 늘리는 전략을 세운 것으로 보인다"고 설명했다.

현대카드가 카드론을 늘릴 수 있는 건 1%대 초반의 낮은 연체율 덕분이다. 통상 카드론은 중저신용자 등 취약차주 고객이 많은 만큼 연체 발생 가능성이 높다. 때문에 카드론은 언제 터질 지 모르는 부실뇌관으로 여겨지기도 한다.
관련기사
카드사들은 건전성 관리로 카드론 취급과 동시에 연체 모니터링과 회수에도 공을 들인다.
연체율이 높으면 자금조달에도 제동이 걸린다. 카드사들은 은행과 달리 수신 기능이 없어 여신전문채권을 발행해 자금을 조달한다. 채권 투자자들은 기업의 수익성과 건전성 등을 확인하고 투자를 하는데 이때 재무제표와 건전성 지표가 눈에 띄게 악화됐을 경우 여전채 목표물량을 미달할 가능성이 있다.
카드론 연체 기간에 따라 대손충당금 전입 규모가 커지므로 건전성에도 악영향을 미친다.
현대카드는 연체율이 1% 내외를 하회하고 있다. 현대카드의 연체율은 지난 2022년 3분기 0.93%, 2023년 3분기 0.99%, 2024년 3분기 1.03%다. 연체율이 상향 곡선을 그리곤 있지만, 지난해 3분기 카드사 평균 연체율이 1.82%인 점을 감안하면 안정적인 수준이다.
고물가로 경기침체가 이어지는 가운데 커진 서민들의 급전수요를 현대카드가 흡수했다. 카드론은 신용카드 고객이 받는 장기대출(3개월 이상)이다. 은행보다 심사가 간편해 서민들의 '급전 창구'로 통한다. 신용카드 발급 시 입력한 소득 정보 등으로 대출 한도가 미리 정해져, 클릭 몇 번이면 대출이 나온다.
다만 카드론은 은행보다 금리가 높다. 카드론 평균 금리는 연 14%~15%에 달한다. 은행 대출금리가 연 3~4%인 것과 비교하면 10%p이나 높다. 때문에 카드사에겐 고수익성 상품으로, 고객에겐 이자·상환 부담이 크다고 여겨진다.
실제 카드론을 적극적으로 취급한 3사 지난해 3분기 영업수익은 10%가량 증가했다. 현대카드 14.01%, 우리카드가 10.30%, 롯데카드가 10%에 못 미치는 8.55%의 영업수익 증가율을 보였다. 국민·삼성·신한카드의 영업수익이 각각 5.60%, 2.20%, 5.37%인 것과 견주면 성장 폭이 높은 큰 편이다.
롯데카드가 8998억원, 우리카드가 6302억원의 증가폭을 기록하며 뒤를 이었다.
롯데카드도 결제 수수료 악화에 따라 카드론을 늘리고 있다. 롯데카드는 기업가치 제고를 위해 자산 확대 기조를 취하고 있다. 본업 수수료에서 수익성을 얻기 어려워지면서 카드론을 늘린 것으로 보인다.
우리카드도 수익성 제고를 위해 작년 카드론을 적극적으로 늘렸다.
대손충당금 증가는 고민점이다. 현대카드의 지난해 3분기 충당금 전입액은 4181억원으로 같은 기간 순이익(2400)의 2배 수준이다. 작년 3분기 롯데, 우리카드의 대손충당금 전입액도 각각 5505억원, 3460억원으로 같은 기간 순익(1025억원, 1402억원)보다 컸다.

*DQN(Data Quality News)이란
한국금융신문의 차별화된 데이터 퀄리티 뉴스로 시의성 있고 활용도 높은 가치 있는 정보를 전달하는 고품격 뉴스다. 데이터에 기반해 객관성 있고 민감도 높은 콘텐츠를 독자에게 제공해 언론의 평가기능을 강화한다. 한국금융신문은 데이터를 심층 분석한 DQN을 통해 기사의 파급력과 신인도를 제고하는 효과를 기대한다.
김하랑 한국금융신문 기자 rang@fntimes.com


















